Ratio de Sharpe: cómo calcularlo a partir de tu P&L diario
El ratio de Sharpe divide tu resultado diario promedio entre la desviación estándar de tus resultados diarios. Calcúlalo paso a paso, entiende por qué las herramientas muestran cifras distintas y comprueba cuántos días respaldan el número.
Dennis JahnActualizado el 15 oct 20268 min de lectura
Ya sabes cómo funciona. Ahora míralo en tus trades.
Importa tu historial una vez. Tradeways calcula cada número de este artículo sobre cada trade que has tomado y lo mantiene al día con cada trade que tomes después.
Podemos enviarte recordatorios de checkout, consejos de trading, novedades del producto y ofertas ocasionales. Cancela cuando quieras.
MetaTrader y ATAS se sincronizan solos. Tradovate y TradingView se sincronizan mediante la extensión del navegador. Cualquier otra plataforma llega como archivo.
Usamos cookies de analítica para mejorar Tradeways. Tú eliges cuáles usamos.Usamos cookies, incluidas las de analítica, para mejorar Tradeways.· Privacidad
En esta página7
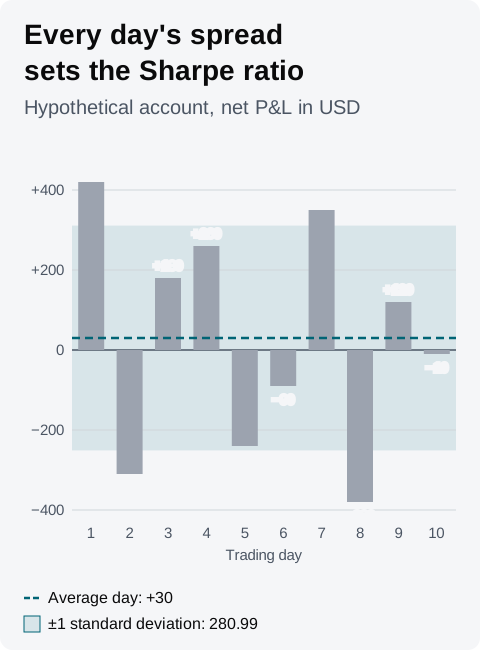
El ratio de Sharpe es tu resultado diario promedio dividido entre la desviación estándar de tus resultados diarios, una medida de cuánto se dispersan tus días alrededor de ese promedio. Para anualizarlo, multiplica por √252. Por ejemplo, diez días con un promedio de +30 USD y una desviación estándar de 280.99 USD dan 30 ÷ 280.99 × 15.87 = 1.69.
Una hoja de cálculo puede mostrar 1.79 para esos mismos diez días, y diez días son muy pocos para que cualquiera de las dos cifras diga mucho. Esta guía resuelve el ejemplo paso a paso, muestra qué decisiones cambian el número y explica la convención que usa Tradeways.
Ratio de Sharpe = (resultado diario promedio − tasa diaria libre de riesgo) ÷ desviación estándar de los resultados diarios × √252
Desviación estándar = √(suma de las diferencias al cuadrado respecto al promedio ÷ (n − 1))
Aquí n es el número de días. Algunas herramientas dividen entre n, como muestra el ejemplo.
Anota tu P&L neto diario, un valor por cada día en que operaste. El resultado diario promedio es su suma dividida entre el número de días.
Resta el promedio a cada día, eleva al cuadrado cada diferencia y suma los cuadrados.
Divide entre n − 1 y calcula la raíz cuadrada. Esa es la desviación estándar.
Resta del promedio la tasa diaria libre de riesgo. Con el P&L en moneda, la tasa es 0; la sección sobre Tradeways más abajo explica por qué.
Divide entre la desviación estándar y multiplica por √252 ≈ 15.87 para anualizar.
El ratio no tiene unidad, porque la unidad del promedio se cancela con la unidad de la desviación estándar. Usa la misma unidad para todos los días: moneda, múltiplos de R o un porcentaje de la cuenta.
El autor del ratio lo define con la fórmula anterior. A 15 de octubre de 2026, el artículo de William Sharpe de 1994, The Sharpe Ratio, define el ratio histórico como el rendimiento promedio en exceso sobre un referente, dividido entre la desviación estándar de esos rendimientos en exceso, y da la fórmula de hoja de cálculo AVERAGE ÷ STDEV. Las decisiones que rodean esa fórmula varían entre herramientas:
Divisor: a 15 de octubre de 2026, STDEV.S de Excel divide entre n − 1, para una muestra, y STDEV.P divide entre n, para una población completa. Con n, la desviación estándar del ejemplo es √(710,600 ÷ 10) = 266.57 USD y el ratio es 1.79. La diferencia se reduce a medida que crece el número de días.
Días: un promedio sobre los días en que operaste difiere de uno sobre todos los días hábiles, porque los días sin trades cuentan como 0. Si los diez días de trading estuvieran dentro de 14 días hábiles, los cuatro días vacíos bajan el promedio a 21.43 USD y la desviación estándar a 234.22 USD, y el ratio cae a 1.45.
Anualización: √252 supone 252 días como los que mediste. El artículo de Sharpe de 1994 deriva este escalado para rendimientos por periodo que se suman y no tienen correlación serial. Si operas tres días a la semana, unos 156 días al año, el mismo ratio diario se anualiza como 0.1068 × √156 = 1.33.
Tasa libre de riesgo: restarla reduce el ratio, y solo se aplica a resultados medidos como rendimientos.
Antes de comparar tu cifra con la de una hoja de cálculo, un informe del broker u otro periodo, comprueba que ambas usen el mismo divisor, días, anualización y tasa.
El artículo de Sharpe de 1994 señala que el estadístico t del rendimiento promedio es igual al ratio, por periodo, multiplicado por √T, el número de rendimientos. Para el ejemplo, eso es 0.1068 × √10 = 0.34. El día promedio equivale a cerca de un tercio de su error estándar, que es 280.99 ÷ √10 = 88.86 USD.
Un estadístico t tan pequeño significa que un solo día puede cambiar la conclusión. Quita el día 1, el de +420 USD, y los otros nueve días promedian −13.33 USD.
El estadístico t crece con la raíz cuadrada del número de días. Con el mismo ratio diario, 100 días dan 1.07 y 252 días dan 1.69. En exactamente 252 días, el estadístico t es igual al ratio anualizado. Una cifra anualizada de 1.69 calculada con diez días se apoya en mucho menos que una calculada con un año de trading.
Ningún umbral de un buen ratio de Sharpe sirve para tu propio P&L diario. Como referencia, el artículo de Sharpe de 1994 ilustra «el mercado bursátil» con un ratio anual de 0.40, a partir de estimaciones habituales de un exceso de rendimiento medio del 6% y una desviación estándar del 15% al año. Esa cifra describe rendimientos porcentuales sobre capital invertido todos los días. Un ratio calculado con tu P&L en moneda durante los días en que operaste mide otra cosa, y cada una de las decisiones anteriores mueve la cifra del ejemplo a algún punto entre 1.33 y 1.79, un rango más amplio que todo ese 0.40.
Compara tu ratio con tus propios periodos anteriores, calculados de la misma manera y con suficientes días para que importen.
El signo es lo único que puedes leer por sí solo, y solo para el periodo medido. Con una tasa libre de riesgo de 0, un ratio menor que 0 significa que tu día promedio de ese periodo perdió dinero.
El ratio de Sharpe divide tu día promedio entre la dispersión de todos los días, así que un día ganador muy por encima del promedio amplía la desviación estándar tanto como un día perdedor igual de por debajo. El ratio de Sortino divide ese mismo promedio entre la desviación a la baja, que fijan solo los días perdedores.
Para el ejemplo, Tradeways muestra un ratio de Sortino de 1.92 junto al ratio de Sharpe de 1.69. La guía del ratio de Sortino añade una cuenta con los mismos días perdedores y un día ganador grande: su ratio de Sharpe cae a 1.20 mientras que su ratio de Sortino se queda en 1.92. Cuando los dos ratios se separan, comprueba si cambiaron tus días ganadores o tus días perdedores.
El widget del ratio de Sharpe de un dashboard de Tradeways, descrito en la documentación de widgets, usa:
Días: los días del alcance del dashboard con trades cerrados, agrupados por el día en que se cerró cada trade en tu zona horaria de Tradeways. La tarjeta muestra el número de días, por ejemplo "10d · anualizado".
Promedio: la media del P&L de esos días, en el modo de visualización de P&L del dashboard.
Desviación estándar: la desviación estándar muestral, dividida entre n − 1.
Anualización: √252.
Tasa libre de riesgo: se define en los ajustes del widget, 0 de forma predeterminada. El widget resta del día promedio la tasa anual dividida entre 252.
Para la cuenta del ejemplo, con el P&L en moneda y una tasa libre de riesgo de 0, el widget muestra 1.69. Si operas menos de 252 días al año, recuerda que √252 describe un año en el que operas todos los días, como muestra la decisión de anualización anterior. Una hoja de cálculo que usa STDEV.P muestra 1.79 para esos mismos diez días.
Una tasa libre de riesgo es un rendimiento porcentual, así que solo se puede restar de resultados que también sean rendimientos. Úsala cuando el dashboard muestre el P&L como porcentaje de la cuenta. Con el P&L en cualquier otra unidad, déjala en 0. La tarjeta muestra "—" cuando el alcance tiene menos de dos días o todos los días tienen el mismo resultado.
El ratio describe resultados pasados y no predice la próxima sesión. Lee el aviso de riesgos de Tradeways antes de usarlo para respaldar una decisión de trading.