Factor de beneficio: cómo calcularlo y qué lo determina
El factor de beneficio es la ganancia bruta dividida entre la pérdida bruta. Revisa un ejemplo, decide cómo cuentan las comisiones y los trades en breakeven y comprueba si un solo trade sostiene la relación.
Usamos cookies, incluidas las de analítica, para mejorar Tradeways. · Privacidad
El factor de beneficio es la ganancia bruta dividida entre la pérdida bruta. La ganancia bruta es la suma de tus trades ganadores. La pérdida bruta es la suma de tus trades perdedores, expresada como número positivo. Un factor de beneficio de 1.5 significa que, en esa muestra, los trades ganadores sumaron 1.5 veces lo que restaron los trades perdedores.
La relación depende de qué trades incluyes, de si los resultados son antes o después de comisiones y de cómo tratas los trades que cerraron en cero. Define primero esas tres cosas. Luego comprueba si un solo trade sostiene el resultado.
Elige la muestra: la cuenta, el periodo, la estrategia y los trades cerrados que quieres medir.
Decide si usas resultados antes o después de la comisión y otras tarifas. Usa la misma base para todos los trades.
Suma los resultados de los trades ganadores. Esa es la ganancia bruta.
Suma los resultados de los trades perdedores y quita el signo menos. Esa es la pérdida bruta.
Divide la ganancia bruta entre la pérdida bruta.
Este es un ejemplo hipotético de 20 trades cerrados en una cuenta en dólares estadounidenses. Los resultados son después de comisiones.
Grupo
Trades
Resultado combinado después de comisiones
Trades ganadores
8
+$2,400
Trades perdedores
10
−$1,600
Trades con resultado 0
2
$0
Total
20
+$800
El factor de beneficio es 2,400 ÷ 1,600 = 1.50. Los dos trades con resultado cero no son ganancias ni pérdidas, así que no entran en ninguna de las dos sumas.
Puedes llegar a la misma cifra con promedios. La ganancia promedio es $2,400 ÷ 8 = $300 y la pérdida promedio es $1,600 ÷ 10 = $160. Entonces (8 × $300) ÷ (10 × $160) = 1.50. Por eso el factor de beneficio cambia tanto con tu tasa de aciertos como con tu ganancia promedio y pérdida promedio.
Mayor que 1: los trades ganadores sumaron más que los trades perdedores en esta muestra.
Exactamente 1: las dos sumas se compensan.
Menor que 1: los trades perdedores sumaron más que los trades ganadores.
Sin trades perdedores: la pérdida bruta es cero y la relación no está definida. No es un factor de beneficio muy alto. En este caso, Tradeways muestra un guion.
La relación describe la muestra que elegiste. No indica qué resultado darán los próximos trades, y una muestra pequeña puede producir un valor alto o bajo a partir de unos pocos resultados. Anota la cantidad de trades junto a cada factor de beneficio que registres.
El factor de beneficio y la esperanza matemática en trading usan los mismos trades, pero responden preguntas distintas. La esperanza es el resultado promedio por trade, incluidos los trades en cero. El factor de beneficio es una relación entre las dos sumas, así que no muestra el tamaño del resultado por trade. Si cada resultado del ejemplo se duplicara, el factor de beneficio seguiría en 1.50, mientras que el resultado promedio se duplicaría de $40 a $80 por trade.
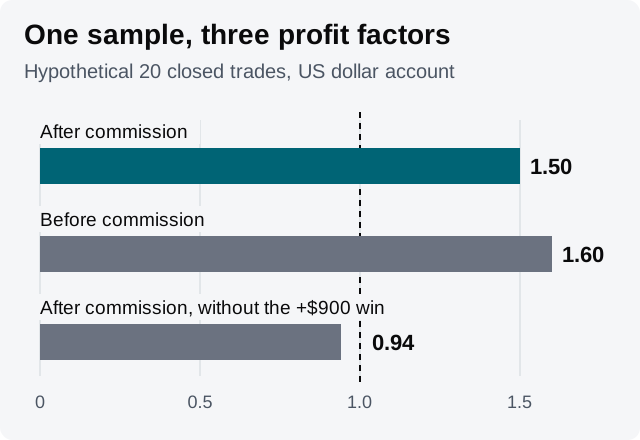
Los mismos 20 trades producen relaciones distintas según las decisiones anteriores.
Comisiones. Supón que cada trade del ejemplo pagó $6 de comisión. Antes de comisiones, los ocho trades ganadores suman $2,448 y los diez trades perdedores suman $1,540. Todas las pérdidas del ejemplo son mayores que $6, así que cada una sigue siendo una pérdida con esa base. Cada uno de los dos trades con resultado cero tenía +$6 antes de comisiones, así que cuenta como ganancia con esa base. La ganancia bruta pasa a $2,460 y el factor de beneficio pasa a 2,460 ÷ 1,540 = 1.60. Ambos valores son correctos para su base. Comparar una relación antes de comisiones con una relación después de comisiones no lo es.
Un trade grande. El mayor trade ganador del ejemplo es de +$900. Si lo quitas, la ganancia bruta baja a $1,500. El factor de beneficio pasa a 1,500 ÷ 1,600 = 0.94. En esta muestra, un solo trade lleva la relación de más de 1 a menos de 1. Anótalo junto al 1.50, porque la relación por sí sola no lo muestra.
Muestra hipotética. Los trades son los mismos en todas las barras; solo la base de comisiones o la exclusión de un trade cambia la relación.
Haz la misma comprobación con tu mayor trade perdedor. Si la mayor pérdida del ejemplo es de −$400, quitarla eleva el factor de beneficio a 2,400 ÷ 1,200 = 2.00. Cuando quitar un solo trade de cualquiera de los dos lados cambia tu conclusión, la conclusión depende de ese trade. Anótalo junto a la relación.
El widget Factor de beneficio del Dashboard muestra la relación con la ganancia bruta y la pérdida bruta debajo. Para compararlo con tu propio cálculo:
Selecciona la cuenta y configura el filtro global con el periodo, la estrategia o los símbolos de tu muestra. El widget solo cuenta trades cerrados.
Mantén la visualización de P&L en Moneda, el modo predeterminado. El modo Moneda descuenta la comisión, así que la ganancia bruta del widget es la suma de los trades ganadores después de comisiones. Los demás modos de visualización expresan el P&L en otras unidades y pueden producir una relación distinta. La documentación de los modos de P&L los enumera.
Revisa tu umbral de breakeven. Tradeways clasifica como breakeven un trade que queda en el umbral o dentro de él y lo deja fuera de ambas sumas. Un trade de −$4 con un umbral de $5 sigue reduciendo tu P&L neto, pero no cuenta como pérdida en el factor de beneficio. La documentación del umbral de breakeven explica los ajustes de la cuenta y los globales.
Para la comprobación de un solo trade, agrega el widget Mayor ganancia/pérdida con la misma cuenta y el mismo filtro. Resta su mayor ganancia de la ganancia bruta del widget Factor de beneficio y vuelve a dividir.
Para comparar estrategias, agrega un filtro de widget para una estrategia. Superponer lo combina con el filtro del Dashboard; Reemplazar ignora el filtro del Dashboard. La documentación de widgets explica ambos modos.
Un guion en el widget significa que la selección no tiene trades perdedores, así que no existe una relación. No es cero ni es un resultado sólido.
El factor de beneficio y la esperanza son dos vistas de los mismos trades. Usa la calculadora de esperanza matemática en trading para el resultado promedio por trade. Para comparar estrategias con distinta volatilidad, el ratio de Sharpe mide el rendimiento en relación con su variación.
Usa los Dashboards de Tradeways para tener a la vista el factor de beneficio, su ganancia bruta y su pérdida bruta en la muestra que definiste. Las métricas históricas no predicen resultados futuros; lee la declaración de riesgos.