Usamos cookies, incluidas las de analítica, para mejorar Tradeways. · Privacidad
La excursión máxima de continuación, o MCE, es el mayor P&L hipotético basado en el precio que Tradeways calcula durante un intervalo limitado después del cierre de un Trade. El cálculo parte del P&L realizado basado en el precio y suma el movimiento favorable desde el precio de la última salida, usando la última cantidad cerrada. El valor realizado establece el mínimo.
Para conocer la continuación adicional después de la salida, resta el P&L realizado basado en el precio al MCE en la misma unidad. Por ejemplo, un MCE de +9 frente a un resultado realizado de +4 indica otros 5 de movimiento favorable después del cierre.
El cálculo pregunta cuál habría sido el P&L basado en el precio si la última cantidad cerrada hubiera seguido expuesta durante el intervalo de observación. Las partes cerradas antes conservan su resultado realizado; el cálculo no reabre toda la posición.
En cada barra observada, Tradeways toma el precio favorable: el máximo para un Trade Long o el mínimo para uno Short. Convierte la distancia desde la última salida a las unidades de cálculo del instrumento y aplica la última cantidad cerrada. Suma ese importe al P&L realizado basado en el precio y conserva el valor mayor entre el resultado y la base realizada original.
Las comisiones y otros ajustes quedan fuera de este cálculo basado en el precio. Usa unidades y monedas compatibles cuando lo compares con el resultado de un Trade. Un resultado neto después de comisiones no siempre coincide con la base que usa el MCE.
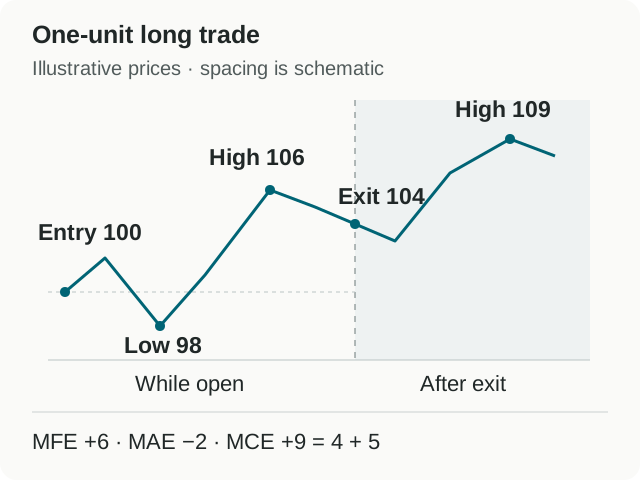
Supón un Trade Long hipotético con entrada en 100 y salida total en 104. Usa una cantidad de una unidad y un tamaño de Tick de una unidad de precio. Ignora comisiones, ajustes y conversión de moneda. El P&L realizado basado en el precio es de +4 Ticks.
Si el precio máximo observado después del cierre es 109, la continuación favorable es 109 − 104 = 5 Ticks. El MCE suma esos 5 a los 4 realizados y da +9 Ticks.
El mismo Trade ilustrativo del resumen de MFE, MAE y MCE. El MCE incluye el resultado realizado basado en el precio. La separación horizontal es esquemática; comprueba por separado el intervalo de observación real.
Si todos los precios observados después del cierre son de 104 o menos, el MCE permanece en +4. Sigue siendo positivo aunque no hubo una extensión favorable después de la salida. Compara el MCE con su base realizada para ver la continuación; el signo por sí solo solo indica si el total hipotético está por encima o por debajo de cero.
Considera ahora un Trade Long hipotético con entrada en 100 y salida en 96. Mantén las mismas condiciones de una unidad. El P&L realizado basado en el precio es de −4 Ticks.
Precio máximo observado después del cierre
Continuación favorable sobre la salida
MCE
95
Ninguna; se conserva la base de salida
−4
98
98 − 96 = 2
−4 + 2 = −2
101
101 − 96 = 5
−4 + 5 = +1
En la fila central, el precio avanzó dos Ticks a favor después de la salida, aunque el MCE siguió siendo negativo. El valor negativo significa que el total hipotético todavía está por debajo del punto de equilibrio basado en el precio, pese al movimiento favorable posterior.
La misma distinción se aplica a los Trades Short, en los que los precios más bajos representan una continuación favorable. El MCE menos su base realizada basada en el precio mide la continuación adicional en unidades compatibles. Registra esa continuación por separado del resultado realizado al revisar el Trade.
El intervalo comienza cuando el Trade se cierra por completo. La duración de la posición es el tiempo transcurrido entre la apertura y el cierre.
Duración de la posición
Cinco veces la duración
Intervalo de observación después del cierre
30 segundos
2.5 minutos
5 minutos, tras aplicar el mínimo
90 segundos
7.5 minutos
7.5 minutos
10 minutos
50 minutos
50 minutos
30 minutos
150 minutos
2.5 horas
2 horas
10 horas
4 horas, tras aplicar el máximo
Un precio alcanzado después de que termina el intervalo no cuenta, aunque aparezca en un gráfico más amplio. Comprueba el intervalo antes de comparar la métrica con lo que ves en el gráfico.
Supón una posición Long hipotética de dos unidades con entrada en 100. Cierras una unidad en 103 y la última en 104. Con un Tick de una unidad de precio y sin costos, el P&L realizado basado en el precio es 3 + 4 = 7 Ticks ponderados por cantidad.
Si el precio llega a 109 durante el intervalo, la última unidad podría aportar otros 5 en este cálculo. El MCE es 7 + 5 = 12. No aplica dos unidades al movimiento posterior al cierre porque una ya se había cerrado. Aplicar ambas produciría incorrectamente 17.
Revisa las ejecuciones antes de comparar Trades con distintos patrones de salida. El MCE de un Trade cerrado por partes y el de uno cerrado por completo en una sola operación pueden reflejar tanto distintas cantidades finales como distintas trayectorias del precio.
Abre la explicación de la métrica en el Trade para comprobar el intervalo de observación y la fuente. Un cálculo pendiente o un resultado no disponible por falta de datos de mercado no equivale a un cero medido. Si aparece un aviso de mercado de referencia bajo el gráfico, considera la diferencia entre esa fuente y los datos de tu Broker.
Después, compara el MCE con la base realizada basada en el precio y en la misma unidad. Examina la trayectoria entre la salida y el extremo favorable posterior. Si una regla de salida alternativa habría cerrado el Trade antes de llegar a ese extremo, registra el resultado en ese punto, en lugar de asignarle el máximo o mínimo posterior. Incluye los supuestos de costos y ejecuciones que uses al probar la alternativa.
Comienza con una tarea de revisión concreta, como comprobar si tu objetivo cierra Trades antes de una continuación recurrente. Selecciona Trades con el mismo Setup y la misma versión de la regla de salida. Mantén separados los casos con datos incompletos.
Para cada Trade, registra el resultado realizado basado en el precio, el MCE, la continuación adicional, el intervalo de observación, la última cantidad cerrada y el motivo de salida. Incluye los Trades sin continuación. Si eliges solo los MCE más altos, omitirás los casos en los que tu salida actual capturó todo el movimiento favorable durante el intervalo medido.
Luego compara los resultados:
Agrupa los Trades por motivo de salida. Las salidas por objetivo y las discrecionales responden preguntas distintas sobre tus reglas.
Compara las diferencias de continuación teniendo en cuenta el tamaño de la posición y las salidas parciales. Usa unidades compatibles.
Examina las trayectorias del precio entre la salida y el extremo posterior para el grupo que quieres investigar. Escribe una regla de salida alternativa concreta, incluida la condición de cierre si el Trade se mueve en tu contra.
Aplica esa regla a los Trades seleccionados y registra sus resultados junto a los originales. Usa solo la información disponible en cada momento de decisión. El MCE proporciona un extremo observado para comparar; la regla alternativa determina dónde habría salido el Trade.
Para el ejemplo de una unidad, una nota de revisión podría decir:
P&L realizado basado en el precio +4; MCE +9; continuación adicional 5; intervalo posterior al cierre de 50 minutos. Cerré en el objetivo previsto.
Compararé las salidas por objetivo de este Setup, incluidas las que no tuvieron continuación. En cada Trade registraré si la regla alternativa habría mantenido la posición abierta durante la trayectoria intermedia y dónde la habría cerrado.
Así obtienes una comparación definida sin tratar cada precio favorable posterior como una salida que podrías haber conseguido. Mantén los resultados de la alternativa separados de tu historial real.
Usa la guía de revisión de MFE, MAE y MCE para comparar la continuación de un Trade con lo que ocurrió mientras la posición estaba abierta.