夏普比率是你的平均每日結果除以每日結果的標準差,標準差衡量你的每一天圍繞平均值分散的程度。要年化時,乘以 √252。例如,10 天的平均為 +30 USD、標準差為 280.99 USD,結果是 30 ÷ 280.99 × 15.87 = 1.69。
同樣這 10 天,試算表可能顯示 1.79,而且 10 天太少,無論哪個數字都說明不了太多。本文一步步計算這個範例,說明哪些選擇會改變數字,並說明 Tradeways 採用的慣例。
夏普比率 =(平均每日結果 − 每日無風險利率)÷ 每日結果的標準差 × √252
標準差 = √(與平均值之差的平方和 ÷ (n − 1))
這裡的 n 是天數。有些工具改為除以 n,範例會說明。
- 列出你的每日淨 P&L,每個有交易的日子一個數值。平均每日結果是這些數值的總和除以天數。
- 每一天減去平均值,將差額平方後加總。
- 除以 n − 1 再開根號,得到標準差。
- 從平均值中減去每日無風險利率。P&L 以貨幣表示時,利率為 0;下方 Tradeways 一節會說明原因。
- 除以標準差,再乘以 √252 ≈ 15.87 年化。
這個比率沒有單位,因為平均值的單位會與標準差的單位相消。每一天都要使用同一種單位:貨幣、R 倍數,或帳戶的百分比。
下面的帳戶是假設的,與索提諾比率指南使用的是同一個帳戶。每日結果為扣除費用後的 USD 淨額。
| 日 | 淨 P&L | 與 +30 平均值的差 | 差額平方 |
|---|
| 1 | +420 | +390 | 152,100 |
| 2 | −310 | −340 | 115,600 |
| 3 | +180 | +150 | 22,500 |
| 4 | +260 | +230 | 52,900 |
| 5 | −240 | −270 | 72,900 |
| 6 | −90 | −120 | 14,400 |
| 7 | +350 | +320 | 102,400 |
| 8 | −380 | −410 | 168,100 |
| 9 | +120 | +90 | 8,100 |
| 10 | −10 | −40 | 1,600 |
這 10 天合計 +300 USD,所以平均每日結果是 +30 USD。10 個平方值的總和為 710,600。
標準差為 √(710,600 ÷ 9) = 280.99 USD。每日比率為 30 ÷ 280.99 = 0.1068,年化後為 0.1068 × 15.87 = 1.69。
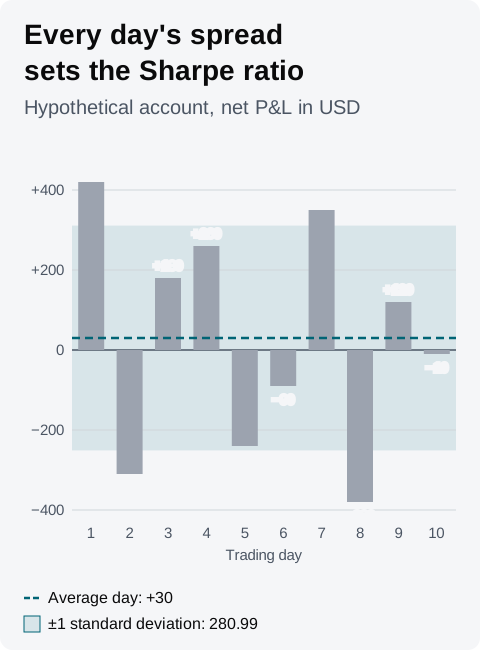 假設帳戶。每一天與 +30 USD 平均值的距離都會計入標準差,獲利日也包含在內。
這個比率的提出者用上面的公式來定義它。截至 2026 年 10 月 15 日,William Sharpe 1994 年的論文 The Sharpe Ratio 將歷史夏普比率定義為高於基準的平均報酬,除以這些超額報酬的標準差,並給出試算表公式 AVERAGE ÷ STDEV。公式周圍的選擇在各工具之間並不相同:
- 除數:截至 2026 年 10 月 15 日,Excel 的 STDEV.S 針對樣本除以 n − 1,STDEV.P 針對整個母體除以 n。改用 n 時,範例的標準差為 √(710,600 ÷ 10) = 266.57 USD,比率為 1.79。天數愈多,差距愈小。
- 天數:只以有交易的日子取平均,與以每個平日取平均並不相同,因為沒有交易的日子要算成 0。如果這 10 個交易日分布在 14 個平日內,4 個空白日會把平均降到 21.43 USD、標準差降到 234.22 USD,比率降到 1.45。
- 年化:√252 假設有 252 個和你所衡量的日子相似的日子。Sharpe 1994 年的論文針對可累加、且沒有序列相關的期間報酬推導出這種縮放。如果你每週交易 3 天,一年約 156 天,同樣的每日比率年化後為 0.1068 × √156 = 1.33。
- 無風險利率:扣除它會降低比率,而且它只適用於以報酬表示的結果。
要把你的數字與試算表、Broker 報表或其他期間的數字比較前,先確認兩邊使用相同的除數、天數、年化方式與利率。
Sharpe 1994 年的論文指出,平均報酬的 t 統計量等於每期比率乘以 √T,T 為報酬的個數。以範例來說,是 0.1068 × √10 = 0.34。平均每日結果只有其標準誤的約三分之一,標準誤為 280.99 ÷ √10 = 88.86 USD。
這麼小的 t 統計量,代表單獨一天就能改變結論。拿掉第 1 天(+420 USD 那天),其餘 9 天的平均是 −13.33 USD。
t 統計量隨天數的平方根增加。在相同的每日比率下,100 天為 1.07,252 天為 1.69。剛好 252 天時,t 統計量等於年化比率。由 10 天算出的年化 1.69,所依據的資料遠少於由一整年交易算出的同一數字。
沒有任何「好的夏普比率」門檻,可以直接套用到你自己的每日 P&L。作為參考,Sharpe 1994 年的論文以年比率 0.40 說明「股票市場」,依據是每年 6% 的平均超額報酬與 15% 的標準差這類典型估計。這個數字描述的是每天都投入資金的資本報酬率。以你有交易的日子的貨幣 P&L 算出的比率衡量的是另一件事,而且上面每一個選擇都會把範例的數字移到 1.33 到 1.79 之間,這個範圍比整個 0.40 還寬。
請把你的比率與你自己較早的期間比較,使用相同的算法,並且要有足夠的天數才有意義。
符號是唯一能單獨判讀的部分,而且只限於所衡量的期間。無風險利率為 0 時,比率低於 0 代表你在該期間的平均一天是虧錢的。
夏普比率用所有日子的分散程度去除你的平均一天,所以遠高於平均的獲利日,會和同樣遠低於平均的虧損日一樣拉大標準差。索提諾比率用同一個平均值除以下檔偏差,而下檔偏差只由虧損日決定。
以範例來說,Tradeways 在夏普比率 1.69 旁邊顯示索提諾比率 1.92。索提諾指南另外舉了一個帳戶,虧損日相同,但有一個大額獲利日:它的夏普比率降到 1.20,索提諾比率仍是 1.92。當兩個比率開始分歧時,請檢查是獲利日還是虧損日改變了。
這兩個比率都看不出帳戶從峰值回落了多深,最大 Drawdown 可以。獲利因子與交易期望值衡量的是你的 Trade,不做任何波動加權。
Tradeways Dashboard 上的夏普比率 Widget(說明見 Widget 文件)使用:
- 天數:Dashboard 範圍內有已平倉 Trade 的日子,依每筆 Trade 平倉當天(以你的 Tradeways 時區計算)分組。卡片會顯示天數,例如「10d · 年化」。
- 平均:這些日子 P&L 的平均值,依 Dashboard 的 P&L 顯示模式。
- 標準差:樣本標準差,除以 n − 1。
- 年化:√252。
- 無風險利率:在 Widget 設定中調整,預設為 0。Widget 會從平均每日結果中減去年利率除以 252。
以範例帳戶來說,P&L 以貨幣顯示、無風險利率為 0 時,Widget 顯示 1.69。如果你一年交易的天數少於 252 天,請記得 √252 描述的是每天都交易的一年,如上面的年化選擇所示。使用 STDEV.P 的試算表,對同樣這 10 天會顯示 1.79。
無風險利率是百分比報酬,所以只能從同樣以報酬表示的結果中扣除。當 Dashboard 以帳戶百分比顯示 P&L 時才使用它。P&L 使用其他任何單位時,請維持在 0。範圍內少於兩天,或每一天的結果都相同時,卡片會顯示「—」。
這個比率描述的是過去的結果,不能預測下一個盤別。在用它支持交易決策之前,請先閱讀 Tradeways 風險揭露。
看看 Tradeways Dashboard 能顯示什麼,再把夏普比率與索提諾比率 Widget 並排加入,檢視你想評估的期間。