Blog
風險報酬比:設定最低門檻,並檢查你的出場實際帶來多少
風險報酬比比較目標價的距離與停損價的距離。先依勝率設定最低門檻,再檢查已平倉 Trade 實際達到的比值。
閱讀時間 10 分鐘Dennis Jahn#術語表#指標
交易涉及風險。Tradeways 提供交易日誌與分析軟體,不提供投資建議。 閱讀風險揭露.
相關
Blog
風險報酬比比較目標價的距離與停損價的距離。先依勝率設定最低門檻,再檢查已平倉 Trade 實際達到的比值。
閱讀時間 10 分鐘Dennis Jahn#術語表#指標
交易涉及風險。Tradeways 提供交易日誌與分析軟體,不提供投資建議。 閱讀風險揭露.
相關
我們會使用 Cookie(包含分析用途)來改善 Tradeways。 · 隱私權
風險報酬比比較一筆 Trade 在目標價能賺多少,與在停損價會虧多少。多單在 100 進場,停損設在 98,目標設在 104,承擔 2 點風險去賺 4 點,比值為 2:1。在你的勝率下,扣除成本前剛好損益兩平的最低計畫比值是 (1 − 勝率) ÷ 勝率:勝率 40% 時為 1.50:1。接著檢查實際比值,也就是平均獲利 ÷ 平均虧損,看你的出場是否貫徹了計畫。
交易者寫這個比值時,有人寫 1:2,有人寫 2:1。本文使用報酬風險比(R:R),並且一律把報酬放在前面:2:1 代表目標價離進場價的距離是停損價的兩倍。
兩段距離都從進場價開始量:
空單在 50 進場,停損設在 51,目標設在 48.50,風險是 1,報酬是 1.50,所以 R:R 為 1.50:1。
部位大小不會改變計畫比值。以上面的多單範例來說,交易 100 股或 300 股,仍然是承擔 2 點風險去賺 4 點。部位大小改變的是承擔風險的貨幣金額,這可以用部位大小計算機算出。若要檢查單筆 Trade 的算式,請使用風險報酬比計算機。
計畫比值沒有計入佣金、點差與滑價,並且假設這筆 Trade 會在停損價或目標價全數出場。
計畫 R:R 必須搭配 Trade 的獲利頻率才有意義。期望值為零時,獲利 Trade 賺到的金額正好抵銷虧損 Trade 的損失:
| 勝率 | 扣除成本前的最低 R:R |
|---|---|
| 30% | 2.33:1 |
| 35% | 1.86:1 |
| 40% | 1.50:1 |
| 45% | 1.22:1 |
| 50% | 1.00:1 |
| 60% | 0.67:1 |
這是損益兩平勝率公式的反向解法。該篇從比值出發,算出你需要的勝率;這張表則從你的勝率出發,算出你需要的比值。
若要納入成本,請把成本換算成 R。假設 1 單位風險是 100 USD,一次來回平均成本 10 USD,則每筆 Trade 的成本是 0.10R。最低門檻變成:
勝率 40%、成本 0.10R 時,結果是 (0.60 + 0.10) ÷ 0.40 = 1.75:1。若獲利 Trade 都到達目標價、虧損 Trade 都在停損價出場,在這個勝率下計畫低於 1.75:1 的 Trade,在計入滑價前平均結果就是負的。
勝率請取自同一種 Setup、停損與目標距離大致相同的已平倉 Trade 樣本。Breakeven Trade 在勝率與你拿來比較的平均值中要用相同方式處理。目標價越遠,通常越不容易到達,因此在 1.50:1 下量到的勝率,不能直接套用到計畫為 3:1 的 Trade。最低門檻是計畫的下限,並不代表這個 Setup 會一直維持該勝率。
計畫與成交會有落差。有些獲利 Trade 在到達目標價前就先平倉,有些虧損則因滑價、跳空或移動停損而超過停損價。實際比值衡量的是實際發生的結果:
以下是一個假設的 20 筆已平倉 Trade 樣本。每筆承擔 100 USD 風險,計畫為 2:1,目標為 200 USD。結果為扣除成本前。
| 結果 | Trade 數 | 每筆結果 | 合計 |
|---|---|---|---|
| 到達目標價 | 3 | +200 USD | +600 USD |
| 在目標價前平倉 | 5 | +100 USD | +500 USD |
| 在停損價出場 | 10 | −100 USD | −1,000 USD |
| 虧損超過停損 | 2 | −150 USD | −300 USD |
| 合計 | 20 | −200 USD |
8 筆獲利 Trade 共賺 1,100 USD,平均獲利為 137.50 USD。12 筆虧損 Trade 共虧 1,300 USD,平均虧損為 108.33 USD。實際 R:R 為 137.50 ÷ 108.33 = 1.27:1。
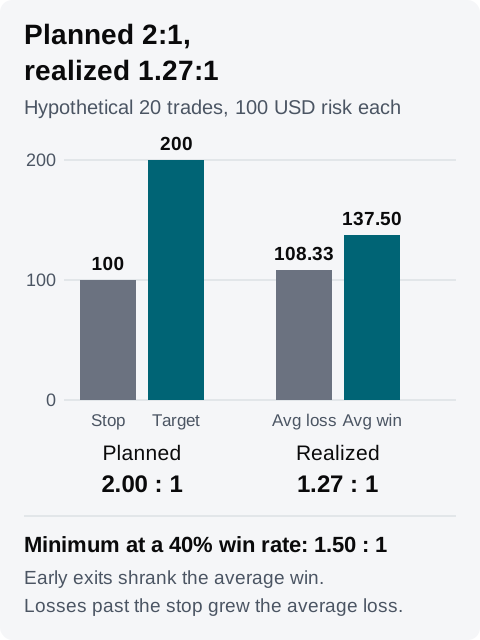
勝率是 20 筆中的 8 筆,也就是 40%,所以最低門檻是 1.50:1。計畫的 2:1 超過了這個門檻。如果每筆獲利 Trade 都到達目標價、每筆虧損都在停損價出場,同樣 40% 的勝率平均每筆會賺 +20 USD:0.40 × 200 − 0.60 × 100。部分提早出場的 Trade 也可能反轉成虧損,所以這是計畫的算術,而不是這個樣本會產生的結果。實際的 1.27:1 沒有達到最低門檻,樣本平均每筆 −10 USD:0.40 × 137.50 − 0.60 × 108.33。落差的兩邊都能在表中看到:5 筆提早出場拉低了平均獲利,2 筆超過停損價的虧損則拉高了平均虧損。
這個比較之所以成立,是因為每筆 Trade 都承擔相同的 100 USD 風險。當每筆風險大小不一,較大的 Trade 會主導兩項平均值,落差就混入了部位大小與出場的影響。這時請把每筆結果除以各自的初始風險,改為比較 R 倍數。
針對上面的假設樣本,筆記可以這樣寫:
策略 A,模擬帳戶,20 筆已平倉 Trade,每筆風險 100 USD。勝率 40%,因此扣除成本前的最低 R:R 為 1.50:1。每筆 Trade 都以 2:1 規劃,最低風險報酬比規則設為 1.50(本範例不含成本),20 筆全部通過。
實際:平均獲利 137.50 USD,平均虧損 108.33 USD,R:R 1.27:1,低於最低門檻。5 筆獲利 Trade 在到達目標價前平倉。2 筆虧損超過停損價 50 USD。
接下來 20 筆 Trade:記錄每次在目標價前出場的原因,再檢查這些原因是否重複出現。確認兩筆較大的虧損是來自滑價,還是移動了停損。
在 Tradeways 的策略中加入最低風險報酬比規則,並在下一批已平倉 Trade 的樣本出現後,與實際比值比較。歷史比值無法預測未來結果;請閱讀風險揭露。