交易涉及风险。Tradeways 提供交易日志和分析软件,不提供投资建议。 阅读风险披露.
相关
Risk of ruin(RoR,破产概率)是指在统计意义上的 Edge 还来不及兑现之前,账户触及既定 Drawdown 阈值的概率。它是单笔 MAE 在组合层面的对应指标。MAE 告诉你单笔 Trade 能承受多少浮亏;RoR 则告诉你,在账户不再成其为账户之前,它还能承受多少浮亏。
RoR 是对一个问题的闭式解答:给定一个 Edge、一个单笔风险占比和一个 Drawdown 阈值,触及该阈值的概率是多少?运行同一套策略的两个团队,RoR 可能相差悬殊。策略决定长期能否盈利,仓位决定能否活下来。
任何 Edge 都会带来连亏。一套胜率 55% 的系统照样会出现连续五次、六次、七次的亏损,因为独立的伯努利过程本就如此。连亏本身不是缺陷,缺陷在于:你用一个会在分布均值回归之前击穿 Drawdown 阈值的单笔风险占比,去承接这串连亏。
对于采用归一化 Edge 的固定下注规模,标准近似式如下:
RoR = ((1 - Edge) / (1 + Edge)) ^ U
其中 U 是当前 Equity 与破产阈值之间的资本单位数(账户规模除以单笔风险,再按你定义为破产的 Drawdown 缩放得到),Edge 则针对非对称盈亏做了归一化:
Edge = (WR × RR − LR) / (WR × RR + LR)
这里 WR 是胜率,LR 是败率,RR 是平均盈利除以平均亏损(R 倍数)。这就是 Vince 形式。对于对称的 1:1 盈亏,它会简化为 Edge = WR − LR。这个闭式公式适合用于仓位决策,而不适合精确估计尾部。对于非正态的收益分布,请改用蒙特卡洛模拟。
计算示例。 策略:胜率 55%,平均盈利 1.5R,平均亏损 1R。
Edge = (0.55 × 1.5 − 0.45) / (0.55 × 1.5 + 0.45)
     = (0.825 − 0.45) / (0.825 + 0.45)
     = 0.375 / 1.275 ≈ 0.294
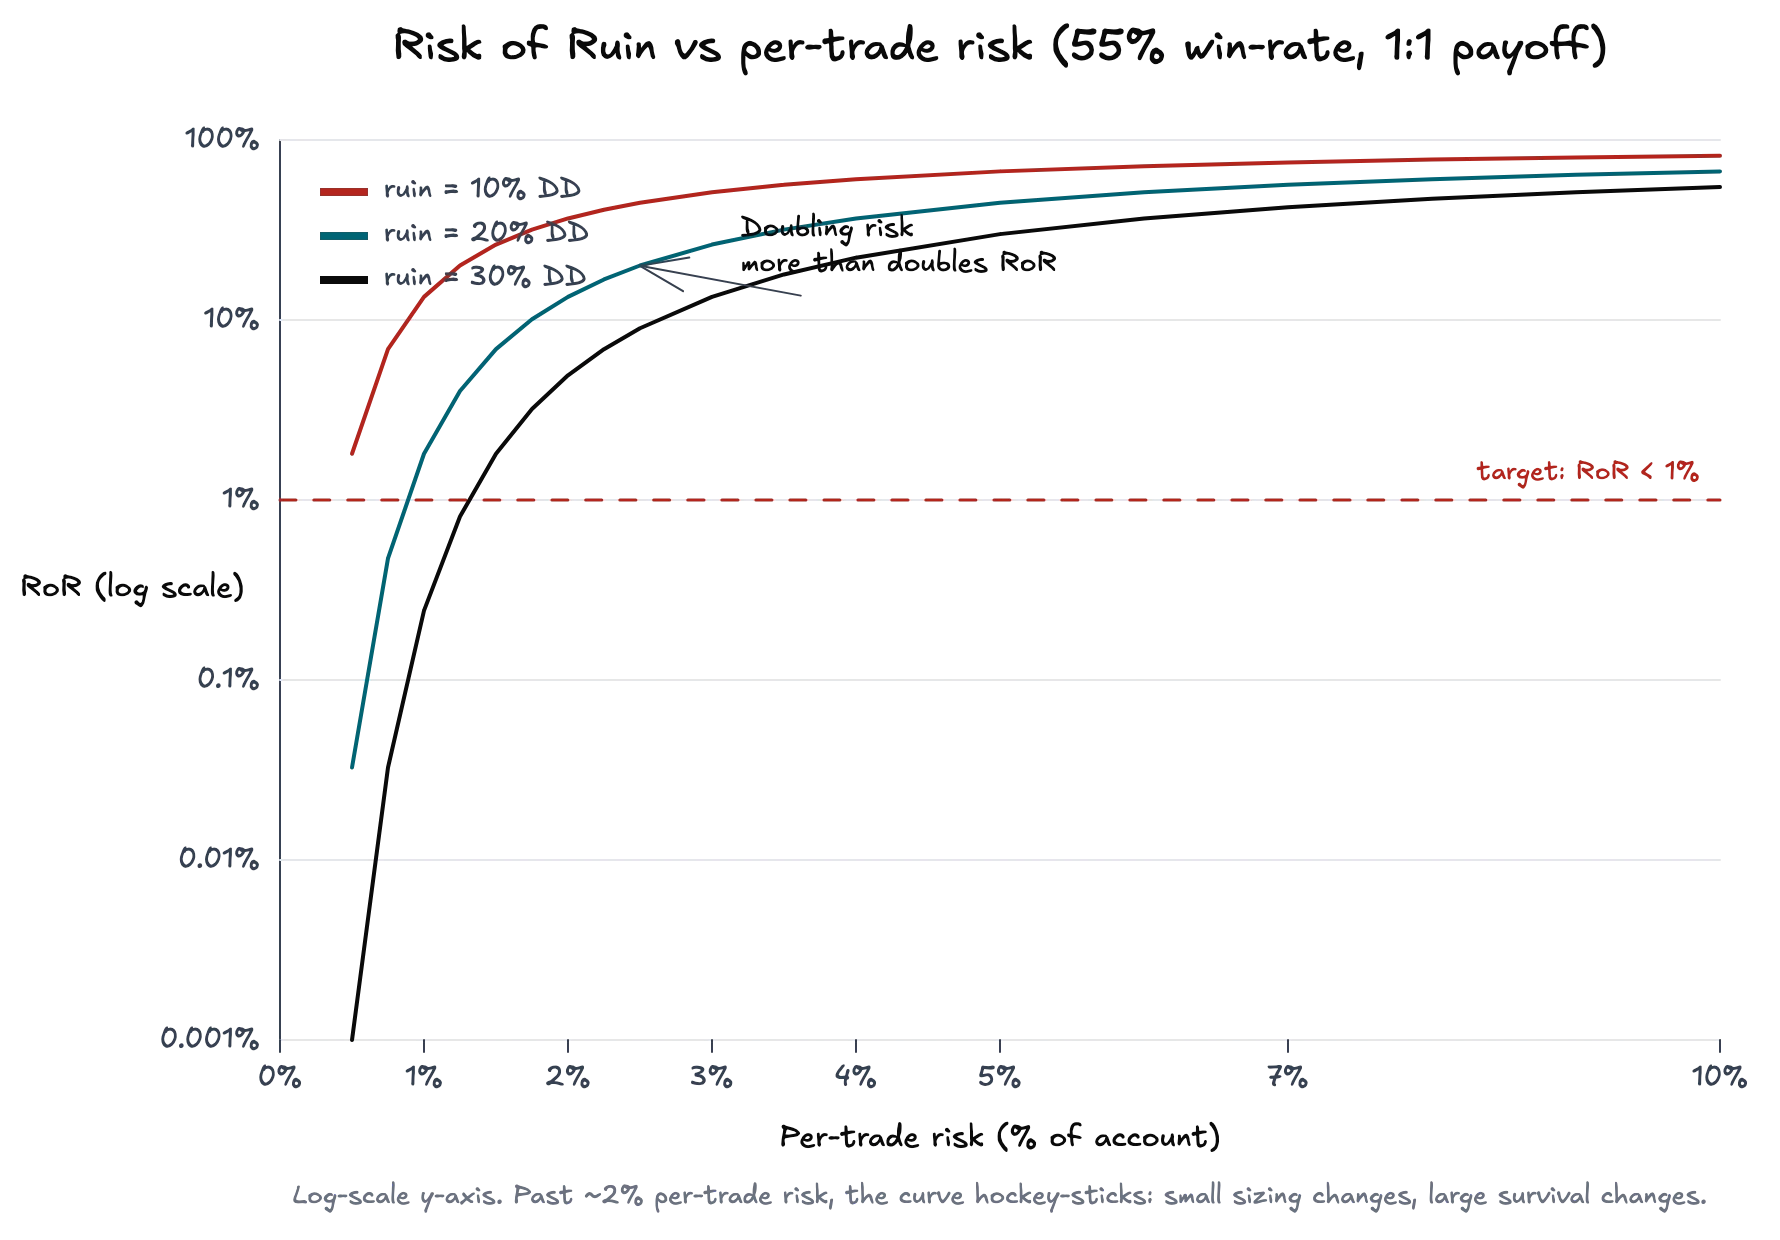
单笔风险 1%、Drawdown 阈值 20% 时,U = 20 / 1 = 20 个单位,于是 RoR = (0.706 / 1.294)^20 = 0.5456^20 ≈ 0.05%。把单笔风险提到 5%,U = 4,RoR ≈ 8.9%。策略没有变,存活概率却塌陷了两个数量级以上。
把单笔风险翻倍,RoR 增加的幅度不止一倍。这正是这张图想说明的重点。
公式里的指数就是到破产为止的资本单位数。风险翻倍,单位数减半。底数小于 1,所以把指数减半相当于取平方根,而不是减半。也就是说,U 每减半一次,RoR 大致就被平方一次。在单笔风险约 1% 到 2% 之前,曲线一直贴近零,之后便急剧上扬。超过 3%,即便是强 Edge,也很难把 RoR 压在机构通用的 1% 上限之下。
你计划承担的风险,和你实际承担的风险,不是同一个数字。MAE 分布偏宽,意味着由于滑点、点差扩大,或新闻时段止损被跳过,Trade 经常承受超出止损预算的浮亏。有效单笔风险等于你计划的风险,加上 MAE 分布的右尾。把计划值代入 RoR,会低估破产概率。
MAE 和 RoR 应当放在同一个 Dashboard 上。MAE 逐笔审视你的止损实际有多干净,RoR 则是它在组合层面的后果。收紧 MAE,无需改动任何一条仓位规则,RoR 就会改善。
破产不是余额归零。破产是超过某个 Drawdown 后,你就再也无法执行策略的那个临界点。对某些交易者而言是 30%,对多数专业人士而言更接近 20%,而对 prop 账户来说则由外部设定,通常是 5% 到 10%。
正确的做法是先固定 Drawdown 阈值,再倒推单笔风险。在 0.29 的 Edge 和 20% 的 Drawdown 阈值下,若想把 RoR 压到 1% 以下,就要解 0.5456^U = 0.01 求 U,得到 U ≈ 7.6。于是单笔风险落在 20 / 7.6 ≈ 2.6%。把阈值砍到 10%,单笔最大风险就降到 1.3%。再把 Edge 砍掉一半,连 1% 的单笔风险看起来都显得激进。
真正在实战中管用的,正是这个倒推的形式。你不是先选定单笔风险,再看 RoR 是多少;而是先选定你要求的存活概率和你能扛得住的 Drawdown,再据此读出单笔风险。
团队第一次跑这套计算时,常会踩到几个坑。
U。请把相关持仓当作一个建仓单位看待,而不是多个。RoR 上了 Dashboard 之后,有三个具体动作。
第一,在确定仓位之前先确定存活目标。RoR 1% 是零售层面的上限,0.1% 是专业团队所处的水平。任何高于 5% 的数字都是结构性问题,靠优化入场永远修不好。
第二,每月跑一次倒推公式。Edge 会漂移,策略会衰减。上个季度安全的单笔风险,这个季度未必安全。请用最近 100 笔 Trade 的真实 Edge 重算,而不是凭你对策略刚上线时的印象。
第三,把这个数字和 MAE 配对使用。RoR 单独告诉你数学怎么说,MAE 则告诉你现实偏离数学有多远。当你按有效风险而非计划风险来建仓时,这条曲线才会变得诚实。