博客
最大延续幅度:Tradeways 如何计算 MCE
计算 MCE 和出场后的有利延续,了解部分出场如何影响结果,并用同一 Setup 的 Trade 比较出场规则。
9 分钟阅读Dennis Jahn#指标#Playbook#术语表
交易涉及风险。Tradeways 提供交易日志和分析软件,不提供投资建议。 阅读风险披露.
相关
博客
计算 MCE 和出场后的有利延续,了解部分出场如何影响结果,并用同一 Setup 的 Trade 比较出场规则。
9 分钟阅读Dennis Jahn#指标#Playbook#术语表
交易涉及风险。Tradeways 提供交易日志和分析软件,不提供投资建议。 阅读风险披露.
相关
我们使用 Cookie(包括分析类)来改进 Tradeways。 · 隐私
最大延续幅度(MCE)是 Tradeways 在 Trade 平仓后的限定时间窗口内计算出的最高假设价格 P&L。计算以已实现价格 P&L 为起点,按最后平仓的数量,加上最终出场价之后的有利价格变动。已实现结果是 MCE 的下限。
要计算出场后的额外延续,用相同单位的 MCE 减去已实现价格 P&L。例如,MCE 为 +9,已实现结果为 +4,表示平仓后出现了 5 个单位的额外有利变动。
这一计算假设最后平仓的数量在观察窗口内继续持有,求出相应的价格 P&L。之前已平仓的部分仍按已实现结果计算,不会重新开仓整个持仓。
Tradeways 对每根观测到的 K 线取有利价格:Long Trade 取最高价,Short Trade 取最低价。它将该价格与最终出场价的距离换算为标的的计算单位,再乘以最后平仓的数量。随后把结果加到已实现价格 P&L 上,取其中的最大值,但不会低于原来的已实现结果。
费用和其他调整项不计入这一价格计算。与 Trade 结果比较时,请保持单位和货币一致。扣除费用后的净结果不一定是 MCE 使用的基准值。
假设一笔 Long Trade 在 100 入场,并在 104 全部出场。数量为 1,每个 Tick 等于 1 个价格单位。不计费用、调整项和货币转换。已实现价格 P&L 为 +4 Tick。
如果平仓后窗口内观测到的最高价是 109,有利延续就是 109 − 104 = 5 Tick。MCE 等于已实现的 4 加上这 5,即 +9 Tick。
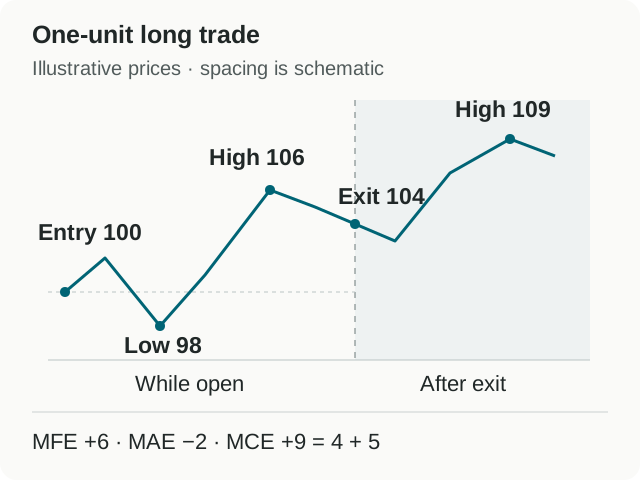
如果平仓后观测到的所有价格都不高于 104,MCE 就保持在 +4。虽然出场后没有额外的有利变动,MCE 仍为正值。要看有利延续,需比较 MCE 和已实现基准值;正负号只能说明假设总结果高于还是低于零。
再假设一笔 Long Trade 在 100 入场、96 出场,仍使用数量为 1 的设定。已实现价格 P&L 为 −4 Tick。
| 平仓后观测到的最高价 | 出场后的有利延续 | MCE |
|---|---|---|
| 95 | 无;保持出场基准 | −4 |
| 98 | 98 − 96 = 2 | −4 + 2 = −2 |
| 101 | 101 − 96 = 5 | −4 + 5 = +1 |
中间一行的价格在出场后有利变动了 2 Tick,MCE 却仍为负。这表示即使出场后有有利变动,假设总结果仍低于价格 Breakeven 点。
Short Trade 也有同样的区别,只是价格下降代表有利延续。用 MCE 减去同单位的已实现价格基准值,得到额外延续。复盘时,请将该延续与实际已实现结果分开记录。
Tradeways 按以下公式计算窗口长度:
min(4 hours, max(5 minutes, holding duration × 5))
窗口从 Trade 最终平仓时开始。持仓时长是从开仓到平仓经过的时间。
| 持仓时长 | 时长的 5 倍 | 平仓后的观察窗口 |
|---|---|---|
| 30 秒 | 2.5 分钟 | 应用下限后为 5 分钟 |
| 90 秒 | 7.5 分钟 | 7.5 分钟 |
| 10 分钟 | 50 分钟 | 50 分钟 |
| 30 分钟 | 150 分钟 | 2.5 小时 |
| 2 小时 | 10 小时 | 应用上限后为 4 小时 |
窗口结束后达到的价格不计入 MCE,即使更宽时间范围的图表上能看到该价格。将指标与图表比较前,先核对窗口。
假设一笔 Long 持仓在 100 入场,数量为 2。你在 103 平掉 1 个单位,在 104 平掉最后 1 个单位。每个 Tick 等于 1 个价格单位,不计成本,已实现价格 P&L 为按数量计算的 3 + 4 = 7 Tick。
如果窗口内价格达到 109,最后 1 个单位在本次计算中会增加 5。MCE 为 7 + 5 = 12。平仓后价格变动不会再乘以 2,因为另 1 个单位已经提前平仓。若仍按 2 个单位计算,就会错误地得到 17。
比较出场方式不同的 Trade 前,请核对成交记录。分批出场 Trade 与一次性全部出场 Trade 的 MCE 差异,可能同时来自剩余数量和价格走势。
打开 Trade 中的指标说明,查看观察窗口和数据来源。待计算或缺少市场数据的结果不能当成实测的零。如果图表下方出现参考市场提示,比较时应考虑该来源与 Broker 行情的差异。
然后用相同单位比较 MCE 与已实现价格基准值,检查出场后到有利极值之间的价格路径。如果另一条出场规则会让 Trade 在达到该极值前触及 Stop Loss,应记录 Stop Loss 的结果,而不是把之后的最高价或最低价算作出场价。测试替代规则时,也要写明成本和成交假设。
先确定具体的复盘问题,例如目标价是否反复让 Trade 在后续有利变动出现前出场。选择采用相同 Setup 和同一版本出场规则的 Trade。将数据不完整的 Trade 单独列出。
记录每笔 Trade 的已实现价格结果、MCE、额外延续、观察窗口、最后平仓数量和出场原因。也要包括没有额外延续的 Trade。只挑 MCE 最大的记录,会漏掉现有出场规则已经捕捉到窗口内全部有利变动的情况。
然后逐步比较:
对于上面数量为 1 的示例,复盘笔记可以写成:
已实现价格 P&L +4;MCE +9;额外延续 5;平仓后窗口为 50 分钟。我在计划的目标价平仓。
我会比较这个 Setup 中的目标价出场,包括没有额外延续的 Trade。对每笔 Trade,我会记录替代出场规则是否能让持仓穿过中间的价格路径,以及最终会在哪里平仓。
这样就能进行明确的比较,而不会把之后出现的每一个有利价格都当作可以成交的出场价。替代规则的结果应与实际交易记录分开保存。
使用 MFE、MAE 和 MCE 复盘指南,将一笔 Trade 的出场后延续与持仓期间的走势放在一起看。