Kỳ vọng giao dịch: cách tính và kiểm tra mẫu của bạn
Tính kỳ vọng giao dịch từ một nhóm giao dịch xác định. Xử lý chi phí, giao dịch có kết quả bằng 0 và đầu vào của công cụ tính, rồi lưu một ghi chú nhật ký có thể tái lập.
Chúng tôi dùng cookie, bao gồm cookie phân tích, để cải thiện Tradeways. · Quyền riêng tư
Kỳ vọng giao dịch trong quá khứ là kết quả trung bình trên mỗi giao dịch trong một mẫu xác định. Cộng các kết quả sau chi phí rồi chia cho số giao dịch. Giá trị dương cho biết mẫu đó có mức trung bình dương. Giá trị này không xác định được giao dịch tiếp theo, hay mẫu tiếp theo, sẽ mang lại kết quả gì.
Để kiểm tra con số của bạn, hãy giữ nhất quán tài khoản, chiến lược, giai đoạn và đơn vị. Ví dụ dưới đây cho thấy cách xử lý chi phí và các giao dịch có kết quả bằng 0 trong công cụ tính kỳ vọng giao dịch, sau đó ghi lại phép tính vào nhật ký.
Dùng các giao dịch đã đóng mà bạn có thể kiểm chứng kết quả. Đưa vào mọi giao dịch đáp ứng định nghĩa mẫu, kể cả các giao dịch có kết quả bằng 0.
Bạn có thể biểu thị kết quả bằng một đồng tiền của tài khoản hoặc bằng bội số R. Khi tính R theo từng giao dịch, hãy chia kết quả của mỗi giao dịch cho mức rủi ro ban đầu của chính giao dịch đó trước khi lấy trung bình. Không chia tổng số tiền cho một mức rủi ro tùy ý rồi gọi đó là R trung bình.
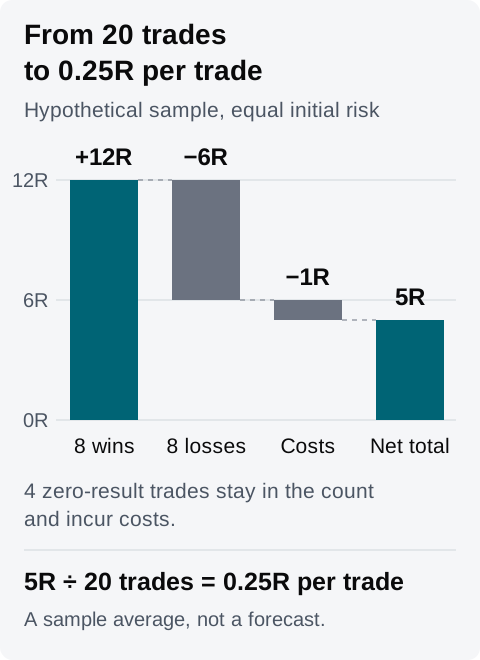
Dưới đây là một mẫu giả định gồm 20 giao dịch đã đóng. Mỗi giao dịch có cùng mức rủi ro ban đầu và mỗi giao dịch tốn 0,05R chi phí. Các số lượng được chọn để phép tính dễ kiểm tra; 20 giao dịch không phải là ngưỡng để xác nhận kết quả.
Kết quả trước chi phí
Số giao dịch
Tổng kết quả trước chi phí
+1,50R
8
+12,00R
−0,75R
8
−6,00R
0R
4
0R
Tổng
20
+6,00R
Chi phí là 20 × 0,05R = 1R. Trừ khoản này một lần: 6R − 1R = 5R sau chi phí. Chia cho toàn bộ 20 giao dịch, bạn được 0,25R mỗi giao dịch.
Phép tính giả định. Bốn giao dịch có kết quả bằng 0 không cộng thêm R gộp, nhưng vẫn được tính vào số giao dịch và mỗi giao dịch vẫn chịu chi phí 0,05R trong ví dụ.
Nếu kết quả giao dịch đã ghi nhận đã bao gồm chi phí, hãy cộng các kết quả ròng đó rồi chia cho 20. Trừ thêm lần nữa cùng các khoản phí đó sẽ làm mức trung bình thấp hơn thực tế.
Công cụ tính kết hợp tỷ lệ thắng, mức thắng trung bình, mức thua trung bình và chi phí mỗi giao dịch. Công cụ đặt tỷ lệ thua bằng 100% trừ tỷ lệ thắng, nên nhóm thứ hai gồm mọi giao dịch không thắng. Khi mẫu có giao dịch với kết quả bằng 0, hãy đưa chúng vào mức trung bình của nhóm này.
Trong ví dụ, tám giao dịch dương cho tỷ lệ thắng 8 ÷ 20 = 40%. 12 giao dịch còn lại gồm tám giao dịch thua và bốn giao dịch bằng 0. Tổng lỗ gộp của chúng là 6R, nên đầu vào Lệnh thua trung bình của công cụ là 6R ÷ 12 = 0,50R. Mức trung bình của riêng tám giao dịch thua là 0,75R, nhưng đó không phải là đầu vào nên dùng với nhóm 60% giao dịch không thắng của công cụ này.
Phép tính là 0,40 × 1,50R − 0,60 × 0,50R − 0,05R = 0,25R mỗi giao dịch. Nhân với 20 cho cùng tổng 5R như hồ sơ ở trên.
Ví dụ này nhóm giao dịch theo kết quả trước chi phí vì chi phí được trừ riêng. Nếu bạn dùng kết quả sau chi phí, hãy nhóm và lấy trung bình các kết quả ròng đó, rồi đặt đầu vào chi phí riêng bằng 0. Không sao chép tỷ lệ thắng từ nhật ký khi chưa kiểm tra cách nhật ký đó phân loại giao dịch hòa vốn.
Giữ nguyên các đầu vào về mức lãi lỗ và chi phí ở trên, nhưng đổi tỷ lệ thắng thành 30%. Mức trung bình tính được trở thành 0,30 × 1,50R − 0,70 × 0,50R − 0,05R = 0,05R mỗi giao dịch. Thay đổi mười điểm phần trăm làm mức trung bình mô hình giảm 0,20R.
Đây là một kịch bản giả định, không phải một mẫu thứ hai đã quan sát được. Hãy ghi lại đầu vào nào lấy từ hồ sơ và đầu vào nào bạn đã tự thay đổi.
Tổng dự phóng của công cụ tính là mức trung bình nhân với số giao dịch bạn nhập. Đổi số giao dịch từ 20 thành 200 sẽ tăng dự phóng từ 5R lên 50R. Việc này không thêm hồ sơ giao dịch nào và không chứng minh mức trung bình sẽ duy trì. Cả dự phóng lẫn mức trung bình dương trong quá khứ đều không cho bạn biết nên dùng quy mô vị thế nào.
Dùng các hồ sơ đứng sau con số để việc rà soát có thể tái lập:
Chọn tài khoản và đặt bộ lọc toàn cục theo chiến lược, giai đoạn đã hoàn tất và các giao dịch đã đóng. Kiểm tra múi giờ được dùng cho giai đoạn đó.
Mở Nhật ký giao dịch và xóa mọi bộ lọc cục bộ có thể loại bỏ các hồ sơ phù hợp. Kiểm tra kết quả giao dịch và phí trước khi sao chép đầu vào.
Nếu bạn so sánh các widget trên bảng điều khiển, hãy kiểm tra tài khoản được ghim và bộ lọc của từng widget. Xếp lớp kết hợp bộ lọc của widget với bộ lọc toàn cục; Thay thế cho widget bộ lọc riêng. Phạm vi khác nhau có thể cho ra các con số khác nhau từ cùng một tài khoản.
Giữ nhất quán đơn vị hiển thị. Khi dùng R, hãy kiểm tra cơ sở rủi ro của từng con số trước khi so sánh với phép tính theo từng giao dịch của bạn. Chỉ trùng nhãn thì chưa chứng minh được các phép tính dùng cùng mẫu số.
Lưu định nghĩa mẫu, phép tính và các câu hỏi chưa giải quyết vào một trang nhật ký hoặc mục hằng tuần liên quan. Liên kết các giao dịch bạn đã kiểm tra và chờ đến khi trạng thái đã lưu xuất hiện.
Giá trị widget trống hoặc chưa đầy đủ không có nghĩa là bằng 0. Hãy kiểm tra các đầu vào còn thiếu trước khi diễn giải. Tài liệu về widget giải thích các trạng thái tài khoản, bộ lọc và dữ liệu.
Với mẫu giả định ở trên, một ghi chú hoàn chỉnh có thể như sau:
Tài khoản luyện tập, Chiến lược A, 14–18 tháng 9 năm 2026, Europe/Zurich. Tôi đã đưa vào toàn bộ 20 giao dịch đã đóng thuộc phạm vi đó. Trong ví dụ này, tất cả đều có cùng mức rủi ro ban đầu.
Trước chi phí: tám giao dịch ở mức +1,50R, tám giao dịch ở mức −0,75R và bốn giao dịch ở mức 0R. Tổng gộp 6R. Chi phí 1R. Tổng ròng 5R, tức 0,25R mỗi giao dịch.
Đầu vào của công cụ tính: tỷ lệ thắng 40%, lệnh thắng trung bình 1,50R, kết quả trung bình của nhóm không thắng −0,50R được nhập thành mức lỗ 0,50R, chi phí 0,05R, số giao dịch 20. Công cụ tính khớp với tổng trong hồ sơ. Nhãn tỷ lệ thua 60% của công cụ bao gồm bốn giao dịch có kết quả bằng 0.
Tôi cũng thử một tỷ lệ thắng giả định 30%, giữ nguyên các đầu vào khác về mức lãi lỗ. Kết quả là 0,05R mỗi giao dịch. Tôi chưa quan sát kịch bản đó và chưa xác định được liệu mức trung bình nào sẽ duy trì.
Dùng nhật ký Tradeways để lưu mẫu của riêng bạn cùng các hồ sơ đứng sau nó. Để hiểu giới hạn của việc dùng kết quả quá khứ trong quyết định giao dịch, hãy đọc thông báo rủi ro.