Chúng tôi dùng cookie, bao gồm cookie phân tích, để cải thiện Tradeways. · Quyền riêng tư
Đường vốn trong lịch sử cho thấy một chuỗi kết quả: chuỗi đã thực sự xảy ra. Mô phỏng Monte Carlo đặt câu hỏi cùng dữ liệu đó có thể tạo ra kết quả thế nào qua nhiều đường đi khác. Mô phỏng không cải thiện giao dịch hay dự đoán thị trường. Nó cho thấy thứ tự và sự lặp lại của kết quả trước đây có thể làm thay đổi đường vốn mà bạn phải trải qua đến mức nào.
Điểm khác biệt này giúp mô phỏng trả lời một nhiệm vụ cụ thể: kiểm tra liệu độ ổn định biểu kiến của chiến lược có phụ thuộc vào một chuỗi thuận lợi hay không. Kết quả là một khoảng kết quả có điều kiện, không phải dự báo.
Có hai câu hỏi khác nhau có thể đặt ra cho lịch sử giao dịch:
Dự phóng: Nếu các kết quả giống mẫu đã lọc này lặp lại trong nhóm giao dịch tiếp theo, khoảng kết quả có thể là gì?
Xáo trộn: Đường vốn có thể khác đến đâu nếu chính các giao dịch này xuất hiện theo thứ tự khác?
Hai chế độ dùng cùng dữ liệu nguồn nhưng trả lời câu hỏi khác nhau. Không nên dùng kết quả của chế độ này để trả lời câu hỏi của chế độ kia.
Tradeways chạy cả hai chế độ trong trình duyệt từ các giao dịch thực tế đã nhập. Phạm vi tài khoản đang hoạt động và bộ lọc giao dịch hiện tại xác định đầu vào, vì vậy bạn có thể tách riêng một chiến lược, mã, hướng, khoảng thời gian hoặc bộ lọc được hỗ trợ khác mà không phải nhập lại tỷ lệ thắng và ước tính tỷ lệ lợi nhuận. Phân tích Monte Carlo cập nhật khi phạm vi thay đổi và ghi rõ kết quả là mô phỏng từ các giao dịch trước đây, không phải dự báo.
Chế độ dự phóng xây dựng từng đường đi theo từng giao dịch bằng cách lấy mẫu từ các kết quả lịch sử đã lọc. Một kết quả có thể được chọn nhiều lần hoặc không được chọn trong một lần chạy. Đây là phương pháp lấy mẫu có hoàn lại.
Bạn chọn một chân trời, chẳng hạn 100 giao dịch tiếp theo, rồi mô phỏng lặp lại quá trình nhiều lần. Kết quả cho thấy độ rộng của các đường đi và kết quả cuối cùng theo một giả định rõ ràng: lịch sử đã chọn là mô hình hữu ích cho những kết quả có thể lặp lại.
Dự phóng phù hợp với câu hỏi hướng về tương lai nhưng có điều kiện. Nó có thể cho thấy mức trung bình lịch sử dương vẫn tạo ra đường đi thua lỗ, sụt giảm sâu hoặc thời gian phục hồi dài. Nó không cho biết lợi thế của chiến lược có tiếp tục hay không, điều kiện thị trường có thay đổi hay không hoặc giao dịch tương lai có tuân theo cùng phân phối hay không.
Chế độ xáo trộn dùng mỗi giao dịch trong mẫu đã lọc đúng một lần trên mỗi đường đi và chỉ thay đổi thứ tự. Trong chế độ P&L cộng dồn, mọi đường đi vì vậy kết thúc ở cùng một tổng. Phần thay đổi là đường đến tổng đó: chuỗi thua lỗ, đỉnh vốn, thời điểm phục hồi và mức sụt giảm tối đa.
Chế độ này trả lời câu hỏi về nguồn gốc kết quả. Nếu đường vốn lịch sử có vẻ ổn định nhưng nhiều thứ tự khác tạo ra mức sụt giảm sâu hơn đáng kể, một phần độ ổn định đến từ may mắn về thứ tự. Nếu phân phối sụt giảm vẫn hẹp qua nhiều thứ tự, đường đi quan sát được ít phụ thuộc hơn vào thời điểm xuất hiện của giao dịch thắng và thua.
Xáo trộn không tạo ra kết quả giao dịch mới và không ước tính nhóm giao dịch tiếp theo. Nó cũng phá vỡ cấu trúc tuần tự trong chuỗi ban đầu. Nếu kết quả phụ thuộc vào chế độ thị trường, vị thế chồng lấn hoặc thay đổi quy mô có chủ đích, hãy diễn giải kết quả như phép kiểm tra thứ tự, không phải mô hình của các phụ thuộc đó.
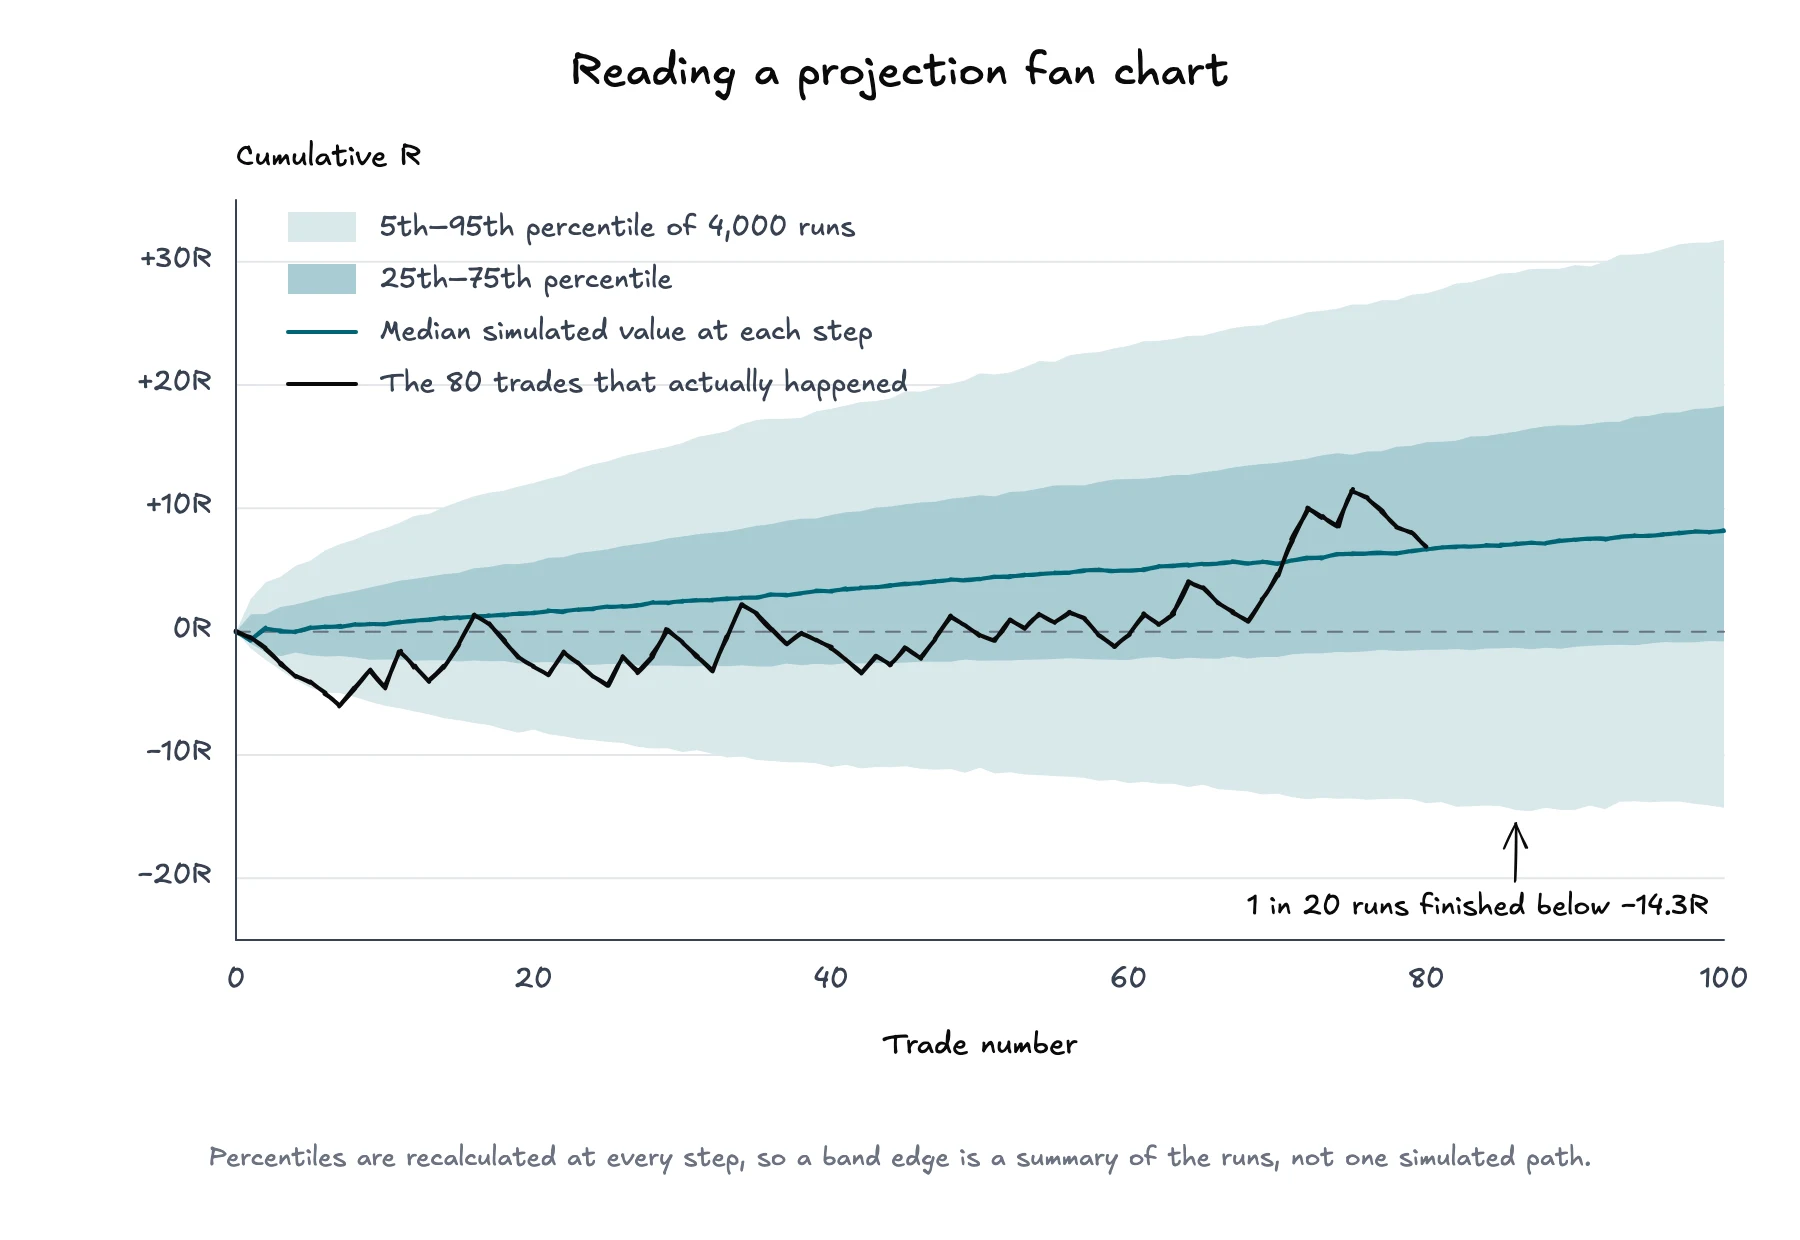
Biểu đồ quạt đặt số giao dịch trên trục ngang và kết quả tích lũy trên trục dọc. Ở mỗi bước, mô phỏng sắp xếp mọi giá trị đường đi rồi đánh dấu các phân vị. Đường trung vị là giá trị mô phỏng nằm giữa. Các dải rộng hơn, chẳng hạn từ phân vị thứ 5 đến 95, cho thấy phần lớn hơn của độ phân tán mô phỏng.
Một dự phóng minh họa: 4.000 lần chạy gồm 100 giao dịch lấy từ lịch sử đã lọc gồm 80 giao dịch. Từ cùng dữ liệu, trung vị tăng nhưng phân vị thứ 5 không tăng.
Đọc biểu đồ theo ba bước:
Đọc phần giữa. Trung vị cho biết kết quả mô phỏng nằm giữa tại mỗi số lượng giao dịch. Đây không phải đường đi kỳ vọng hay một cam kết.
Đọc độ rộng. Quạt mở rộng nhanh nghĩa là chuỗi tạo ra khoảng kết quả tích lũy rộng theo các giả định đã chọn.
So sánh đường thực tế. Đường lịch sử cho biết chuỗi thực tế nằm ở đâu so với khoảng mô phỏng. Một đường gần dải ngoài là không thường gặp trong mô hình này, nhưng không chứng minh chiến lược hay cách thực hiện bất thường trong mọi mô hình có thể có.
Ranh giới phân vị được tính riêng ở mỗi bước. Vì vậy, đường phân vị thứ 5 không nhất thiết là một đường mô phỏng liên tục và không có nghĩa là xác suất vốn tương lai luôn nằm trên đó là 95%. Đây là phần tóm tắt theo từng điểm của các lần chạy.
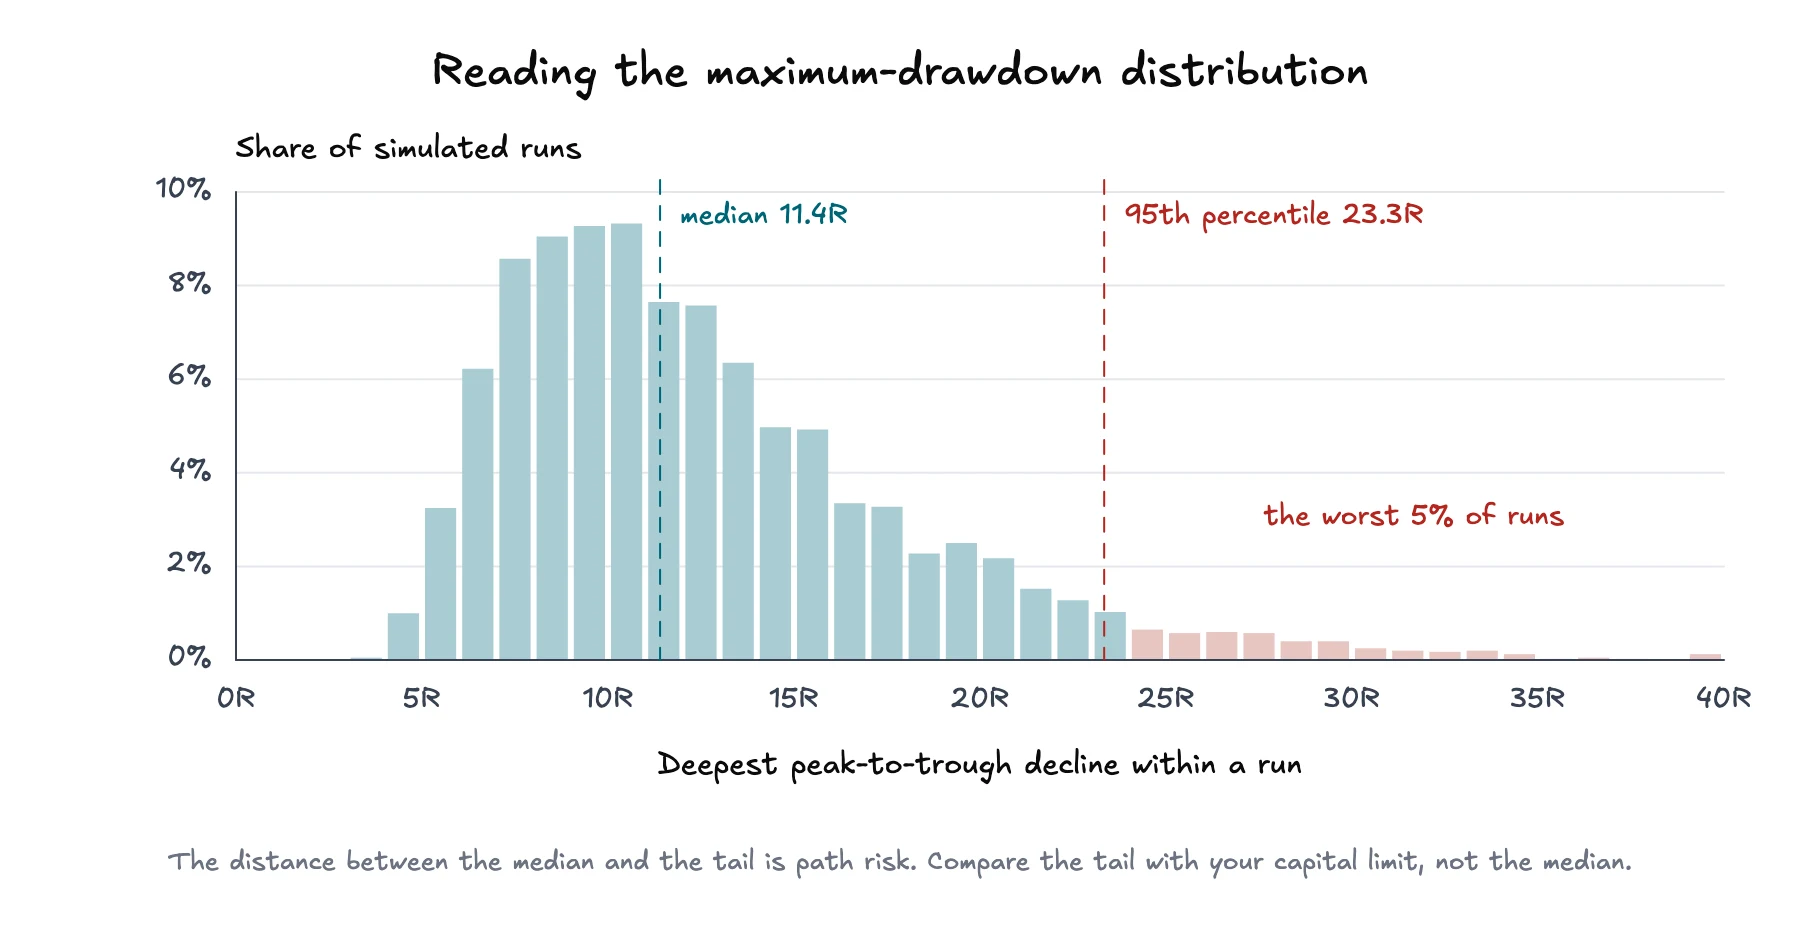
Biểu đồ quạt hiển thị kết quả tích lũy. Phân phối sụt giảm trả lời câu hỏi khác: mỗi đường mô phỏng đã giảm bao xa so với đỉnh trước đó trước khi phục hồi hoặc kết thúc?
Với mỗi lần chạy, mô phỏng ghi lại mức giảm tối đa từ đỉnh xuống đáy của đường đó. Phân phối sau đó nhóm các mức sụt giảm tối đa. Phần giữa mô tả mức giảm tệ nhất điển hình trong mô phỏng, còn phần đuôi trên cho thấy các mức giảm sâu hơn chỉ xuất hiện trong ít lần chạy.
Cùng các lần chạy nhưng trả lời câu hỏi khác. Mức giảm tệ nhất trung vị là 11,4R; một trong hai mươi lần chạy vượt 23,3R.
Hãy chú ý đến phần đuôi thay vì chỉ nhìn giá trị trung bình. Mức sụt giảm trung vị có thể chấp nhận được vẫn có thể đi cùng mức sụt giảm phân vị thứ 95 lớn hơn nhiều. Khoảng cách đó thể hiện rủi ro đường đi. So sánh nó với giới hạn vốn và điểm mà chiến lược không còn có thể được thực hiện theo kế hoạch.
Khái niệm này có liên quan nhưng không giống rủi ro phá sản. Sụt giảm đo khoản giảm từ đỉnh xuống đáy trên một đường đi. Phá sản cần một ngưỡng vốn xác định và hỏi bao nhiêu đường mô phỏng chạm ngưỡng đó. Công cụ mô phỏng rủi ro phá sản phù hợp khi bạn muốn kiểm tra các giả định tự đặt về tỷ lệ thắng, tỷ lệ lợi nhuận, rủi ro giao dịch và vốn. Phân tích Monte Carlo dùng phân phối từ lịch sử giao dịch đã nhập và lọc.
Hãy dùng mô phỏng như một công cụ so sánh thay vì một điểm số duy nhất.
Chọn phạm vi tài khoản và bộ lọc khớp với chiến lược hoặc quyết định đang rà soát.
Kiểm tra mẫu trước khi diễn giải kết quả. Xác nhận các trường hợp loại trừ, giá trị còn thiếu và số giao dịch phù hợp có thể chấp nhận được.
Chạy chế độ xáo trộn trước để tách tổng hiệu suất khỏi may mắn về thứ tự.
Đọc phần đuôi mức sụt giảm tối đa và khoảng chuỗi thua lỗ trước kết quả cuối cùng trung vị.
Chuyển sang chế độ dự phóng, chọn chân trời phù hợp với kỳ quyết định và xem quạt mở rộng nhanh đến đâu.
Mỗi lần chỉ thay đổi một bộ lọc có cơ sở. Nếu loại bỏ một chế độ thị trường, mô hình hoặc tài khoản làm phân phối thay đổi mạnh, hãy tìm nguyên nhân thay vì chọn kết quả bạn muốn.
Mô phỏng có thể cho biết kết quả quan sát được nhạy cảm đến đâu với cách lấy mẫu và thứ tự. Nó không thể xác nhận lợi thế của chiến lược, sửa dữ liệu đầu vào thiên lệch hoặc chọn quy mô vị thế. Quy mô vị thế là một quyết định riêng: tiêu chuẩn Kelly mô tả tỷ lệ tối ưu cho tăng trưởng dưới các giả định chặt chẽ, còn phân tích rủi ro phá sản tập trung vào xác suất vượt ngưỡng vốn.
Kết quả Monte Carlo hỗ trợ các nhận định có điều kiện theo đầu vào: với mẫu đã lọc, chế độ, chân trời và số lần chạy này, một khoảng kết quả nhất định đã xuất hiện. Nó không hỗ trợ nhận định rằng lợi nhuận hoặc sụt giảm tương lai được bảo đảm, rằng các kết quả độc lập hoặc mẫu đã lọc sẽ tiếp tục đại diện cho tương lai.
Giới hạn đó là lý do cần ghi rõ nguồn gốc, xem phần đuôi và chạy lại phép kiểm tra khi tập giao dịch cơ sở thay đổi. Giá trị của mô phỏng không nằm ở một đường vốn hấp dẫn hơn, mà ở việc cho thấy mức bất định đã có trong chính dữ liệu giao dịch hiện tại.