Equity Curve ในอดีตแสดงผลลัพธ์เพียงลำดับเดียว คือลำดับที่เกิดขึ้นจริง Monte Carlo Simulation ตั้งคำถามว่าหลักฐานชุดเดียวกันอาจมีหน้าตาอย่างไรในเส้นทางทางเลือกจำนวนมาก วิธีนี้ไม่ได้ทำให้เทรดดีขึ้นหรือคาดการณ์ตลาด แต่แสดงว่าลำดับและการเกิดซ้ำของผลลัพธ์ในอดีตอาจเปลี่ยนเส้นทางที่คุณต้องเทรดผ่านมากเพียงใด
ความแตกต่างนี้ทำให้ Simulation ใช้กับงานที่ชัดเจนได้ นั่นคือทดสอบว่าความเสถียรที่เห็นของกลยุทธ์ขึ้นอยู่กับลำดับที่เป็นใจเพียงลำดับเดียวหรือไม่ ผลลัพธ์เป็นช่วงผลลัพธ์ภายใต้เงื่อนไข ไม่ใช่การคาดการณ์
เทรดเดอร์อาจถามประวัติเทรดได้สองคำถามที่แตกต่างกัน
Projection: หากผลลัพธ์คล้ายกับตัวอย่างที่กรองไว้นี้เกิดซ้ำในเทรดชุดถัดไป ช่วงผลลัพธ์ที่เป็นไปได้คือเท่าใดReshuffle: เส้นทางอาจต่างไปมากเพียงใด หากเทรดชุดเดิมทุกเทรดเกิดในลำดับอื่น
สองโหมดใช้ข้อมูลต้นทางเดียวกันแต่ตอบคนละคำถาม การมองว่าสองโหมดใช้แทนกันได้ทำให้ตีความผลลัพธ์ผิดได้ง่าย
Tradeways รันทั้งสองโหมดใน Browser จากเทรดที่นำเข้าจริง Account Scope ที่ใช้งานและ Trade Filter ปัจจุบันกำหนดข้อมูลนำเข้า คุณจึงแยกกลยุทธ์ Symbol, Direction, ช่วงเวลา หรือตัวกรองอื่นที่รองรับได้โดยไม่ต้องกรอก Win rate และ Payoff ใหม่ การวิเคราะห์ Monte Carlo จะอัปเดตเมื่อ Scope เปลี่ยน และระบุว่าผลลัพธ์เป็น Simulation จากเทรดในอดีต ไม่ใช่การคาดการณ์
โหมด Projection สร้างแต่ละเส้นทางทีละเทรด โดยสุ่มจากผลลัพธ์ในอดีตที่กรองไว้ ผลลัพธ์หนึ่งอาจถูกสุ่มมากกว่าหนึ่งครั้งหรือไม่ถูกสุ่มเลยในรอบหนึ่ง วิธีนี้เรียกว่าการสุ่มแบบใส่คืน
คุณเลือก Horizon เช่น 100 เทรดถัดไป แล้ว Simulation ทำกระบวนการซ้ำหลายครั้ง ผลลัพธ์แสดงว่าเส้นทางและค่าปลายทางกระจายกว้างเพียงใดภายใต้สมมติฐานที่ระบุชัดเจนข้อเดียว นั่นคือตัวอย่างประวัติที่เลือกเป็นแบบจำลองที่เหมาะสมสำหรับผลลัพธ์ที่อาจเกิดซ้ำ
Projection เหมาะกับคำถามที่มองไปข้างหน้าแต่มีเงื่อนไข วิธีนี้อาจแสดงว่าค่าเฉลี่ยในอดีตที่เป็นบวกยังมีเส้นทางขาดทุน Drawdown ลึก หรือระยะฟื้นตัวยาวได้ แต่ไม่สามารถบอกว่า Edge ของกลยุทธ์จะคงอยู่หรือไม่ สภาวะตลาดจะเปลี่ยนหรือไม่ หรือเทรดในอนาคตจะมีการแจกแจงแบบเดิมหรือไม่
โปรดทราบ
Projection ใช้หลักฐานที่คุณเลือกซ้ำ ตัวอย่างแคบ เทรดที่หายไป สภาวะตลาดที่ไม่เป็นปัจจุบัน
หรือตัวกรองที่เลือกเฉพาะผลลัพธ์ดี จะสร้าง Simulation ที่ดูแคบหรือเป็นบวก
โดยไม่ได้ทำให้หลักฐานพื้นฐานแข็งแรงขึ้น
โหมด Reshuffle ใช้ทุกเทรดในตัวอย่างที่กรองไว้หนึ่งครั้งพอดีต่อหนึ่งเส้นทาง และเปลี่ยนเฉพาะลำดับ ในมุมมอง P&L แบบบวกสะสม ทุกเส้นทางจึงจบที่ยอดรวมเดียวกัน สิ่งที่เปลี่ยนคือเส้นทางไปยังยอดนั้น ได้แก่ ชุดขาดทุน จุดสูงของ Equity เวลาฟื้นตัว และ Maximum Drawdown
โหมดนี้ตอบคำถามเรื่องที่มาของผลลัพธ์ หากกราฟในอดีตดูเรียบ แต่ลำดับทางเลือกจำนวนมากมี Drawdown ลึกกว่าอย่างมีนัยสำคัญ ความเรียบบางส่วนมาจากโชคด้านลำดับ หากการกระจาย Drawdown ยังคงแคบในหลายลำดับ เส้นทางจริงก็พึ่งจังหวะที่กำไรและขาดทุนมาถึงน้อยกว่า
Reshuffle ไม่ได้สร้างผลลัพธ์เทรดใหม่ และไม่ได้ประมาณเทรดชุดถัดไป นอกจากนี้ยังตัดโครงสร้างต่อเนื่องในลำดับเดิม หากผลลัพธ์ขึ้นอยู่กับ Regime, Position ที่ซ้อนกัน หรือการเปลี่ยนขนาดอย่างตั้งใจ ให้ตีความผลลัพธ์เป็นการทดสอบลำดับ ไม่ใช่แบบจำลองความสัมพันธ์เหล่านั้น
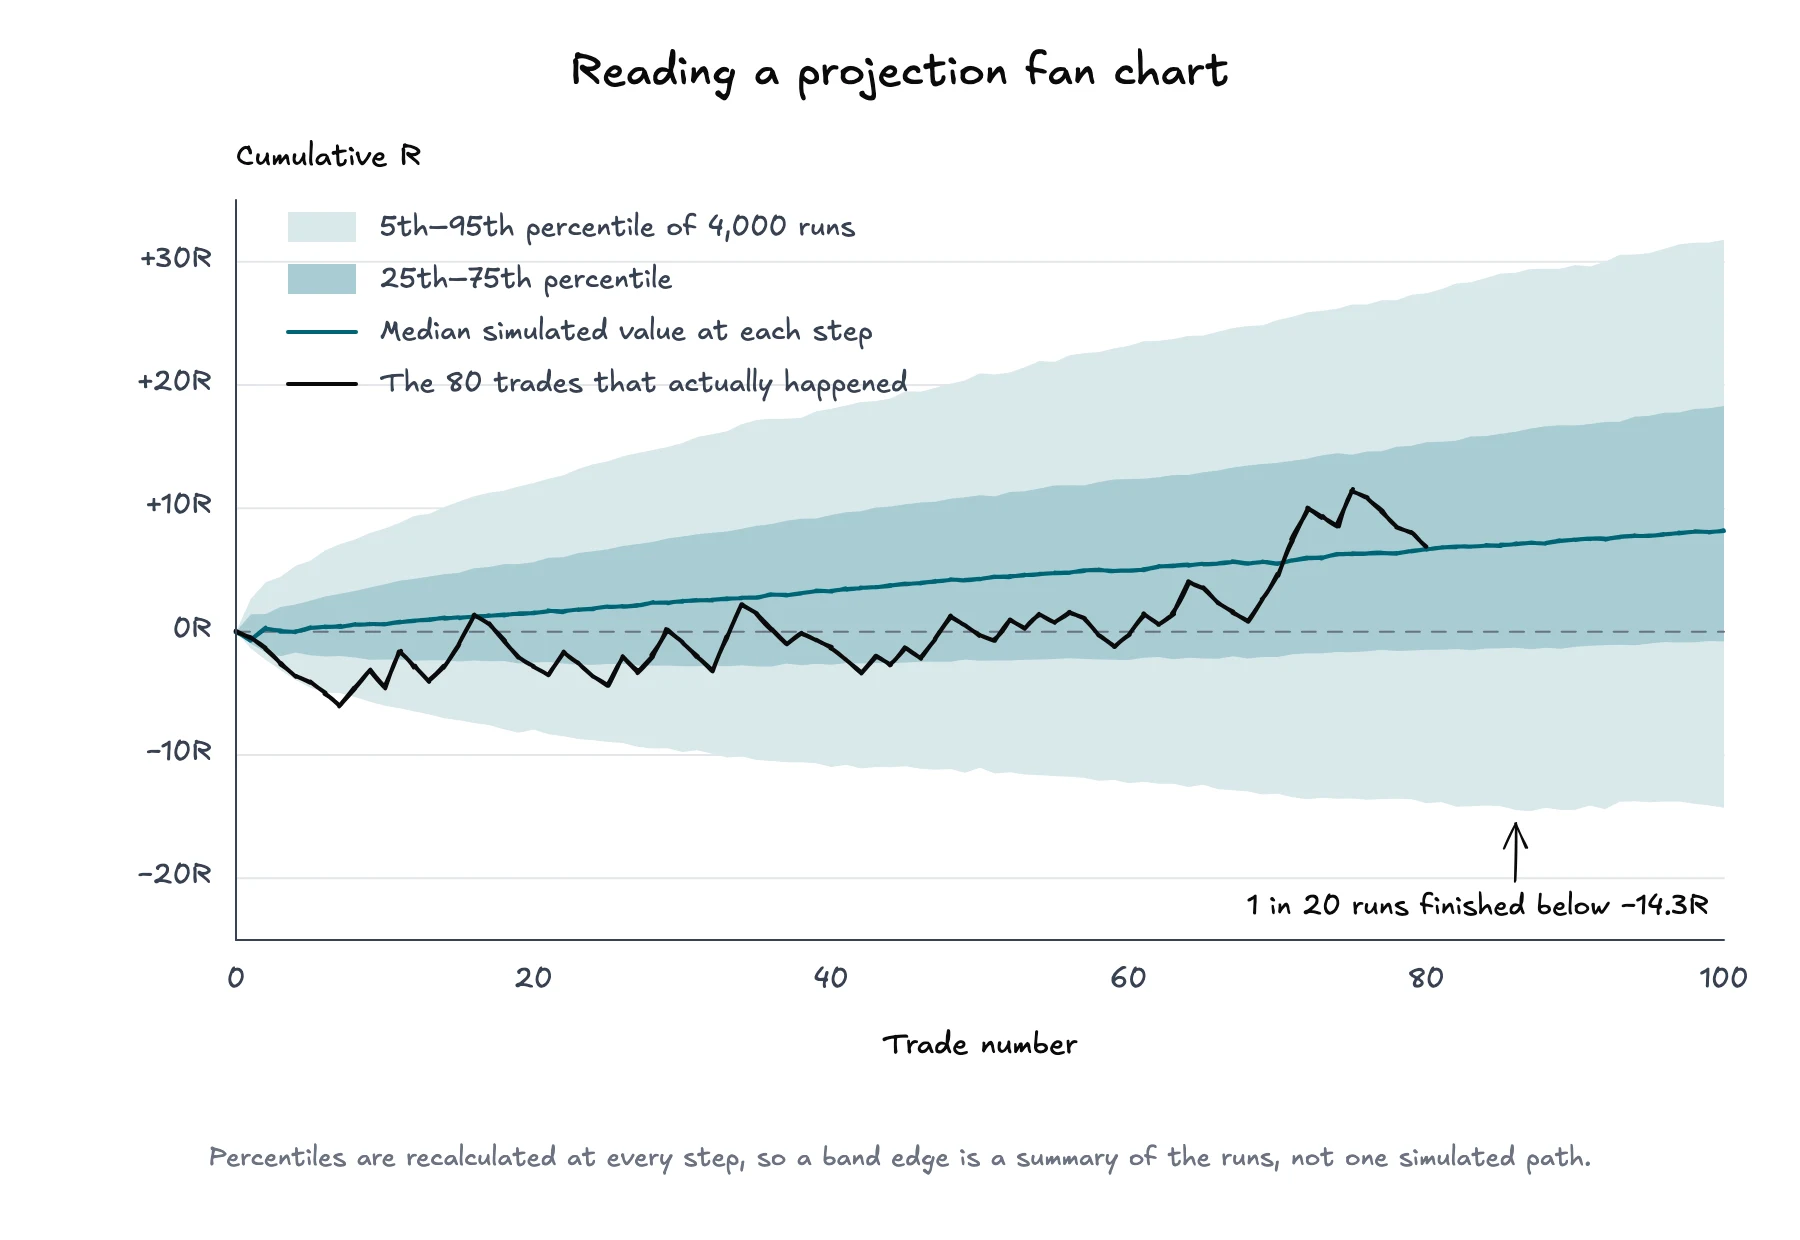
Fan Chart แสดงจำนวนเทรดบนแกนนอนและผลลัพธ์สะสมบนแกนตั้ง ในแต่ละขั้น Simulation จะเรียงค่าจากทุกเส้นทางและทำเครื่องหมาย Percentile เส้นมัธยฐานคือค่าจำลองตรงกลาง แถบที่กว้างขึ้น เช่น ช่วง Percentile ที่ 5 ถึง 95 แสดงการกระจายของ Simulation มากขึ้น
ตัวอย่าง Projection จำนวน 4,000 รอบ รอบละ 100 เทรด สุ่มจากประวัติที่กรองไว้ 80 เทรด มัธยฐานสูงขึ้น แต่ Percentile ที่ 5 ไม่สูงขึ้น แม้ใช้หลักฐานเดียวกัน อ่านกราฟเป็นสามขั้นตอน
ดูค่ากลาง มัธยฐานแสดงผลลัพธ์จำลองตรงกลางในแต่ละจำนวนเทรด ไม่ใช่เส้นทางคาดหวังและไม่ใช่คำรับรองดูความกว้าง พัดที่กว้างขึ้นเร็วหมายถึงลำดับสร้างช่วงผลลัพธ์สะสมที่กว้างภายใต้สมมติฐานที่เลือกเทียบกับกราฟจริง เส้นทางในอดีตแสดงว่าลำดับที่เกิดขึ้นจริงอยู่ตรงไหนเมื่อเทียบกับช่วงจำลอง เส้นทางใกล้แถบด้านนอกถือว่าเกิดไม่บ่อยภายในแบบจำลองนี้ แต่ไม่ได้พิสูจน์ว่ากลยุทธ์หรือ Execution ผิดปกติในทุกแบบจำลองที่เป็นไปได้
ขอบเขต Percentile คำนวณแยกกันทุกขั้น ดังนั้นเส้น Percentile ที่ 5 ไม่จำเป็นต้องเป็นเส้นทางจำลองเส้นเดียวต่อเนื่อง และไม่ได้หมายความว่ามีโอกาส 95% ที่ Equity ในอนาคตจะอยู่เหนือเส้นนี้ แต่เป็นสรุปแต่ละจุดของรอบจำลอง
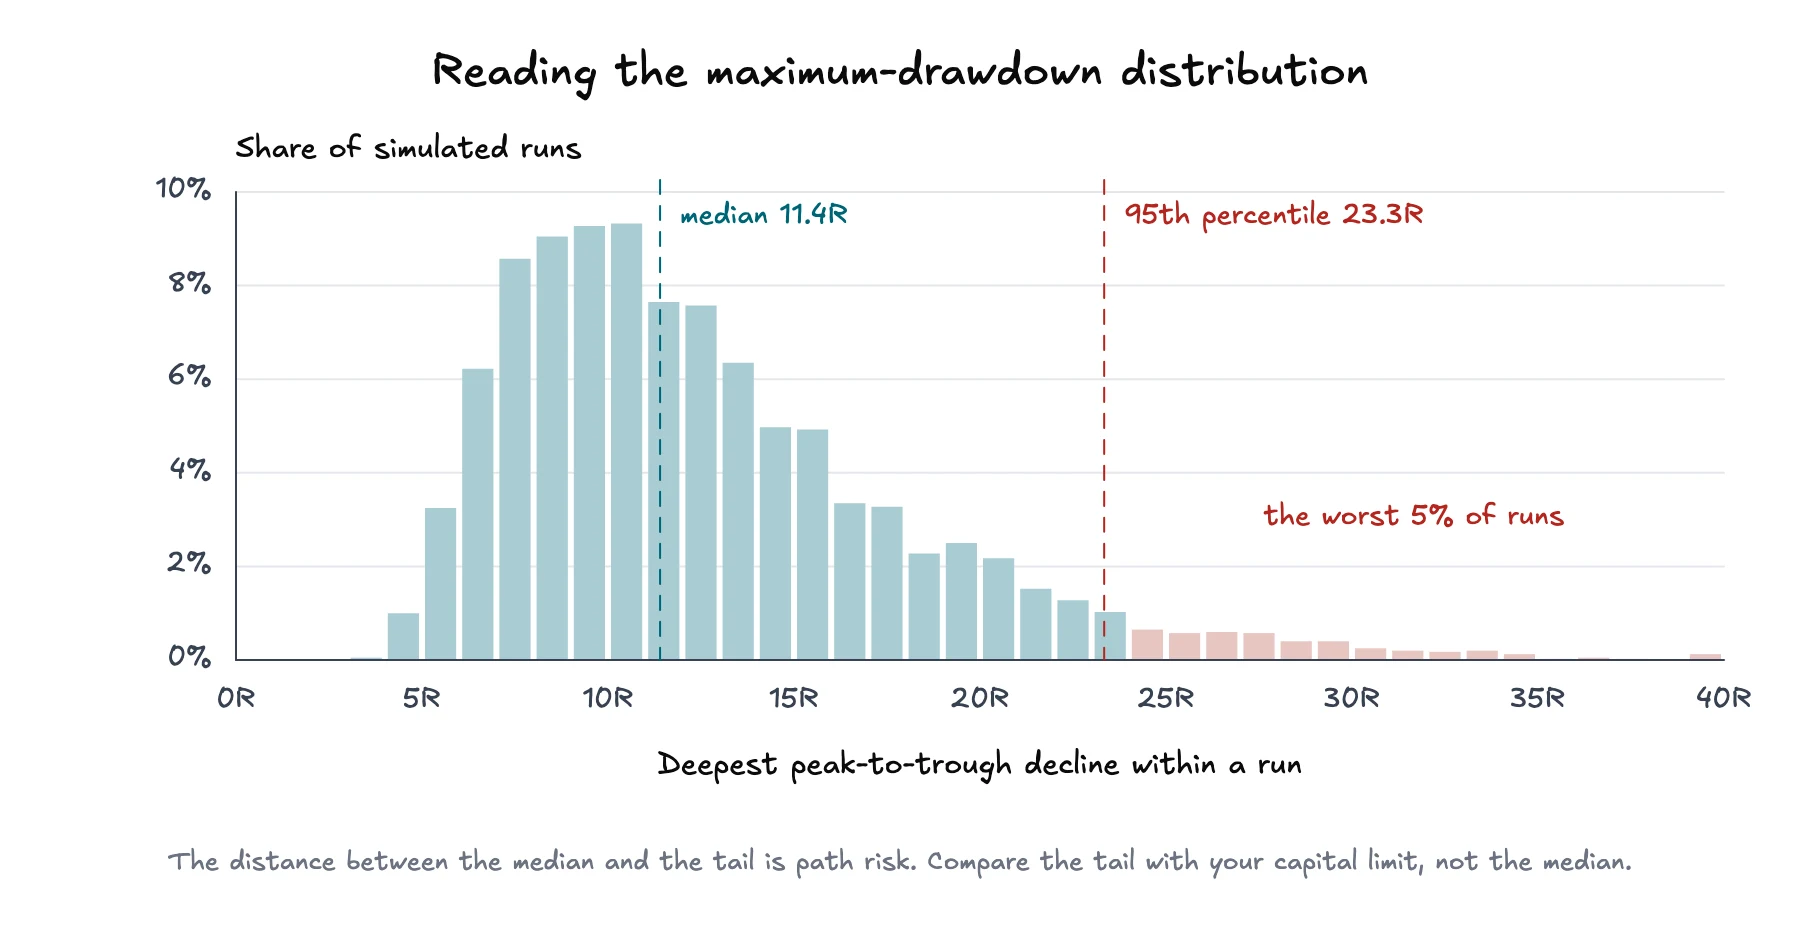
Fan Chart แสดงผลลัพธ์สะสม ส่วนการกระจาย Drawdown ตอบอีกคำถามหนึ่ง แต่ละเส้นทางจำลองลดลงจากจุดสูงก่อนหน้าของตัวเองมากเพียงใดก่อนฟื้นตัวหรือสิ้นสุด
ในทุกครั้งที่รัน Simulation จะบันทึกการลดลงสูงสุดจากจุดสูงสุดถึงจุดต่ำสุดของเส้นทางนั้น แล้วนำ Maximum Drawdown มาจัดกลุ่มเป็นการกระจาย ค่ากลางอธิบายการลดลงเลวร้ายที่สุดโดยทั่วไปใน Simulation ส่วนหางบนแสดงการลดลงที่ลึกกว่าและเกิดในจำนวนรอบน้อยกว่า
รอบจำลองชุดเดิมแต่ตอบอีกคำถามหนึ่ง การลดลงเลวร้ายที่สุดที่มัธยฐานคือ 11.4R และหนึ่งในยี่สิบรอบเกิน 23.3R ให้ความสำคัญกับส่วนหาง ไม่ใช่เพียงค่าเฉลี่ย Drawdown มัธยฐานที่รับได้อาจเกิดพร้อม Drawdown ที่ Percentile 95 ซึ่งใหญ่กว่ามาก ส่วนต่างนี้คือข้อมูลเกี่ยวกับความเสี่ยงของเส้นทาง นำไปเทียบกับข้อจำกัดเงินทุนและจุดที่กลยุทธ์ไม่สามารถดำเนินตามแผนต่อได้
แนวคิดนี้เกี่ยวข้องกับแต่ไม่เหมือน ความเสี่ยงที่จะหมดทุน Drawdown วัดการลดลงจากจุดสูงสุดถึงจุดต่ำสุดตามเส้นทาง ส่วนการหมดทุนต้องกำหนดเกณฑ์เงินทุนและถามว่าเส้นทางจำลองแตะเกณฑ์นั้นบ่อยเพียงใด เครื่องจำลองความเสี่ยงที่จะหมดทุน เหมาะเมื่อคุณต้องการทดสอบ Win rate, Payoff, ความเสี่ยงต่อเทรด และเงินทุนที่กำหนดเอง ส่วน Monte Carlo Analysis ใช้การแจกแจงจากประวัติเทรดนำเข้าที่กรองไว้
ใช้ Simulation เป็นเครื่องมือเปรียบเทียบ ไม่ใช่คะแนนเดียว
เลือก Account Scope และตัวกรองให้ตรงกับกลยุทธ์หรือการตัดสินใจที่กำลังทบทวน
ตรวจสอบตัวอย่างก่อนตีความผลลัพธ์ ยืนยันว่ารายการที่ตัดออก ค่าที่หายไป และจำนวนเทรดที่ตรงเงื่อนไขยอมรับได้
รันโหมด Reshuffle ก่อนเพื่อแยกผลงานรวมออกจากโชคด้านลำดับ
ดูส่วนหางของ Maximum Drawdown และช่วงชุดขาดทุนก่อนผลลัพธ์สุดท้ายที่มัธยฐาน
เปลี่ยนเป็นโหมด Projection เลือก Horizon ที่ตรงกับช่วงเวลาตัดสินใจ แล้วดูว่าพัดกว้างขึ้นเร็วเพียงใด
เปลี่ยนตัวกรองที่มีเหตุผลครั้งละหนึ่งค่า หากการตัด Regime ตลาด Setup หรือบัญชีออกทำให้การกระจายเปลี่ยนอย่างมาก ให้ตรวจสอบสาเหตุแทนการเลือกผลลัพธ์ที่ต้องการ
Simulation บอกได้ว่าผลลัพธ์ที่สังเกตไวต่อการสุ่มและลำดับเพียงใด แต่ไม่สามารถยืนยัน Edge ของกลยุทธ์ แก้ข้อมูลนำเข้าที่มีอคติ หรือเลือก Position Size การกำหนดขนาดเป็นอีกการตัดสินใจหนึ่ง Kelly Criterion อธิบายสัดส่วนที่เหมาะต่อการเติบโตภายใต้สมมติฐานที่เข้มงวด ส่วนการวิเคราะห์ Risk of Ruin เน้นโอกาสข้ามเกณฑ์เงินทุน
ผล Monte Carlo สนับสนุนข้อความที่มีเงื่อนไขตามข้อมูลนำเข้า เช่น ภายใต้ตัวอย่างที่กรองไว้ โหมดนี้ Horizon นี้ และจำนวนรอบเท่านี้ พบผลลัพธ์ในช่วงที่กำหนด ไม่สามารถใช้ยืนยันว่าผลตอบแทนหรือ Drawdown ในอนาคตจะเกิดแน่นอน ผลลัพธ์เป็นอิสระจากกัน หรือข้อมูลตัวอย่างจะยังเป็นตัวแทนที่เหมาะสมต่อไป
ข้อจำกัดนี้ไม่ใช่เหตุผลให้ทิ้งการวิเคราะห์ แต่เป็นเหตุผลที่ต้องระบุที่มาของข้อมูล ตรวจสอบส่วนหาง และรันทดสอบใหม่เมื่อชุดเทรดพื้นฐานเปลี่ยน คุณค่าไม่ได้อยู่ที่ Equity Curve ที่ดูดีขึ้น แต่อยู่ที่การเห็นความไม่แน่นอนซึ่งมีอยู่แล้วในหลักฐานชุดเดียวกันให้ชัดขึ้น