Critério de Kelly: calcule com os seus trades e escolha uma fração
O critério de Kelly indica a parcela da conta que um trade perdedor médio pode custar para o crescimento mais rápido no longo prazo. Calcule-o a partir da taxa de acerto e da razão de payoff, veja o que ele dimensiona e escolha uma fração que o seu número de trades sustente.
Dennis JahnAtualizado em 16 de out. de 20269 min de leitura
Você já sabe como funciona. Agora veja em os seus trades.
Importe seu histórico uma vez. A Tradeways calcula cada número deste artigo em todos os trades que você já fez, e o mantém atualizado a cada trade que você fizer depois.
Podemos enviar lembretes de checkout, dicas de trading, novidades do produto e ofertas ocasionais. Cancele quando quiser.
MetaTrader e ATAS sincronizam sozinhos. Tradovate e TradingView sincronizam pela extensão de navegador. Toda outra plataforma chega como arquivo.
Usamos cookies de análise para melhorar o Tradeways. Você escolhe quais usamos.Usamos cookies, incluindo os de análise, para melhorar o Tradeways.· Privacidade
Nesta página7
O critério de Kelly é a parcela da conta a arriscar em cada trade para que a conta cresça na maior taxa possível no longo prazo. Para trades que ou ganham ou perdem, ele é Kelly % = W − (1 − W) ÷ R, em que W é a sua taxa de acerto e R é o seu ganho médio dividido pela sua perda média. Com taxa de acerto de 45% e ganho médio igual ao dobro da perda média, o Kelly é 0,45 − 0,55 ÷ 2 = 17,5%.
Esses 17,5% são a parcela da conta que um trade perdedor médio custaria, e são um teto, não uma meta. Este guia mostra como calcular o valor a partir do seu diário, o que acontece com o crescimento de cada lado dele e por que o número de trades por trás da sua taxa de acerto decide quanto dele usar.
Conte os seus trades vencedores e perdedores no período que você quer avaliar. Deixe os trades de breakeven fora das duas contagens.
Divida os vencedores pela soma de vencedores e perdedores. Esse é W, a sua taxa de acerto.
Divida o total dos trades vencedores pelo número de vencedores e o total dos trades perdedores pelo número de perdedores. Esses são o seu ganho médio e a sua perda média.
Divida o ganho médio pelo valor absoluto da perda média. Esse é R, a sua razão de payoff.
Calcule W − (1 − W) ÷ R.
Um resultado positivo é o máximo que uma perda média deve custar, como parcela da conta. Um resultado igual ou inferior a 0 significa que os trades medidos não tinham edge para dimensionar: com essas médias, qualquer valor arriscado reduz o crescimento da conta no longo prazo.
O trader abaixo é hipotético. Em 44 trades fechados, ele teve 18 vencedores, 22 perdedores e 4 breakevens, em uma conta de 25.000 USD.
Dado
Cálculo
Valor
Taxa de acerto W
18 ÷ (18 + 22)
45%
Ganho médio
5.400 USD ÷ 18
300 USD
Perda média
3.300 USD ÷ 22
150 USD
Payoff R
300 ÷ 150
2,0
Kelly
0,45 − (0,55 ÷ 2,0)
17,5%
Com o Kelly integral, um trade perdedor médio custaria 17,5% de 25.000 USD, ou seja, 4.375 USD. O meio Kelly é 2.187,50 USD e um quarto de Kelly é 1.093,75 USD. A perda média real do trader, de 150 USD, é 0,6% da conta.
A fórmula trata um trade como uma aposta: você perde o valor que colocou em risco ou ganha R vezes esse valor. Por isso, a fração de Kelly dimensiona a sua perda média, não o valor da sua posição e não necessariamente o seu stop.
Se a sua perda média é igual ao valor que você planeja arriscar até o stop, os dois são o mesmo. Se você costuma sair antes do stop, a sua perda média é menor que o risco planejado. Digamos que o trader acima perca, em média, 0,8 do risco planejado. Para manter a perda média no meio Kelly, 8,75% da conta, o risco planejado por trade seria 8,75% ÷ 0,8 ≈ 10,9%. Isso mostra a conversão, não um tamanho a usar: a seção sobre o número de trades, mais abaixo, mostra por que 40 trades decisivos sustentam muito menos. Para converter um risco planejado em tamanho de posição para o seu instrumento, use a calculadora de tamanho de posição.
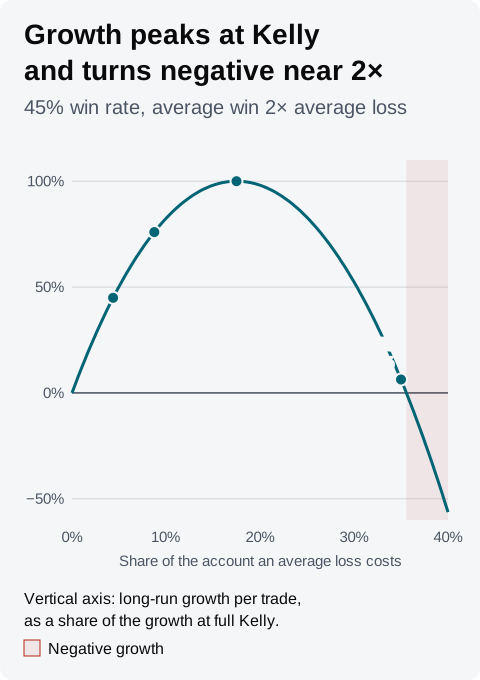
O Kelly maximiza o crescimento, mas perto do pico a curva de crescimento é plana, enquanto os Drawdowns continuam crescendo com a fração. O crescimento de longo prazo por trade, com uma fração f da conta, é W × ln(1 + f × R) + (1 − W) × ln(1 − f). Para o exemplo:
Fração de Kelly
Custo da perda média
Crescimento, parcela do Kelly integral
Custo de cinco perdas seguidas
Um quarto
4,375%
45%
20,0%
Metade
8,75%
76%
36,7%
Integral
17,5%
100%
61,8%
Uma vez e meia
26,25%
77%
78,2%
Dobro
35%
6%
88,4%
Cada perda da última coluna custa a fração do que a conta tem naquele momento. O meio Kelly mantém 76% da taxa de crescimento e reduz o custo de cinco perdas seguidas de 61,8% da conta para 36,7%. Uma vez e meia o Kelly cresce quase tão rápido quanto o meio Kelly, com mais que o dobro do Drawdown na mesma sequência. No dobro do Kelly, o crescimento é próximo de zero e, acima de cerca de 35,6%, torna-se negativo: a conta encolhe com o tempo, mesmo que cada trade tenha valor esperado positivo. Abaixo do Kelly, você abre mão de parte do crescimento em troca de Drawdowns menores; acima dele, você abre mão de quase o mesmo crescimento e assume Drawdowns maiores.
Cinco perdas seguidas não são um evento raro com essa taxa de acerto. Com 55% de chance de perder cada trade decisivo e trades independentes entre si, a chance de pelo menos uma sequência de cinco ou mais perdas é de cerca de 62% em 40 trades e de cerca de 92% em 100, por cálculo direto.
Trader hipotético. Meio Kelly e uma vez e meia o Kelly crescem em ritmo semelhante, mas a fração maior carrega Drawdowns muito mais profundos, e o crescimento se torna negativo logo acima do dobro do Kelly.
O artigo de John Kelly de 1956, A New Interpretation of Information Rate, lido em 16 de outubro de 2026, define a taxa de crescimento de longo prazo em que esta fórmula se baseia e mostra que, em apostas de pagamento igual, ela é maximizada apostando a probabilidade de ganhar menos a probabilidade de perder, a fórmula acima com R = 1. O mesmo artigo mostra que apostar toda a banca a cada vez leva à falência, com probabilidade um, o apostador que continua apostando.
A sua taxa de acerto é uma estimativa feita com um número limitado de trades. O erro padrão dela é √(W × (1 − W) ÷ n), em que n é o número de vencedores mais perdedores. Para os 40 trades decisivos do exemplo, isso dá √(0,45 × 0,55 ÷ 40) ≈ 7,9 pontos percentuais.
Uma taxa de acerto um erro padrão menor, 37,1%, com a mesma razão de payoff, dá um Kelly de 0,3713 − 0,6287 ÷ 2 ≈ 5,7%. Se essa fosse a taxa de acerto real, dimensionar pelos 17,5% medidos seria cerca de três vezes o Kelly, e a taxa de crescimento nesse tamanho é negativa. Portanto, 40 trades com taxa de acerto de 45% não descartam que o Kelly integral faça a conta encolher.
A tabela mantém a taxa de acerto medida em 45% e a razão de payoff em 2,0, e muda apenas o número de trades decisivos.
Trades decisivos
Erro padrão
Taxa de acerto um erro abaixo
Kelly com essa taxa de acerto
40
7,9 pontos
37,1%
5,7%
100
5,0 pontos
40,0%
10,0%
200
3,5 pontos
41,5%
12,2%
400
2,5 pontos
42,5%
13,8%
A razão de payoff também é uma estimativa, e alguns poucos vencedores grandes podem movê-la. Dimensionar pelo valor de Kelly de uma taxa de acerto pessimista mantém você abaixo do pico quando as suas estimativas se revelam altas. O meio Kelly não é seguro automaticamente: com 40 trades, o meio Kelly de 8,75% do exemplo ainda fica acima dos 5,7% obtidos com uma taxa de acerto um erro padrão menor. O crescimento em 8,75% ainda seria positivo com essa taxa de acerto, mas você estaria além do pico, assumindo Drawdowns maiores para um crescimento menor.
Trades de breakeven. Um trade que fecha exatamente em zero deixa a conta inalterada, então não move a fração que maximiza o crescimento. Ele apenas reduz o crescimento por trade, porque menos trades decidem o resultado. Por isso os breakevens ficam fora de W e de R. Se os seus breakevens são pequenas perdas depois das taxas, eles pertencem aos perdedores. No Tradeways, um limite de breakeven move pequenos ganhos e perdas para breakeven. Se ele move trades perdedores que você quer contar como perdas, reduza-o antes de ler o valor de Kelly.
Trades de tamanhos diferentes. A fórmula pressupõe que todo ganho é igual ao ganho médio e toda perda é igual à perda média. Trades reais variam. Se os vencedores do exemplo se dividissem entre 100 USD e 500 USD, ainda com média de 300 USD, a fração que maximiza o crescimento de longo prazo sobre esses resultados seria de cerca de 14,5%, não 17,5%. Neste exemplo, a dispersão dos vencedores reduz o ótimo em 3 pontos percentuais, mais um motivo para dimensionar abaixo da fórmula.
O widget do critério de Kelly em um Dashboard do Tradeways, descrito na documentação de widgets, usa:
Trades: trades fechados no escopo de contas e no filtro global do Dashboard.
Taxa de acerto: vencedores divididos por vencedores mais perdedores, entre os trades com P&L conhecido. Os trades de breakeven, inclusive os que o seu limite de breakeven reclassifica, não entram em nenhum dos dois.
Razão de payoff: o vencedor médio dividido pelo valor absoluto do perdedor médio, em P&L na moeda da conta, mostrada no cartão como R:R. Essa é a razão realizada dos seus trades fechados, não o risco:retorno que você planejou na entrada.
Kelly: W − (1 − W) ÷ R, mostrado como percentual. O cartão mostra o Kelly integral; divida-o por dois ou por quatro você mesmo.
Para os 44 trades do exemplo, o cartão mostra 17,5% com "45% WR · 2.00 R:R" e, abaixo, o ganho médio e a perda média. Um valor negativo significa que os trades daquele escopo não tinham edge com essas médias. O cartão mostra "—" quando o escopo não tem vencedores ou não tem perdedores.
Como o widget segue o filtro global, você pode ler um valor de Kelly separado para uma estratégia, um símbolo ou um horário do dia. Cada valor filtrado se apoia em menos trades, então confira a contagem de trades dele na tabela acima antes de dimensionar por ele. Uma simulação de Monte Carlo mostra o que uma fração escolhida faz em diferentes ordenações dos mesmos trades, o risco de ruína é a chance de uma fração levar a conta a um limite de Drawdown que você definiu, e o dimensionamento da posição trata do dimensionamento de fração fixa.
A fração de Kelly descreve resultados passados e não prevê o próximo trade. Leia o aviso de risco do Tradeways antes de usá-la para dimensionar uma posição.