MCE: jak Tradeways oblicza ruch ceny po zamknięciu Trade’u
Oblicz MCE i ruch ceny po wyjściu, uwzględnij częściowe zamknięcia oraz porównaj zasady wyjścia dla tego samego Setupu.
·5 min czytania·Dennis Jahn·#Metryki#Playbook#Słownik
Trading wiąże się z ryzykiem. Tradeways udostępnia oprogramowanie do prowadzenia dziennika i analizy danych, nie świadczy natomiast doradztwa inwestycyjnego. Przeczytaj ujawnienie ryzyka.
Używamy plików cookie, w tym analitycznych, aby ulepszyć Tradeways. · Prywatność
Maximum continuation excursion, czyli MCE, to najwyższy hipotetyczny wynik cenowy P&L w ograniczonym przedziale po zamknięciu Trade’u. Obliczenie zaczyna się od zrealizowanego wyniku cenowego P&L i dodaje korzystny ruch od ceny ostatniego wyjścia, uwzględniając ilość zamkniętą przy tym wyjściu. Zrealizowany wynik stanowi dolną granicę MCE.
Aby znaleźć dodatkowy ruch po wyjściu, odejmij zrealizowany wynik cenowy P&L od MCE w tej samej jednostce. Na przykład MCE równe +9 przy zrealizowanym wyniku +4 oznacza, że po zamknięciu wystąpiło jeszcze 5 jednostek korzystnego ruchu.
Obliczenie sprawdza, jaki byłby wynik cenowy P&L, gdyby ilość zamknięta jako ostatnia pozostała na rynku przez okres obserwacji. Części zamknięte wcześniej pozostają zrealizowane. Obliczenie nie otwiera ponownie całej pozycji.
Dla każdego obserwowanego słupka Tradeways bierze korzystną cenę: maksimum dla pozycji Long albo minimum dla pozycji Short. Przelicza odległość od ceny ostatniego wyjścia na jednostki obliczeniowe instrumentu i uwzględnia ilość zamkniętą jako ostatnią. Dodaje tę wartość do zrealizowanego wyniku cenowego P&L, a następnie zachowuje największy wynik lub pierwotny wynik zrealizowany, zależnie od tego, który jest wyższy.
Opłaty i pozostałe korekty nie należą do tego obliczenia opartego na cenie. Porównując MCE z wynikiem Trade’u, używaj zgodnych jednostek i waluty. Wynik netto po opłatach nie musi być wartością bazową używaną do obliczenia MCE.
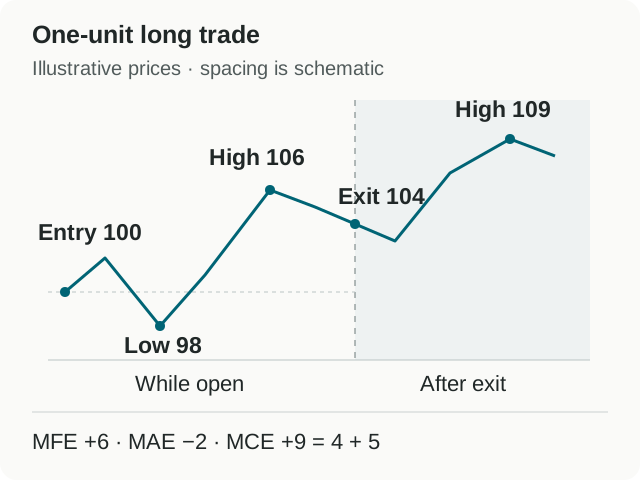
Załóżmy, że przykładowa pozycja Long została otwarta po 100 i w całości zamknięta po 104. Ilość wynosi jedną jednostkę, a Tick odpowiada jednej jednostce ceny. Pomijamy opłaty, korekty i przeliczenie waluty. Zrealizowany wynik cenowy P&L wynosi +4 Ticki.
Jeśli najwyższa cena w oknie po zamknięciu wynosi 109, korzystny ruch po wyjściu to 109 − 104 = 5 Ticków. MCE to zrealizowane 4 plus kolejne 5, czyli +9 Ticków.
Ten sam przykładowy Trade co w omówieniu MFE, MAE i MCE. MCE obejmuje zrealizowany wynik cenowy. Odstępy na osi czasu są schematyczne; właściwe okno obserwacji sprawdź osobno.
Jeśli każda zaobserwowana cena po zamknięciu wynosi najwyżej 104, MCE pozostaje na poziomie +4. Jest dodatnie, choć po wyjściu nie było dalszego korzystnego ruchu. Porównaj MCE z jego zrealizowaną wartością bazową, aby ocenić kontynuację. Sam znak mówi tylko, czy hipotetyczny wynik całkowity jest powyżej czy poniżej zera.
Rozważmy przykładową pozycję Long z wejściem po 100 i wyjściem po 96. Pozostałe założenia dotyczące jednej jednostki pozostają takie same. Zrealizowany wynik cenowy P&L wynosi −4 Ticki.
Najwyższa cena po zamknięciu
Korzystny ruch od ceny wyjścia
MCE
95
Brak; pozostaje wynik z wyjścia
−4
98
98 − 96 = 2
−4 + 2 = −2
101
101 − 96 = 5
−4 + 5 = +1
W środkowym wierszu cena przesunęła się po wyjściu o dwa Ticki w korzystnym kierunku, ale MCE pozostało ujemne. Ujemna wartość oznacza, że hipotetyczny wynik całkowity nadal byłby poniżej progu rentowności liczonego na podstawie ceny.
Ta sama zasada dotyczy pozycji Short, dla których korzystny ruch oznacza niższe ceny. Różnica między MCE a zrealizowaną wartością bazową mierzy dodatkowy ruch w zgodnych jednostkach. W notatce z przeglądu oddziel ten ruch od zrealizowanego wyniku.
Załóżmy, że przykładowa pozycja Long obejmuje dwie jednostki kupione po 100. Jedną zamykasz po 103, a ostatnią po 104. Przy Ticku równym jednej jednostce ceny i bez kosztów zrealizowany wynik cenowy P&L wynosi 3 + 4 = 7 Ticków ważonych ilością.
Jeśli cena osiągnie 109 w oknie obserwacji, ostatnia jednostka mogłaby w tym obliczeniu dodać kolejne 5. MCE wynosi 7 + 5 = 12. Ruch po zamknięciu nie obejmuje dwóch jednostek, ponieważ jedna została zamknięta wcześniej. Zastosowanie obu dałoby błędny wynik 17.
Sprawdź realizacje przed porównaniem Trade’ów z różnymi sposobami wyjścia. MCE Trade’u zamykanego częściowo i Trade’u zamkniętego jednorazowo może odzwierciedlać zarówno różne ilości, jak i różny przebieg ceny.
Otwórz wyjaśnienie wskaźnika przy Trade’ie, aby sprawdzić okno obserwacji i źródło danych. Wynik oczekujący na obliczenie lub niedostępny z powodu braku danych rynkowych nie oznacza zmierzonego zera. Jeśli pod wykresem pojawia się informacja o rynku referencyjnym, uwzględnij możliwe różnice względem danych Brokera.
Następnie porównaj MCE ze zrealizowaną wartością bazową w tej samej jednostce. Sprawdź przebieg ceny między wyjściem a późniejszym korzystnym ekstremum. Jeśli alternatywna zasada wyjścia zamknęłaby Trade przed tym ekstremum, zapisz wynik w miejscu jej zamknięcia zamiast przypisywać jej późniejsze maksimum lub minimum. Przy testowaniu uwzględnij przyjęte koszty i założenia dotyczące realizacji.
Zacznij od konkretnego pytania, na przykład czy Twój cel zamyka Trade’y przed powtarzającą się kontynuacją. Wybierz Trade’y z tym samym Setupem i wersją zasady wyjścia. Przypadki z niepełnymi danymi analizuj osobno.
Dla każdego Trade’u zapisz zrealizowany wynik cenowy, MCE, dodatkowy ruch, okno obserwacji, ilość zamkniętą jako ostatnią oraz powód wyjścia. Uwzględnij Trade’y bez kontynuacji. Wybór tylko najwyższych wartości MCE pominąłby przypadki, w których obecna zasada wyjścia przejęła cały korzystny ruch w mierzonym oknie.
Następnie przeprowadź porównanie:
Pogrupuj Trade’y według powodu wyjścia. Wyjścia po osiągnięciu celu i wyjścia uznaniowe odpowiadają na różne pytania o zasady.
Porównaj dodatkowy ruch z uwzględnieniem wielkości pozycji i częściowych zamknięć. Używaj tych samych jednostek.
Sprawdź przebieg ceny między wyjściem a ekstremum w grupie, którą chcesz zbadać. Zapisz konkretną alternatywną zasadę wyjścia, w tym moment zamknięcia Trade’u, gdy cena idzie przeciwko Tobie.
Zastosuj tę zasadę do wybranych Trade’ów i zapisz jej wyniki obok pierwotnych. Uwzględnij tylko informacje dostępne w chwili każdej decyzji. MCE daje zaobserwowane ekstremum do porównania; alternatywna zasada określa miejsce wyjścia.
Dla przykładu z jedną jednostką notatka mogłaby brzmieć:
Zrealizowany wynik cenowy P&L +4; MCE +9; dodatkowy ruch 5; okno po zamknięciu 50 minut. Zamknąłem Trade po osiągnięciu planowanego celu.
Porównam wyjścia po osiągnięciu celu dla tego Setupu, również te bez kontynuacji. Przy każdym Trade’ie zapiszę, czy alternatywna zasada utrzymałaby pozycję przez obserwowany przebieg ceny i gdzie ją zamknęła.
Tak określone porównanie nie zakłada, że można było zamknąć Trade po każdej późniejszej korzystnej cenie. Wyniki alternatywnej zasady przechowuj oddzielnie od rzeczywistej historii tradingowej.
Skorzystaj z omówienia przeglądu MFE, MAE i MCE, aby zestawić ruch po zamknięciu jednego Trade’u z tym, co działo się podczas utrzymywania pozycji.