過去のエクイティカーブが示すのは、実際に起きた1つの結果の並びです。モンテカルロシミュレーションでは、同じ証拠から生じ得る別の経路を多数作ります。Tradeを改善したり、市場を予測したりするものではありません。過去の結果が現れる順序と頻度によって、実際に耐える必要がある経路がどの程度変わるかを示します。
この違いを理解すると、手法が安定して見えるのは1つの都合のよい順序に依存しているのか、という具体的な検証にシミュレーションを使えます。結果は条件付きの範囲であり、予測ではありません。
Trade履歴には、異なる2つの問いを立てられます。
- プロジェクション: このフィルター済みサンプルに似た結果が今後のTradeでも繰り返される場合、どのような結果の範囲が考えられるか?
- 並べ替え: まったく同じTradeが別の順序で発生していた場合、経路はどの程度違っていたか?
どちらのモードも同じ元データを使いますが、答える問いが異なります。同じものとして扱うと、結果を読み違えます。
Tradewaysは、実際にインポートしたTradeを使い、ブラウザー内で両方のモードを実行します。有効な口座範囲と現在のTradeフィルターが入力を決めるため、勝率やペイオフの推定値を再入力せずに、手法、銘柄、方向、時間帯、その他の対応フィルターで対象を絞れます。モンテカルロ分析は対象範囲の変更に合わせて更新され、結果を予測ではなく過去のTradeに基づくシミュレーションとして表示します。
プロジェクションモードでは、フィルター済みの過去の結果から1件ずつ抽出し、各経路を作ります。1回の実行で同じ結果が複数回選ばれることも、一度も選ばれないこともあります。これは復元抽出です。
今後100件のTradeなどの期間を選ぶと、シミュレーションがこの処理を何度も繰り返します。出力は、選択した履歴が今後繰り返され得る結果の有用なモデルであるという明示的な仮定の下で、経路と最終結果がどの程度広がるかを示します。
プロジェクションは、将来を扱う条件付きの問いに適しています。過去の平均がプラスでも、損失となる経路、深いDrawdown、長い回復期間があり得ることを示せます。手法のEdgeが続くか、市場環境が変わるか、今後のTradeが同じ分布に従うかは示せません。
並べ替えモードでは、フィルター済みサンプルのすべてのTradeを各経路で1回ずつ使い、順序だけを変えます。そのため、P&Lを加算する表示では、すべての経路が同じ合計で終了します。変わるのは、その合計へ至る経路です。連敗、エクイティのピーク、回復の時期、最大Drawdownが変わります。
このモードは、結果の要因に関する問いに答えます。過去の曲線が滑らかでも、多くの並べ替えで大幅に深いDrawdownが生じる場合、その滑らかさの一部は結果の順序に恵まれたためです。並べ替えてもDrawdownの分布が狭いままなら、観測した経路は勝ち負けが発生した時期への依存度が低かったと判断できます。
並べ替えで新しいTrade結果は作られず、次のTrade群も推定しません。また、元の順序に含まれる系列構造は失われます。結果が市場局面、重複したポジション、意図的なサイジング変更に左右される場合は、それらの依存関係のモデルではなく、順序の検証として解釈してください。
ファンチャートは、横軸にTrade数、縦軸に累積結果を示します。シミュレーションは各段階ですべての経路の値を並べ、パーセンタイルを示します。中央値線はシミュレーション値の中央です。5〜95パーセンタイルなどの幅広い帯は、シミュレーションのばらつきを広く示します。
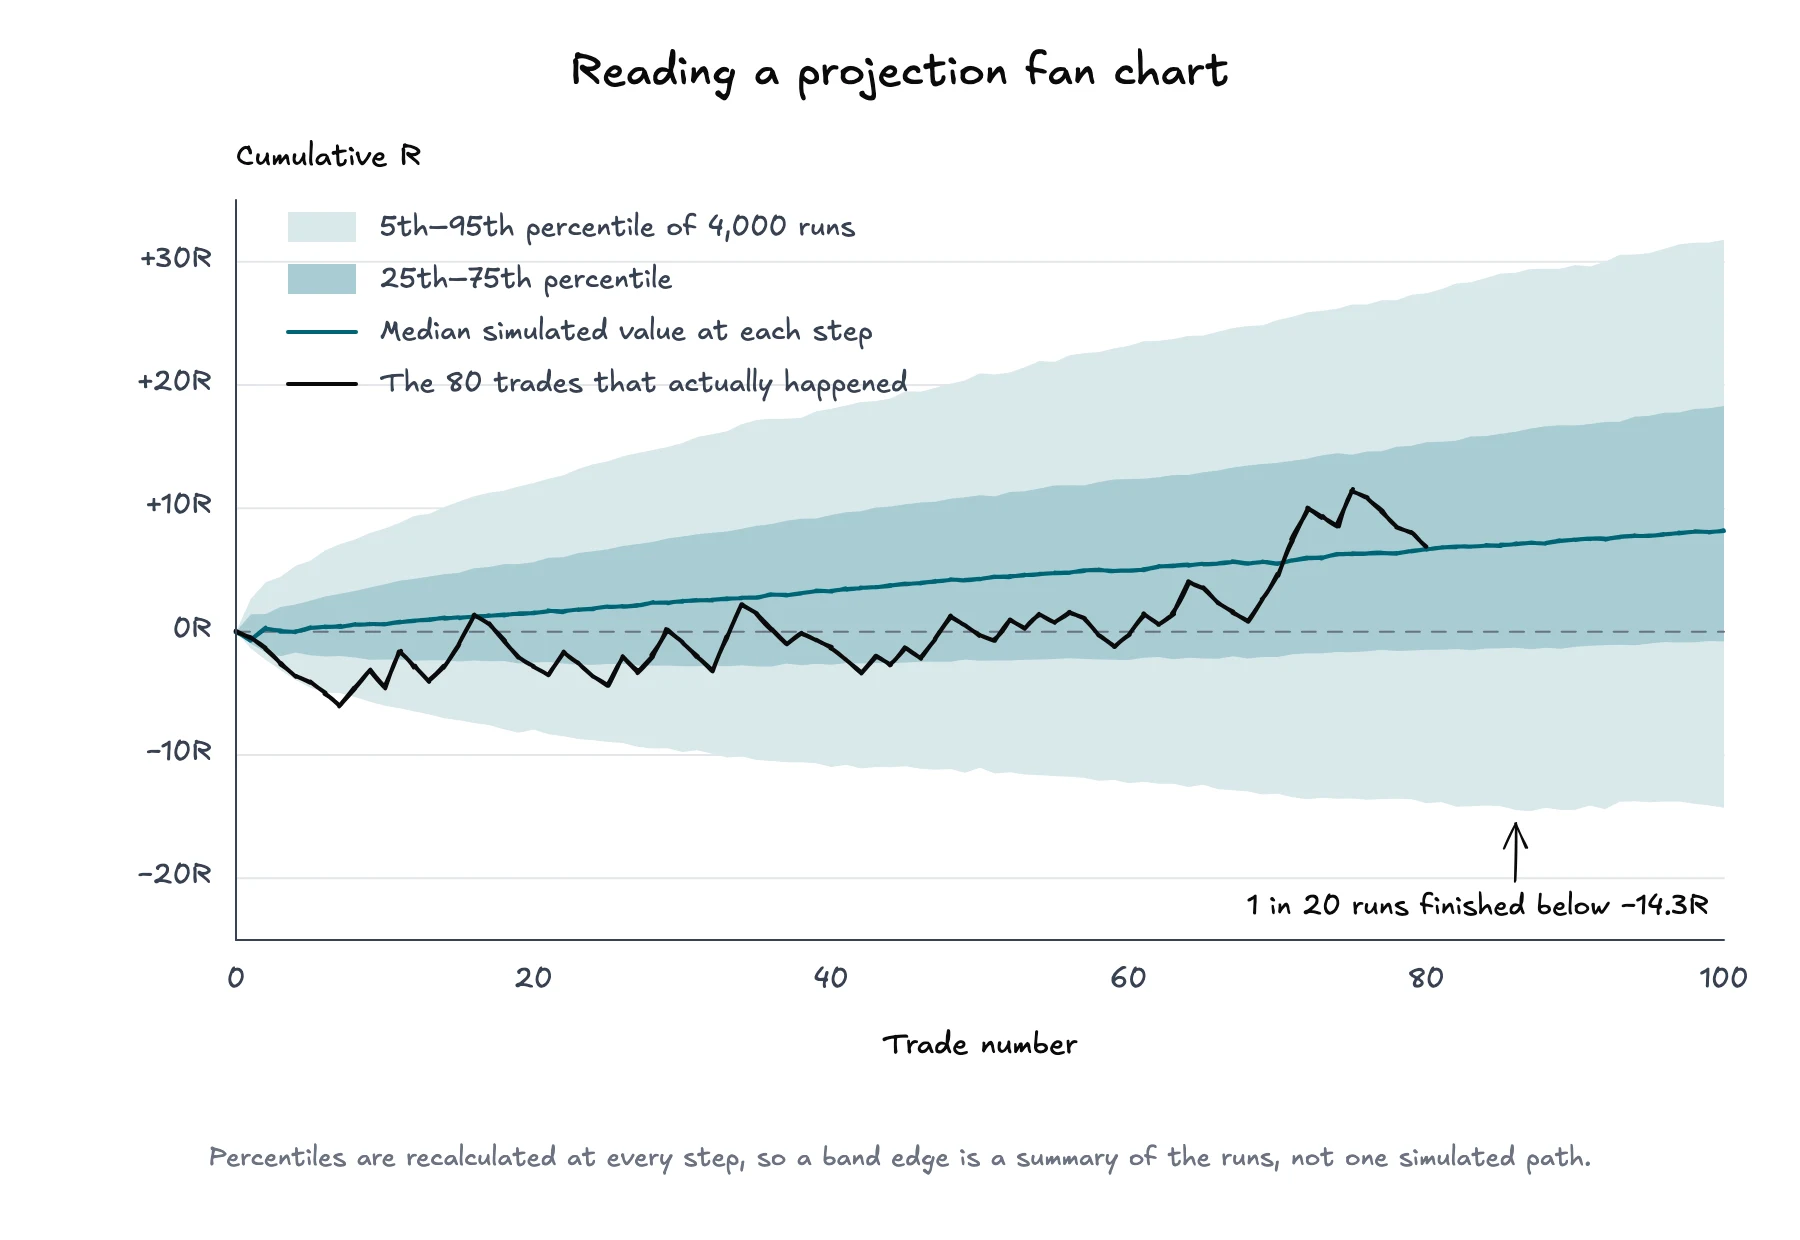 プロジェクションの例です。フィルター済みの80件の履歴から、100件のTradeを4,000回シミュレーションしています。同じ証拠から、中央値は上昇していますが、5パーセンタイルは上昇していません。
チャートは3段階で読みます。
- 中央を確認します。 中央値は、各Trade数におけるシミュレーション結果の中央を示します。期待される経路でも、約束された結果でもありません。
- 幅を確認します。 ファンが急速に広がる場合、選択した仮定の下で、その順序から生じる累積結果の範囲が広いことを示します。
- 実際の曲線と比較します。 過去の経路がシミュレーション範囲のどこに位置するかを確認します。外側の帯に近い経路は、このモデル内では珍しいものです。あらゆるモデルで手法や執行が珍しいことを示す証拠ではありません。
パーセンタイルの境界は、各段階で別々に計算されます。そのため、5パーセンタイル線が1本の連続したシミュレーション経路とは限りません。また、将来のエクイティがその線を上回る確率が95%という意味でもありません。各段階におけるシミュレーション結果の要約です。
ファンチャートは累積結果を示します。Drawdown分布は別の問いに答えます。各シミュレーション経路が回復するまで、または終了するまでに、それぞれの直前のピークからどの程度下落したかを示します。
シミュレーションは各実行について、その経路でのピークから底までの最大下落を記録します。分布は、それらの最大Drawdownをまとめたものです。中央はシミュレーション上の典型的な最大下落を示し、上側の裾は、少数の実行で発生したより深い下落を示します。
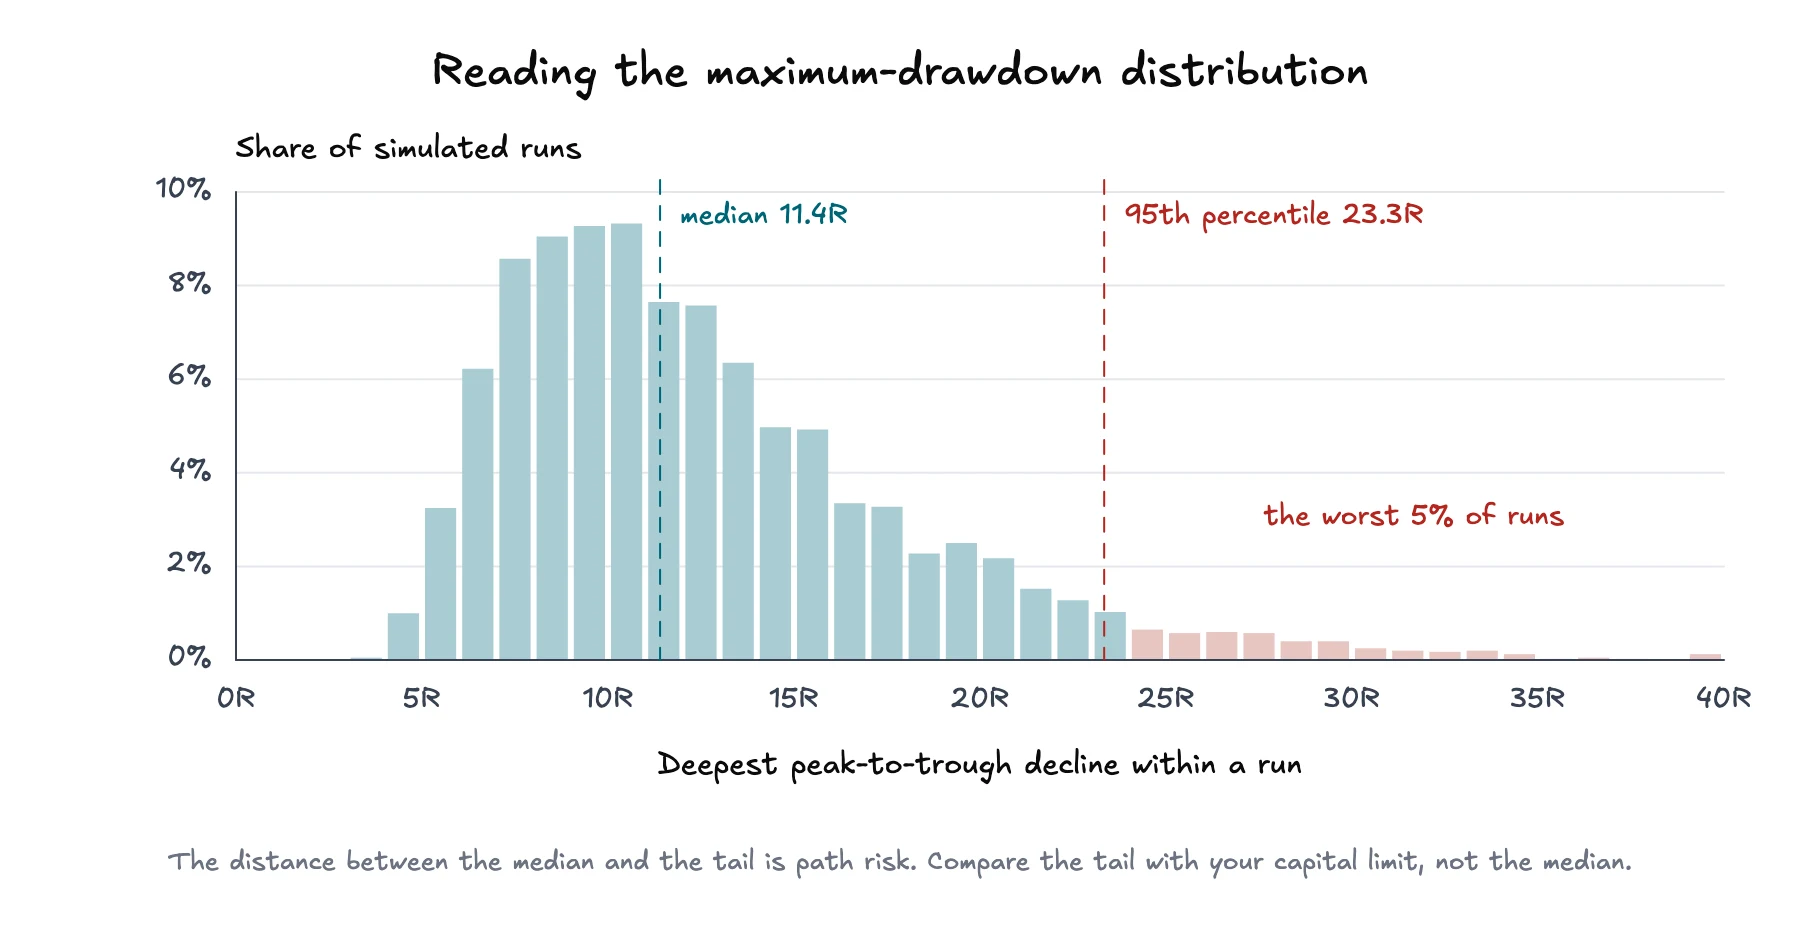 同じ実行結果を使い、別の問いに答えています。最大下落の中央値は11.4Rで、20回に1回は23.3Rを超えました。
平均だけでなく、裾に特に注意してください。許容できるDrawdownの中央値と、大幅に大きい95パーセンタイルのDrawdownが同時に生じることがあります。その差は経路リスクに関する情報です。資金の制約や、手法をプランどおりに実行できなくなる水準と比較してください。
これは破産確率と関連していますが、同じものではありません。Drawdownは、経路上のピークから底までの損失を測ります。破産には資本のしきい値を定義し、シミュレーション経路がそこへ到達する頻度を確認する必要があります。破産確率シミュレーターは、勝率、ペイオフ、Tradeリスク、資本の仮定を手動で設定して検証するときに使えます。モンテカルロ分析は、フィルター済みのインポート済みTrade履歴に含まれる分布を使います。
シミュレーションは、単一のScoreではなく比較ツールとして使います。
- レビューする手法や判断に合う口座範囲とフィルターを選択します。
- 出力を解釈する前にサンプルを確認します。除外項目、欠損値、該当するTrade数が妥当かを確認してください。
- 最初に並べ替えモードを実行し、合計成績と順序の運を分けます。
- 最終結果の中央値より先に、最大Drawdownの裾と連敗の範囲を確認します。
- プロジェクションモードに切り替え、判断の対象期間に合う期間を選び、ファンが広がる速さを確認します。
- 根拠のあるフィルターを1つずつ変更します。市場局面、Setup、口座のいずれかを除外して分布が大きく変わる場合は、好みの結果を選ぶのではなく、理由を調べます。
シミュレーションから、観測した結果がサンプリングや順序にどの程度左右されるかを確認できます。手法のEdgeの検証、偏りのある入力データの修復、ポジションサイズの決定はできません。ポジションサイジングは別の判断です。ケリー基準は強い仮定の下で成長を最大化する比率を説明し、破産確率分析は資本のしきい値を下回る可能性に注目します。
モンテカルロの結果から判断できるのは、入力に基づく条件付きの内容です。このフィルター済みサンプル、モード、期間、実行回数では、特定の範囲が現れたと表現できます。将来のリターンやDrawdownが保証される、結果が独立している、フィルター済みサンプルが今後も代表的であり続けるとは判断できません。
この制約は、分析を捨てる理由ではありません。データの出所を明示し、裾を確認し、元となるTrade群が変わったときに再実行する理由です。価値があるのは、見栄えのよいエクイティカーブではありません。同じTradeの証拠にすでに含まれている不確実性を、より明確に把握できることです。