Rasio Sharpe: cara menghitungnya dari P&L harian Anda
Rasio Sharpe membagi hasil harian rata-rata Anda dengan simpangan baku hasil harian Anda. Hitung langkah demi langkah, pahami mengapa setiap alat menampilkan angka berbeda, dan periksa berapa hari yang mendasarinya.
Anda tahu cara kerjanya. Sekarang lihat di transaksi Anda.
Impor riwayat Anda sekali. Tradeways menghitung setiap angka dalam artikel ini pada setiap transaksi yang pernah Anda ambil, dan menjaganya tetap mutakhir dengan setiap transaksi berikutnya.
Kami mungkin mengirimi Anda email pengingat pembayaran, tips perdagangan, pembaruan produk, dan penawaran sesekali. Berhenti berlangganan kapan saja.
MetaTrader dan ATAS tersinkronisasi sendiri. Tradovate dan TradingView tersinkronisasi lewat ekstensi browser. Setiap platform lain datang sebagai file.
Kami menggunakan cookie untuk analitik guna meningkatkan Tradeways. Anda memilih mana yang kami gunakan.Kami menggunakan cookie, termasuk analitik, untuk meningkatkan Tradeways.· Privasi
Di halaman ini7
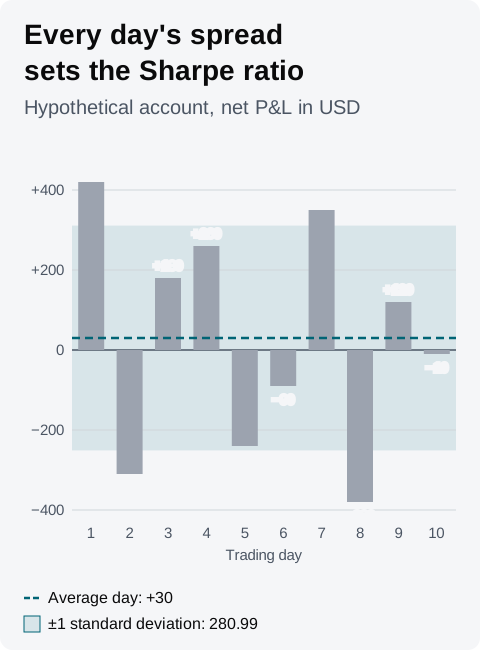
Rasio Sharpe adalah hasil harian rata-rata Anda dibagi simpangan baku hasil harian Anda, ukuran seberapa jauh hari-hari Anda menyebar di sekitar rata-rata itu. Untuk annualisasi, kalikan dengan √252. Misalnya, sepuluh hari dengan rata-rata +30 USD dan simpangan baku 280,99 USD menghasilkan 30 ÷ 280,99 × 15,87 = 1,69.
Lembar kerja dapat menampilkan 1,79 untuk sepuluh hari yang sama, dan sepuluh hari terlalu sedikit agar salah satu angka itu berarti banyak. Panduan ini menghitung contoh langkah demi langkah, menunjukkan pilihan mana yang mengubah angkanya, dan menunjukkan konvensi yang dipakai Tradeways.
Rasio Sharpe = (hasil harian rata-rata − tingkat bebas risiko harian) ÷ simpangan baku hasil harian × √252
Simpangan baku = √(jumlah kuadrat selisih dari rata-rata ÷ (n − 1))
Di sini n adalah jumlah hari. Beberapa alat membagi dengan n, seperti yang ditunjukkan contoh di bawah.
Daftarkan P&L bersih harian Anda, satu nilai untuk setiap hari Anda bertransaksi. Hasil harian rata-rata adalah jumlahnya dibagi jumlah hari.
Kurangkan rata-rata dari setiap hari, kuadratkan setiap selisih, lalu jumlahkan kuadratnya.
Bagi dengan n − 1 dan ambil akar kuadratnya. Itulah simpangan baku.
Kurangkan tingkat bebas risiko harian dari rata-rata. Dengan P&L dalam mata uang, tingkatnya 0; bagian tentang Tradeways di bawah menjelaskan alasannya.
Bagi dengan simpangan baku, lalu kalikan dengan √252 ≈ 15,87 untuk annualisasi.
Rasio ini tidak memiliki satuan, karena satuan rata-rata saling meniadakan dengan satuan simpangan baku. Pakai satu satuan untuk setiap hari: mata uang, kelipatan R, atau persentase akun.
Pencipta rasio ini mendefinisikannya dengan rumus di atas. Per 15 Oktober 2026, makalah William Sharpe tahun 1994, The Sharpe Ratio, mendefinisikan rasio historis sebagai rata-rata imbal hasil di atas tolok ukur, dibagi simpangan baku dari imbal hasil lebih tersebut, dan memberikan rumus lembar kerja AVERAGE ÷ STDEV. Pilihan di sekitar rumus itu berbeda antar alat:
Pembagi: per 15 Oktober 2026, STDEV.S di Excel membagi dengan n − 1, untuk sampel, dan STDEV.P membagi dengan n, untuk seluruh populasi. Dengan n, simpangan baku contoh adalah √(710.600 ÷ 10) = 266,57 USD dan rasionya 1,79. Selisihnya mengecil seiring bertambahnya jumlah hari.
Hari: rata-rata atas hari-hari ketika Anda bertransaksi berbeda dari rata-rata atas setiap hari kerja, karena hari tanpa transaksi dihitung sebagai 0. Jika sepuluh hari trading itu tersebar dalam 14 hari kerja, empat hari kosong menurunkan rata-rata menjadi 21,43 USD dan simpangan baku menjadi 234,22 USD, dan rasionya turun menjadi 1,45.
Annualisasi: √252 mengasumsikan 252 hari yang serupa dengan hari yang Anda ukur. Makalah Sharpe 1994 menurunkan penskalaan ini untuk imbal hasil periode yang dijumlahkan dan tidak memiliki korelasi serial. Jika Anda bertransaksi tiga hari seminggu, sekitar 156 hari setahun, rasio harian yang sama menjadi 0,1068 × √156 = 1,33 setelah annualisasi.
Tingkat bebas risiko: mengurangkannya menurunkan rasio, dan hanya berlaku untuk hasil yang diukur sebagai imbal hasil.
Sebelum membandingkan angka Anda dengan angka dari lembar kerja, laporan pialang, atau periode lain, pastikan keduanya memakai pembagi, hari, annualisasi, dan tingkat yang sama.
Makalah Sharpe 1994 mencatat bahwa statistik-t dari imbal hasil rata-rata sama dengan rasio per periode dikali √T, jumlah imbal hasil. Untuk contoh ini, hasilnya 0,1068 × √10 = 0,34. Hari rata-rata hanya sekitar sepertiga dari galat bakunya, yaitu 280,99 ÷ √10 = 88,86 USD.
Statistik-t sekecil itu berarti satu hari saja dapat mengubah kesimpulan. Buang hari 1, hari +420 USD, dan sembilan hari lainnya rata-rata −13,33 USD.
Statistik-t tumbuh sebanding dengan akar kuadrat jumlah hari. Pada rasio harian yang sama, 100 hari menghasilkan 1,07 dan 252 hari menghasilkan 1,69. Selama tepat 252 hari, statistik-t sama dengan rasio setelah annualisasi. Angka 1,69 setelah annualisasi yang dihitung dari sepuluh hari bertumpu pada jauh lebih sedikit data daripada yang dihitung dari trading selama setahun.
Tidak ada ambang rasio Sharpe yang baik yang berlaku untuk P&L harian Anda sendiri. Sebagai gambaran, makalah Sharpe 1994 mengilustrasikan "pasar saham" dengan rasio tahunan 0,40, dari perkiraan umum rata-rata imbal hasil lebih 6% dan simpangan baku 15% per tahun. Angka itu menggambarkan imbal hasil persentase pada modal yang diinvestasikan setiap hari. Rasio dari P&L mata uang Anda selama hari-hari Anda bertransaksi mengukur hal lain, dan setiap pilihan di atas menggeser angka contoh ke suatu titik antara 1,33 dan 1,79, rentang yang lebih lebar daripada seluruh 0,40 itu.
Bandingkan rasio Anda dengan periode Anda sebelumnya, yang dihitung dengan cara yang sama dan atas cukup banyak hari agar berarti.
Tanda positif atau negatif adalah satu-satunya bagian yang dapat dibaca sendiri, dan hanya untuk periode yang diukur. Dengan tingkat bebas risiko 0, rasio di bawah 0 berarti hari rata-rata Anda pada periode itu merugi.
Rasio Sharpe membagi hari rata-rata Anda dengan sebaran semua hari, sehingga hari untung yang jauh di atas rata-rata melebarkan simpangan baku sebanyak hari rugi yang sama jauhnya di bawah rata-rata. Rasio Sortino membagi rata-rata yang sama dengan deviasi ke bawah, yang hanya ditentukan oleh hari rugi.
Untuk contoh ini, Tradeways menampilkan rasio Sortino 1,92 di samping rasio Sharpe 1,69. Panduan Sortino menambahkan akun dengan hari rugi yang sama dan satu hari untung besar: rasio Sharpe-nya turun menjadi 1,20 sementara rasio Sortino-nya tetap 1,92. Saat kedua rasio menjauh satu sama lain, periksa apakah hari untung atau hari rugi Anda yang berubah.
Tidak satu pun rasio menunjukkan seberapa dalam akun turun di antara puncak. Penurunan maksimum menunjukkannya. Faktor laba dan ekspektasi perdagangan mengukur transaksi Anda tanpa pembobotan volatilitas.
Widget rasio Sharpe di dasbor Tradeways, yang dijelaskan dalam dokumentasi widget, memakai:
Hari: hari dalam cakupan dasbor yang memiliki transaksi tertutup, dikelompokkan menurut hari penutupan setiap transaksi dalam zona waktu Tradeways Anda. Kartu menampilkan jumlah hari, misalnya "10d · annualized".
Rata-rata: rata-rata P&L hari-hari tersebut, dalam mode tampilan P&L dasbor.
Simpangan baku: simpangan baku sampel, dibagi n − 1.
Annualisasi: √252.
Tingkat bebas risiko: diatur di pengaturan widget, bawaannya 0. Widget mengurangi tingkat tahunan dibagi 252 dari hari rata-rata.
Untuk akun contoh, dengan P&L ditampilkan dalam mata uang dan tingkat bebas risiko 0, widget menampilkan 1,69. Jika Anda bertransaksi kurang dari 252 hari setahun, ingat bahwa √252 menggambarkan tahun ketika Anda bertransaksi setiap hari, seperti yang ditunjukkan pilihan annualisasi di atas. Lembar kerja yang memakai STDEV.P menampilkan 1,79 untuk sepuluh hari yang sama.
Tingkat bebas risiko adalah imbal hasil persentase, sehingga hanya dapat dikurangkan dari hasil yang juga berupa imbal hasil. Pakai saat dasbor menampilkan P&L sebagai persentase akun. Dengan P&L dalam satuan lain, biarkan 0. Kartu menampilkan "—" saat cakupan memiliki kurang dari dua hari atau setiap hari memiliki hasil yang sama.
Rasio ini menggambarkan hasil masa lalu dan tidak memprediksi sesi berikutnya. Baca pengungkapan risiko Tradeways sebelum memakainya untuk mendukung keputusan trading.