Pelajari cara simulasi proyeksi dan pengacakan ulang mengubah riwayat transaksi menjadi grafik kipas, rentang penurunan, dan pertanyaan risiko yang dapat diuji.
Kami menggunakan cookie, termasuk analitik, untuk meningkatkan Tradeways. · Privasi
Kurva ekuitas historis menunjukkan satu urutan hasil, yaitu urutan yang benar-benar terjadi. Simulasi Monte Carlo menanyakan bagaimana bukti yang sama dapat terlihat pada banyak jalur alternatif. Simulasi ini tidak memperbaiki transaksi atau memprediksi pasar. Simulasi memperlihatkan seberapa besar urutan dan pengulangan hasil masa lalu dapat mengubah jalur yang perlu Anda lalui.
Perbedaan ini membuat simulasi berguna untuk satu tugas konkret, yaitu menguji apakah kestabilan strategi bergantung pada satu urutan yang menguntungkan. Hasilnya adalah rentang hasil bersyarat, bukan perkiraan.
Ada dua pertanyaan berbeda yang dapat diajukan dari riwayat transaksi:
Proyeksi: rentang hasil apa yang mungkin terjadi jika hasil yang menyerupai sampel terfilter ini berulang pada sejumlah transaksi berikutnya?
Pengacakan ulang: seberapa berbeda jalurnya jika transaksi yang sama persis terjadi dalam urutan lain?
Kedua mode menggunakan data sumber yang sama, tetapi menjawab pertanyaan berbeda. Jangan memperlakukannya sebagai hasil yang dapat saling menggantikan.
Tradeways menjalankan kedua mode di peramban dari transaksi yang benar-benar Anda impor. Cakupan akun aktif dan filter transaksi saat ini menentukan masukan. Anda dapat memisahkan strategi, simbol, arah, rentang waktu, atau filter lain tanpa mengetik ulang tingkat kemenangan dan estimasi hasil. Analisis Monte Carlo diperbarui saat cakupan berubah dan menandai hasil sebagai simulasi dari transaksi masa lalu, bukan perkiraan.
Mode proyeksi membangun setiap jalur satu transaksi demi satu dengan mengambil hasil dari riwayat yang difilter. Hasil tertentu dapat terambil lebih dari sekali atau tidak sama sekali dalam satu simulasi. Metode ini disebut pengambilan sampel dengan pengembalian.
Anda memilih horizon, misalnya 100 transaksi berikutnya, lalu simulasi mengulangi proses tersebut berkali-kali. Hasilnya menunjukkan lebar jalur dan hasil akhir berdasarkan satu asumsi eksplisit, yaitu bahwa riwayat yang dipilih merupakan model yang berguna untuk hasil yang mungkin berulang.
Proyeksi cocok untuk pertanyaan tentang masa depan yang bersyarat. Proyeksi dapat menunjukkan bahwa rata-rata historis positif tetap memungkinkan jalur rugi, penurunan dalam, atau pemulihan panjang. Proyeksi tidak dapat membuktikan bahwa keunggulan akan bertahan, kondisi pasar tidak berubah, atau transaksi mendatang mengikuti distribusi yang sama.
Mode pengacakan ulang menggunakan setiap transaksi dalam sampel terfilter tepat satu kali per jalur dan hanya mengubah urutannya. Dalam tampilan P&L aditif, semua jalur berakhir pada total yang sama. Yang berubah adalah perjalanan menuju total tersebut, termasuk rentetan kerugian, puncak ekuitas, waktu pemulihan, dan penurunan maksimum.
Mode ini menjawab pertanyaan atribusi. Jika kurva historis tampak mulus tetapi banyak urutan alternatif memiliki penurunan jauh lebih dalam, sebagian kemulusan berasal dari keberuntungan urutan. Jika distribusi penurunan tetap sempit, jalur aktual lebih sedikit bergantung pada waktu datangnya untung dan rugi.
Pengacakan ulang tidak membuat hasil transaksi baru dan tidak memperkirakan transaksi berikutnya. Metode ini juga memutus struktur berurutan dalam data asli. Jika hasil bergantung pada rezim, posisi yang tumpang tindih, atau perubahan ukuran yang disengaja, perlakukan hasil sebagai pengujian urutan, bukan model hubungan tersebut.
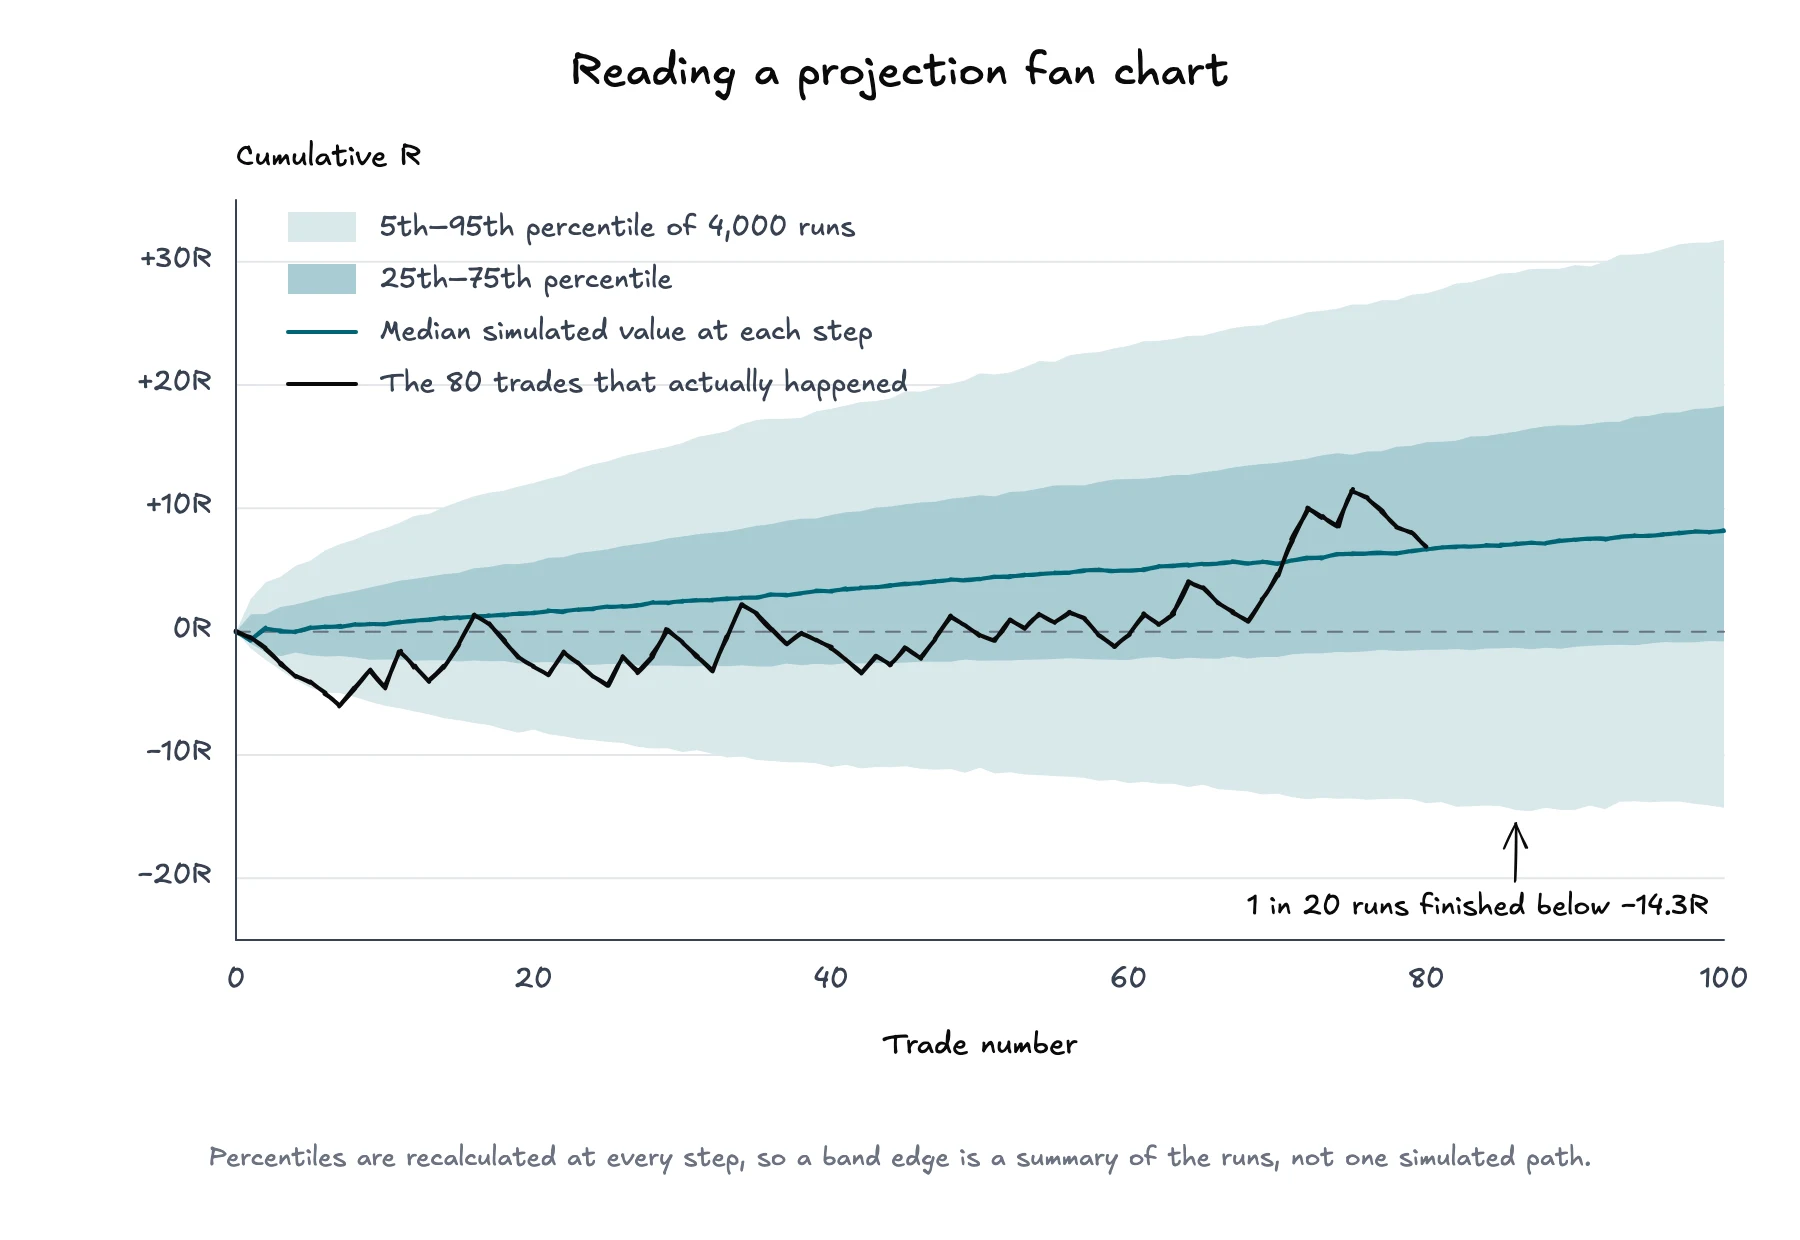
Grafik kipas menampilkan jumlah transaksi pada sumbu horizontal dan hasil kumulatif pada sumbu vertikal. Pada setiap langkah, simulasi mengurutkan semua nilai jalur dan menandai persentil. Garis median adalah nilai simulasi tengah. Rentang yang lebih lebar, seperti persentil ke-5 hingga ke-95, menunjukkan lebih banyak penyebaran.
Contoh proyeksi: 4.000 simulasi berisi 100 transaksi yang diambil dari riwayat terfilter sebanyak 80 transaksi. Median naik, sedangkan persentil ke-5 tidak, dari bukti yang sama.
Baca grafik dalam tiga tahap:
Baca bagian tengah. Median menunjukkan hasil simulasi tengah pada setiap jumlah transaksi. Ini bukan jalur yang diharapkan dan bukan janji.
Baca lebarnya. Kipas yang cepat melebar menunjukkan urutan menghasilkan rentang hasil kumulatif yang luas berdasarkan asumsi yang dipilih.
Bandingkan kurva aktual. Jalur historis menunjukkan posisi urutan nyata terhadap rentang simulasi. Jalur dekat pita luar tidak biasa dalam model ini, tetapi tidak membuktikan strategi atau eksekusinya tidak biasa dalam semua model.
Batas persentil dihitung terpisah pada setiap langkah. Garis persentil ke-5 tidak selalu merupakan satu jalur simulasi berkelanjutan dan tidak berarti ada peluang 95% bahwa ekuitas mendatang tetap di atasnya. Garis tersebut adalah ringkasan titik demi titik.
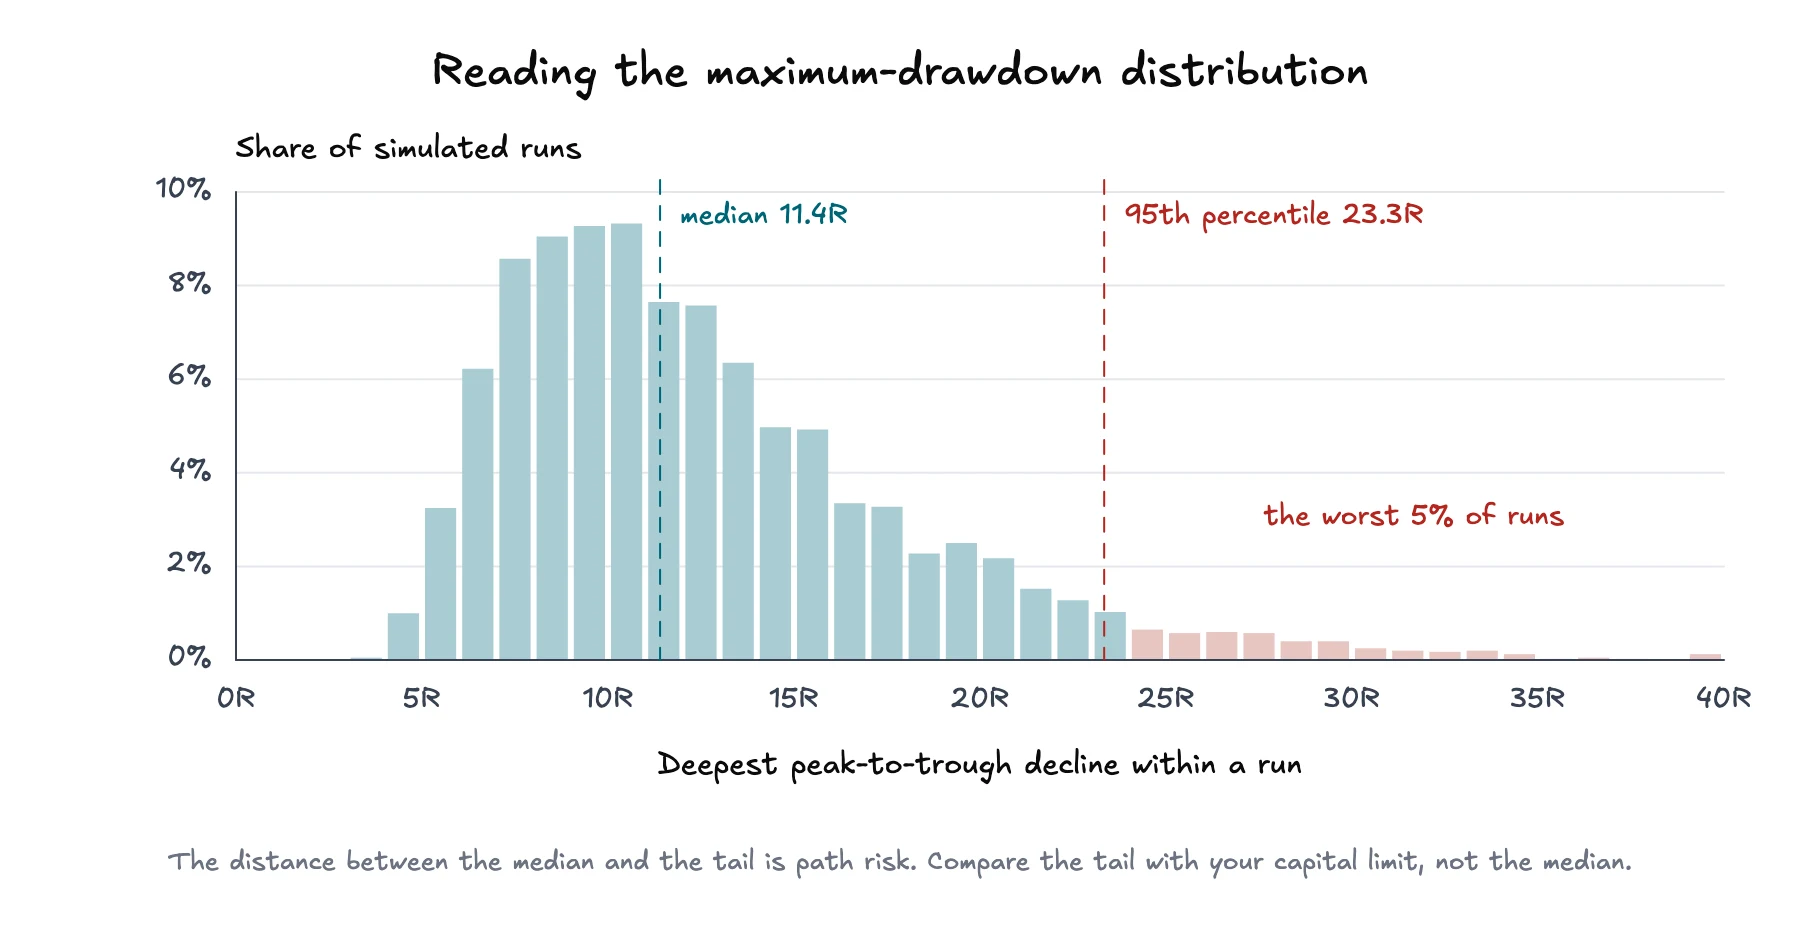
Grafik kipas menunjukkan hasil kumulatif. Distribusi penurunan menjawab pertanyaan lain, yaitu seberapa jauh setiap jalur simulasi turun dari puncaknya sendiri sebelum pulih atau berakhir.
Untuk setiap simulasi, sistem mencatat penurunan maksimum dari puncak ke lembah. Distribusi kemudian mengelompokkan penurunan maksimum tersebut. Bagian tengah menggambarkan penurunan terburuk yang umum dalam simulasi, sedangkan ekor atas menunjukkan penurunan lebih dalam yang terjadi pada lebih sedikit simulasi.
Simulasi yang sama dengan pertanyaan berbeda. Median penurunan terburuk adalah 11,4R. Satu dari dua puluh simulasi melampaui 23,3R.
Perhatikan ekor, bukan hanya rata-rata. Penurunan median yang dapat ditanggung dapat berdampingan dengan penurunan persentil ke-95 yang jauh lebih besar. Selisih ini menunjukkan risiko jalur. Bandingkan dengan batas modal dan titik ketika strategi tidak lagi dapat dijalankan sesuai rencana.
Penurunan berkaitan dengan risiko kehancuran, tetapi tidak sama. Penurunan mengukur kerugian dari puncak ke lembah di sepanjang jalur. Kehancuran membutuhkan ambang modal dan menghitung seberapa sering simulasi mencapainya. Simulator risiko kehancuran cocok untuk tingkat kemenangan, hasil, risiko per transaksi, dan modal yang Anda tetapkan. Analisis Monte Carlo menggunakan distribusi riwayat transaksi impor yang telah difilter.
Gunakan simulasi sebagai alat perbandingan, bukan satu nilai tunggal.
Pilih cakupan akun dan filter yang sesuai dengan strategi atau keputusan yang ditinjau.
Periksa sampel sebelum menafsirkan hasil. Konfirmasi pengecualian, nilai hilang, dan jumlah transaksi yang cocok.
Jalankan pengacakan ulang lebih dahulu untuk memisahkan kinerja total dari keberuntungan urutan.
Baca ekor penurunan maksimum dan rentang rentetan kerugian sebelum median hasil akhir.
Beralih ke proyeksi, pilih horizon yang sesuai dengan periode keputusan, lalu periksa seberapa cepat kipas melebar.
Ubah satu filter yang dapat dipertanggungjawabkan setiap kali. Jika menghapus satu rezim pasar, pola, atau akun mengubah distribusi secara tajam, selidiki alasannya.
Simulasi dapat menunjukkan kepekaan hasil terhadap pengambilan sampel dan urutan. Simulasi tidak dapat memvalidasi keunggulan strategi, memperbaiki data masukan yang bias, atau memilih ukuran posisi. Kriteria Kelly menjelaskan fraksi optimal untuk pertumbuhan berdasarkan asumsi kuat, sedangkan analisis risiko kehancuran berfokus pada peluang menembus ambang modal.
Hasil Monte Carlo mendukung pernyataan yang bersyarat pada masukan, mode, horizon, dan jumlah simulasi. Hasil tersebut tidak menjamin imbal hasil atau penurunan mendatang, tidak membuktikan hasil saling independen, dan tidak menjamin sampel terfilter tetap mewakili masa depan.
Keterbatasan tersebut menjadi alasan untuk menandai asal data, memeriksa ekor, dan menjalankan ulang pengujian saat kumpulan transaksi berubah. Nilai analisis ini bukan kurva ekuitas yang lebih menarik, melainkan gambaran yang lebih jelas mengenai ketidakpastian dalam bukti transaksi yang sama.