हम Tradeways को बेहतर बनाने के लिए analytics सहित cookies का उपयोग करते हैं। · गोपनीयता
Maximum continuation excursion, यानी MCE, Trade बंद होने के बाद एक सीमित समय में उसका सबसे अधिक काल्पनिक कीमत आधारित P&L है। गणना वास्तविक कीमत आधारित P&L से शुरू होती है और आख़िरी एग्ज़िट कीमत से अनुकूल दिशा में हुई चाल जोड़ती है। इसमें बंद हुई आख़िरी मात्रा इस्तेमाल होती है। वास्तविक नतीजा इसकी न्यूनतम सीमा रहता है।
एग्ज़िट के बाद की अतिरिक्त चाल जानने के लिए समान इकाई में MCE से वास्तविक कीमत आधारित P&L घटाएं। उदाहरण के लिए, MCE +9 और वास्तविक नतीजा +4 हो, तो बंद होने के बाद 5 इकाइयों की अनुकूल चाल आई।
यह गणना पूछती है कि अगर बंद हुई आख़िरी मात्रा निरीक्षण अवधि में खुली रहती, तो कीमत आधारित P&L कितना होता। पहले बंद हुए हिस्सों का वास्तविक नतीजा बना रहता है। गणना पूरी पोज़ीशन को फिर से नहीं खोलती।
Tradeways हर देखी गई बार में Long Trade के लिए ऊंची कीमत और Short Trade के लिए नीची कीमत लेता है। वह आख़िरी एग्ज़िट से इस कीमत की दूरी को इंस्ट्रूमेंट की गणना इकाई में बदलकर आख़िरी बंद मात्रा पर लागू करता है। इसे वास्तविक कीमत आधारित P&L से जोड़ने के बाद सबसे बड़ी वैल्यू रखता है। अगर वह वास्तविक नतीजे से कम हो, तो वास्तविक नतीजा ही रखता है।
शुल्क और दूसरे एडजस्टमेंट इस कीमत आधारित गणना में शामिल नहीं हैं। Trade के नतीजे से तुलना करते समय इकाई और मुद्रा समान रखें। शुल्क के बाद का शुद्ध नतीजा MCE की शुरुआती वैल्यू से अलग हो सकता है।
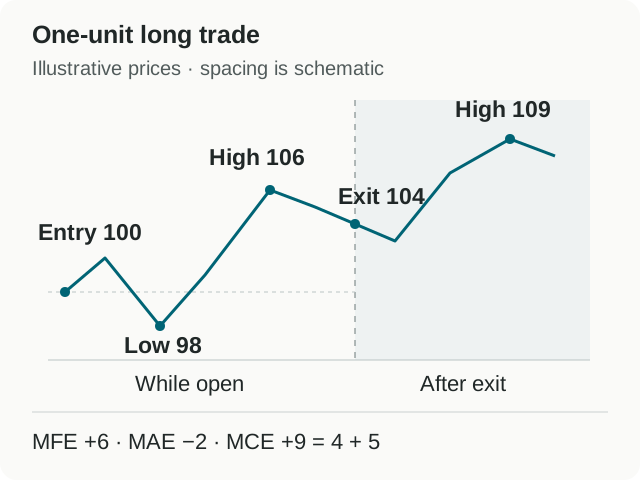
मान लें कि एक काल्पनिक Long Trade की एंट्री 100 पर और पूरी एग्ज़िट 104 पर होती है। मात्रा एक है और Tick का आकार कीमत की एक इकाई है। शुल्क, एडजस्टमेंट और मुद्रा परिवर्तन को छोड़ दें। वास्तविक कीमत आधारित P&L +4 Tick है।
अगर बंद होने के बाद की अवधि में सबसे ऊंची कीमत 109 है, तो अतिरिक्त अनुकूल चाल 109 − 104 = 5 Tick है। MCE, वास्तविक 4 और अतिरिक्त 5 को जोड़कर +9 Tick होगा।
MFE, MAE और MCE के परिचय वाला यही उदाहरण। MCE में वास्तविक कीमत आधारित नतीजा शामिल है। क्षैतिज दूरी केवल उदाहरण के लिए है। वास्तविक निरीक्षण अवधि अलग से जांचें।
अगर बंद होने के बाद देखी गई हर कीमत 104 या उससे कम हो, तो MCE +4 ही रहेगा। एग्ज़िट के बाद कोई अतिरिक्त अनुकूल चाल न होने पर भी यह धनात्मक है। अतिरिक्त चाल देखने के लिए MCE की तुलना वास्तविक नतीजे से करें। केवल धनात्मक या ऋणात्मक चिह्न बताता है कि काल्पनिक कुल नतीजा शून्य से ऊपर है या नीचे।
अब 100 पर एंट्री और 96 पर एग्ज़िट वाले काल्पनिक Long Trade को देखें। वही एक इकाई मानें। वास्तविक कीमत आधारित P&L −4 Tick है।
बंद होने के बाद सबसे ऊंची कीमत
एग्ज़िट से अतिरिक्त अनुकूल चाल
MCE
95
नहीं; एग्ज़िट का नतीजा रखें
−4
98
98 − 96 = 2
−4 + 2 = −2
101
101 − 96 = 5
−4 + 5 = +1
बीच वाली पंक्ति में एग्ज़िट के बाद कीमत दो Tick अनुकूल दिशा में गई, लेकिन MCE ऋणात्मक रहा। अनुकूल चाल के बावजूद काल्पनिक कुल नतीजा कीमत के Breakeven स्तर से नीचे है।
Short Trades में नीची कीमत अनुकूल चाल होती है। समान इकाई में MCE से वास्तविक कीमत आधारित नतीजा घटाने पर अतिरिक्त चाल मिलती है। अपनी समीक्षा में इस चाल को वास्तविक नतीजे से अलग दर्ज करें।
मान लें कि काल्पनिक Long पोज़ीशन की दो इकाइयां 100 पर ली गई हैं। आप एक इकाई 103 पर और आख़िरी इकाई 104 पर बंद करते हैं। कीमत की एक इकाई के Tick और बिना लागत के वास्तविक कीमत आधारित P&L, 3 + 4 = 7 मात्रा अनुसार Tick है।
अगर अवधि में कीमत 109 तक पहुंचती है, तो आख़िरी इकाई इस गणना में और 5 जोड़ सकती है। MCE 7 + 5 = 12 होगा। बंद होने के बाद की चाल के लिए दो इकाइयां नहीं ली जातीं, क्योंकि एक पहले ही बंद हो चुकी थी। दोनों लेने पर ग़लत नतीजा 17 होगा।
अलग-अलग एग्ज़िट तरीकों वाले Trades की तुलना से पहले फ़िल जांचें। आंशिक एग्ज़िट और एक बार में पूरी एग्ज़िट वाले Trades के MCE में बची हुई मात्रा और कीमत की चाल, दोनों का असर हो सकता है।
Trade पर मेट्रिक का विवरण खोलकर निरीक्षण अवधि और डेटा स्रोत जांचें। लंबित गणना या अनुपलब्ध मार्केट डेटा को मापे गए शून्य के बराबर न मानें। अगर चार्ट के नीचे रेफ़रेंस मार्केट की सूचना है, तो उसका डेटा आपके Broker के Feed से अलग हो सकता है।
फिर समान इकाई में MCE की तुलना वास्तविक कीमत आधारित नतीजे से करें। एग्ज़िट और बाद के अनुकूल चरम के बीच कीमत का रास्ता देखें। अगर कोई वैकल्पिक एग्ज़िट नियम उस चरम से पहले Trade बंद कर देता, तो उसी स्तर को उसका नतीजा मानें। वैकल्पिक नियम जांचते समय लागत और फ़िल की धारणाएं शामिल करें।
समीक्षा का एक सवाल चुनें, जैसे क्या आपका टारगेट बार-बार आने वाली अतिरिक्त चाल से पहले Trade बंद कर देता है। समान Setup और एग्ज़िट नियम के एक ही संस्करण वाले Trades लें। अधूरे डेटा वाले मामले अलग रखें।
हर Trade के लिए वास्तविक कीमत आधारित नतीजा, MCE, अतिरिक्त चाल, निरीक्षण अवधि, आख़िरी बंद मात्रा और एग्ज़िट का कारण दर्ज करें। बिना अतिरिक्त चाल वाले Trades भी शामिल करें। केवल सबसे बड़े MCE लेने से वे मामले छूट जाएंगे जहां मौजूदा एग्ज़िट ने अवधि की पूरी अनुकूल चाल हासिल की थी।
फिर तुलना करें:
Trades को एग्ज़िट के कारण के अनुसार समूहों में रखें। टारगेट पर और अपने फैसले से की गई एग्ज़िट अलग सवालों का जवाब देती हैं।
पोज़ीशन के आकार और आंशिक एग्ज़िट को ध्यान में रखकर अतिरिक्त चाल की तुलना करें। इकाइयां समान रखें।
जिस समूह की जांच करनी है, उसकी एग्ज़िट के बाद की कीमत का रास्ता देखें। ठोस वैकल्पिक एग्ज़िट नियम लिखें, जिसमें यह भी तय हो कि विपरीत चाल पर Trade कब बंद होगा।
चुने हुए Trades पर नियम लागू करके उसके नतीजे मूल नतीजों के साथ दर्ज करें। हर फैसले पर केवल उस समय उपलब्ध जानकारी इस्तेमाल करें। MCE तुलना के लिए देखा गया चरम देता है। वैकल्पिक नियम तय करता है कि Trade कहां बंद होता।
एक इकाई वाले उदाहरण के लिए समीक्षा नोट ऐसा हो सकता है:
वास्तविक कीमत आधारित P&L +4; MCE +9; अतिरिक्त चाल 5; बंद होने के बाद की अवधि 50 मिनट। मैंने तय टारगेट पर Trade बंद किया।
इस Setup की टारगेट एग्ज़िट की तुलना करूंगा, जिनमें अतिरिक्त चाल नहीं थी उन्हें भी शामिल करूंगा। हर Trade में देखूंगा कि वैकल्पिक नियम बीच की कीमत चाल के दौरान पोज़ीशन खुली रखता या नहीं और उसे कहां बंद करता।
इससे बाद में आई हर अनुकूल कीमत को संभावित एग्ज़िट मानने के बजाय तय नियम की जांच होती है। वैकल्पिक नतीजे अपने वास्तविक ट्रेडिंग रिकॉर्ड से अलग रखें।