Simulation de Monte-Carlo appliquée aux résultats de trading
Découvrez comment les simulations par projection et réordonnancement transforment votre historique de Trades en graphiques en éventail, fourchettes de Drawdown et questions de risque vérifiables.
Le trading comporte des risques. Tradeways fournit un logiciel de journal de trading et d’analyse, et non des conseils en investissement. Lire l’information sur les risques.
Nous utilisons des cookies, y compris de mesure d'audience, pour améliorer Tradeways. · Confidentialité
Votre courbe de capital historique montre une seule séquence de résultats : celle qui s'est produite. Une simulation de Monte-Carlo cherche à déterminer à quoi ces mêmes données pourraient ressembler selon de nombreux parcours différents. Elle n'améliore pas les Trades et ne prédit pas le marché. Elle montre dans quelle mesure l'ordre et la répétition des résultats passés peuvent modifier le parcours auquel vous devrez faire face.
Cette distinction rend la simulation utile pour une tâche précise : vérifier si la stabilité apparente d'une stratégie dépend d'une seule séquence favorable. Le résultat est une fourchette d'issues conditionnelles, pas une prévision.
Un trader peut poser deux questions différentes à partir d'un historique de Trades :
Projection : quelle fourchette de résultats pourrait se produire si des résultats semblables à ceux de cet échantillon filtré se répètent au cours des prochains Trades ?
Réordonnancement : à quel point le parcours aurait-il pu différer si ces mêmes Trades étaient survenus dans un autre ordre ?
Les deux modes utilisent les mêmes données source, mais répondent à des questions différentes. Les considérer comme interchangeables conduit rapidement à une mauvaise interprétation.
Tradeways exécute les deux modes dans le navigateur à partir de vos Trades réellement importés. Le périmètre de compte actif et les filtres de Trades en cours définissent les données d'entrée. Vous pouvez ainsi isoler une stratégie, un symbole, une direction, une plage horaire ou un autre filtre pris en charge sans saisir de nouveau les estimations de taux de réussite et de gain. L'analyse Monte-Carlo s'actualise lorsque ce périmètre change et présente le résultat comme une simulation fondée sur des Trades passés, pas comme une prévision.
Le mode projection construit chaque parcours Trade après Trade en tirant au sort des résultats dans l'historique filtré. Un résultat peut être sélectionné plusieurs fois ou ne jamais l'être lors d'une simulation donnée. Il s'agit d'un échantillonnage avec remise.
Vous choisissez un horizon, par exemple les 100 prochains Trades, puis la simulation répète le processus de nombreuses fois. Le résultat indique l'étendue des parcours et des résultats finaux selon une hypothèse explicite : l'historique sélectionné constitue un modèle utile des résultats susceptibles de se répéter.
La projection convient à une question prospective mais conditionnelle. Elle peut montrer qu'une moyenne historique positive autorise tout de même des parcours déficitaires, des Drawdowns profonds ou de longues périodes de reprise. Elle ne peut pas indiquer si l'Edge de la stratégie persistera, si les conditions de marché changeront ou si les futurs Trades suivront la même distribution.
Le mode réordonnancement utilise chaque Trade de l'échantillon filtré exactement une fois par parcours et ne modifie que son ordre. Dans une vue additive du P&L, tous les parcours se terminent donc sur le même total. Seul le chemin vers ce total change : les séries de pertes, les sommets de capital, le temps de reprise et le Drawdown maximal.
Ce mode répond à une question d'attribution. Si la courbe historique paraît régulière, mais que de nombreux ordres alternatifs comportent des Drawdowns nettement plus profonds, cette régularité tient en partie à un ordre favorable. Si la distribution des Drawdowns reste resserrée quel que soit l'ordre, le parcours observé dépendait moins du moment où les gains et les pertes se sont produits.
Le réordonnancement ne crée pas de nouveaux résultats de Trades et n'estime pas les prochains Trades. Il rompt aussi toute structure sérielle de la séquence d'origine. Si les résultats dépendent de régimes de marché, du chevauchement de positions ou de changements volontaires de taille, interprétez le résultat comme un test d'ordre, pas comme un modèle de ces dépendances.
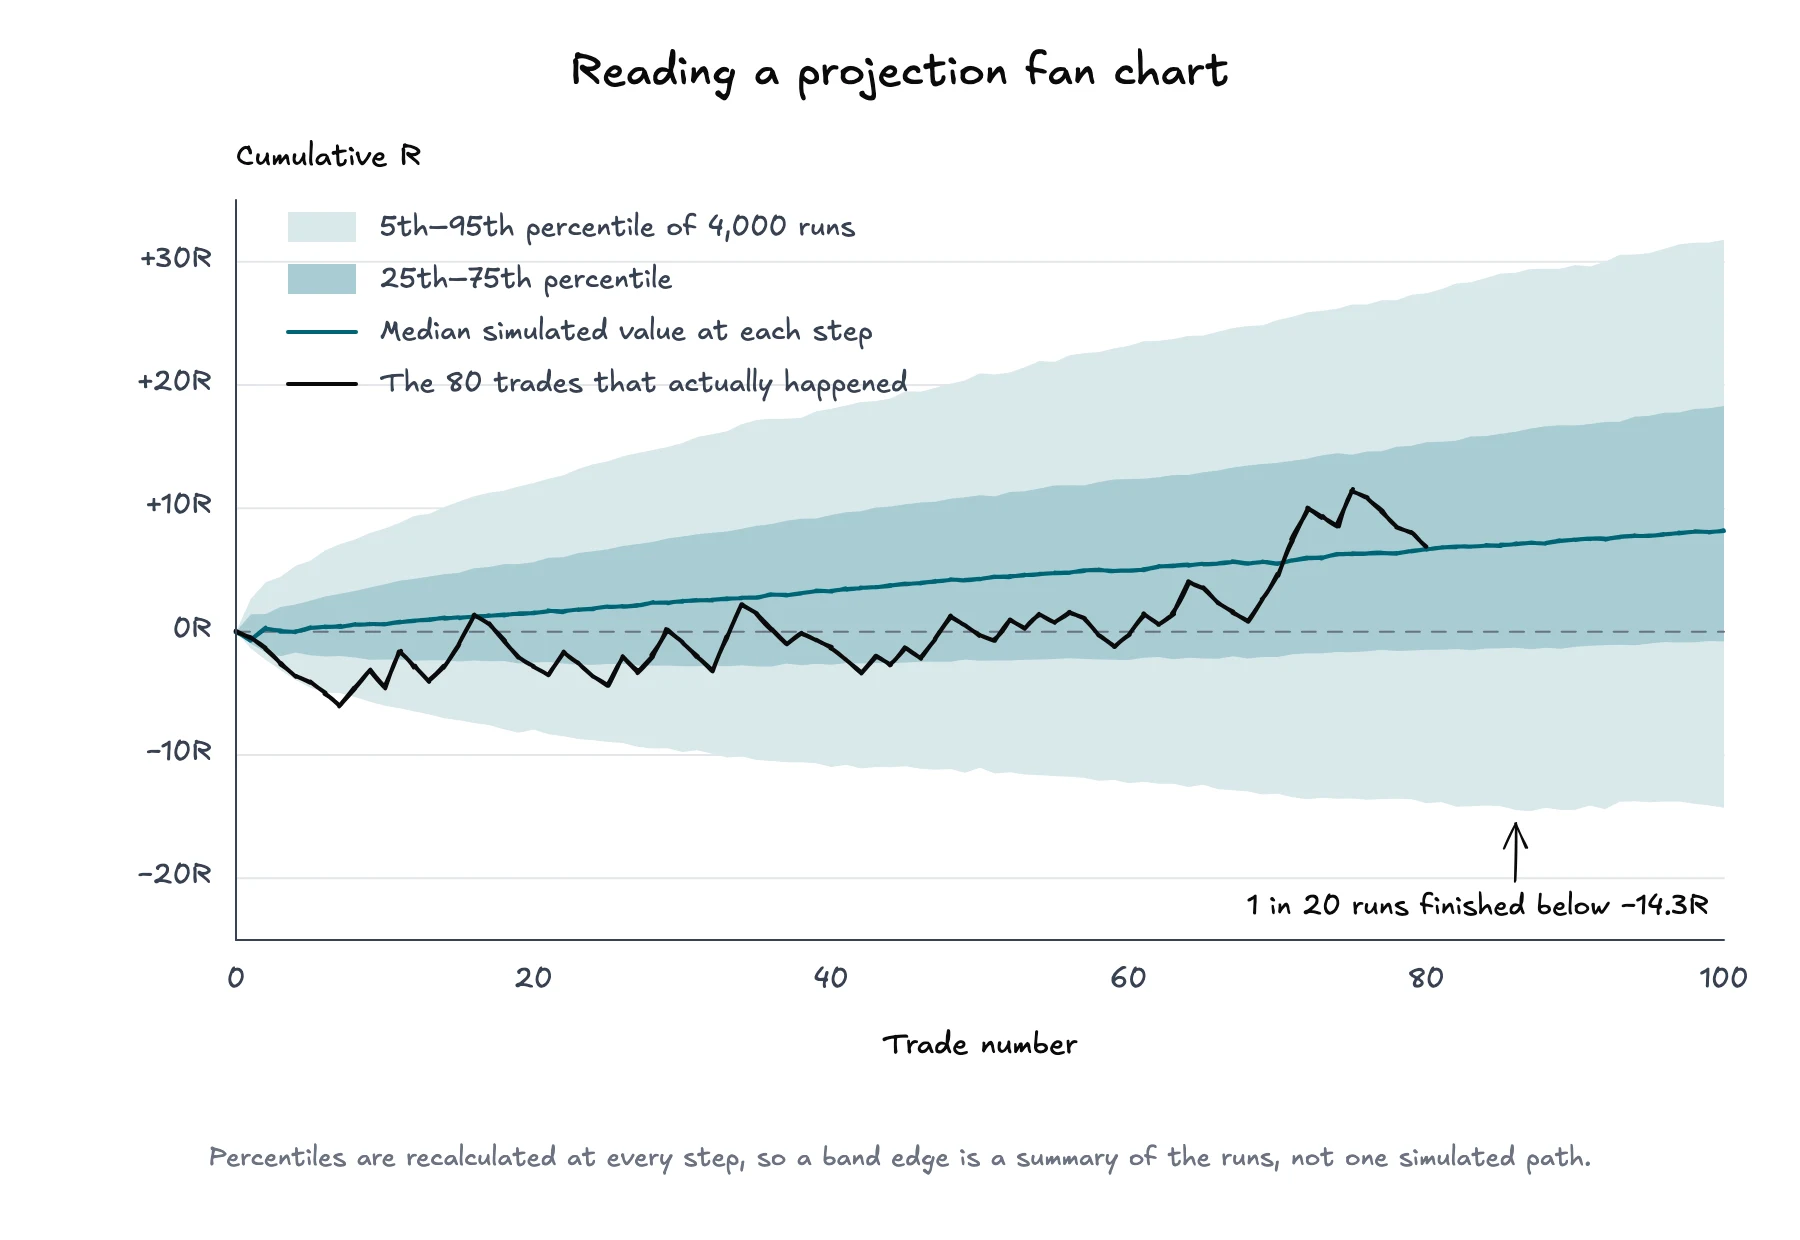
Un graphique en éventail place le nombre de Trades sur l'axe horizontal et le résultat cumulé sur l'axe vertical. À chaque étape, la simulation trie les valeurs de tous les parcours et indique les percentiles. La ligne médiane représente la valeur simulée centrale. Des bandes plus larges, comme la plage du 5e au 95e percentile, montrent une plus grande part de la dispersion simulée.
Exemple de projection : 4 000 simulations de 100 Trades tirés d'un historique filtré de 80 Trades. Avec les mêmes données, la médiane progresse, contrairement au 5e percentile.
Lisez le graphique en trois étapes :
Lisez le centre. La médiane indique le résultat simulé central pour chaque nombre de Trades. Ce n'est ni le parcours attendu ni une promesse.
Lisez la largeur. Un éventail qui s'élargit rapidement indique que la séquence produit une large gamme de résultats cumulés selon les hypothèses choisies.
Comparez la courbe réelle. Le parcours historique montre où se situe la séquence réalisée par rapport à la plage simulée. Un parcours proche d'une bande extérieure est inhabituel dans ce modèle. Il ne prouve pas que la stratégie ou l'exécution serait inhabituelle dans tous les modèles possibles.
Les limites de percentile sont calculées séparément à chaque étape. La ligne du 5e percentile ne correspond donc pas nécessairement à un parcours simulé continu et ne signifie pas qu'il existe 95 % de chances que le capital futur reste au-dessus. Il s'agit d'un résumé point par point des simulations.
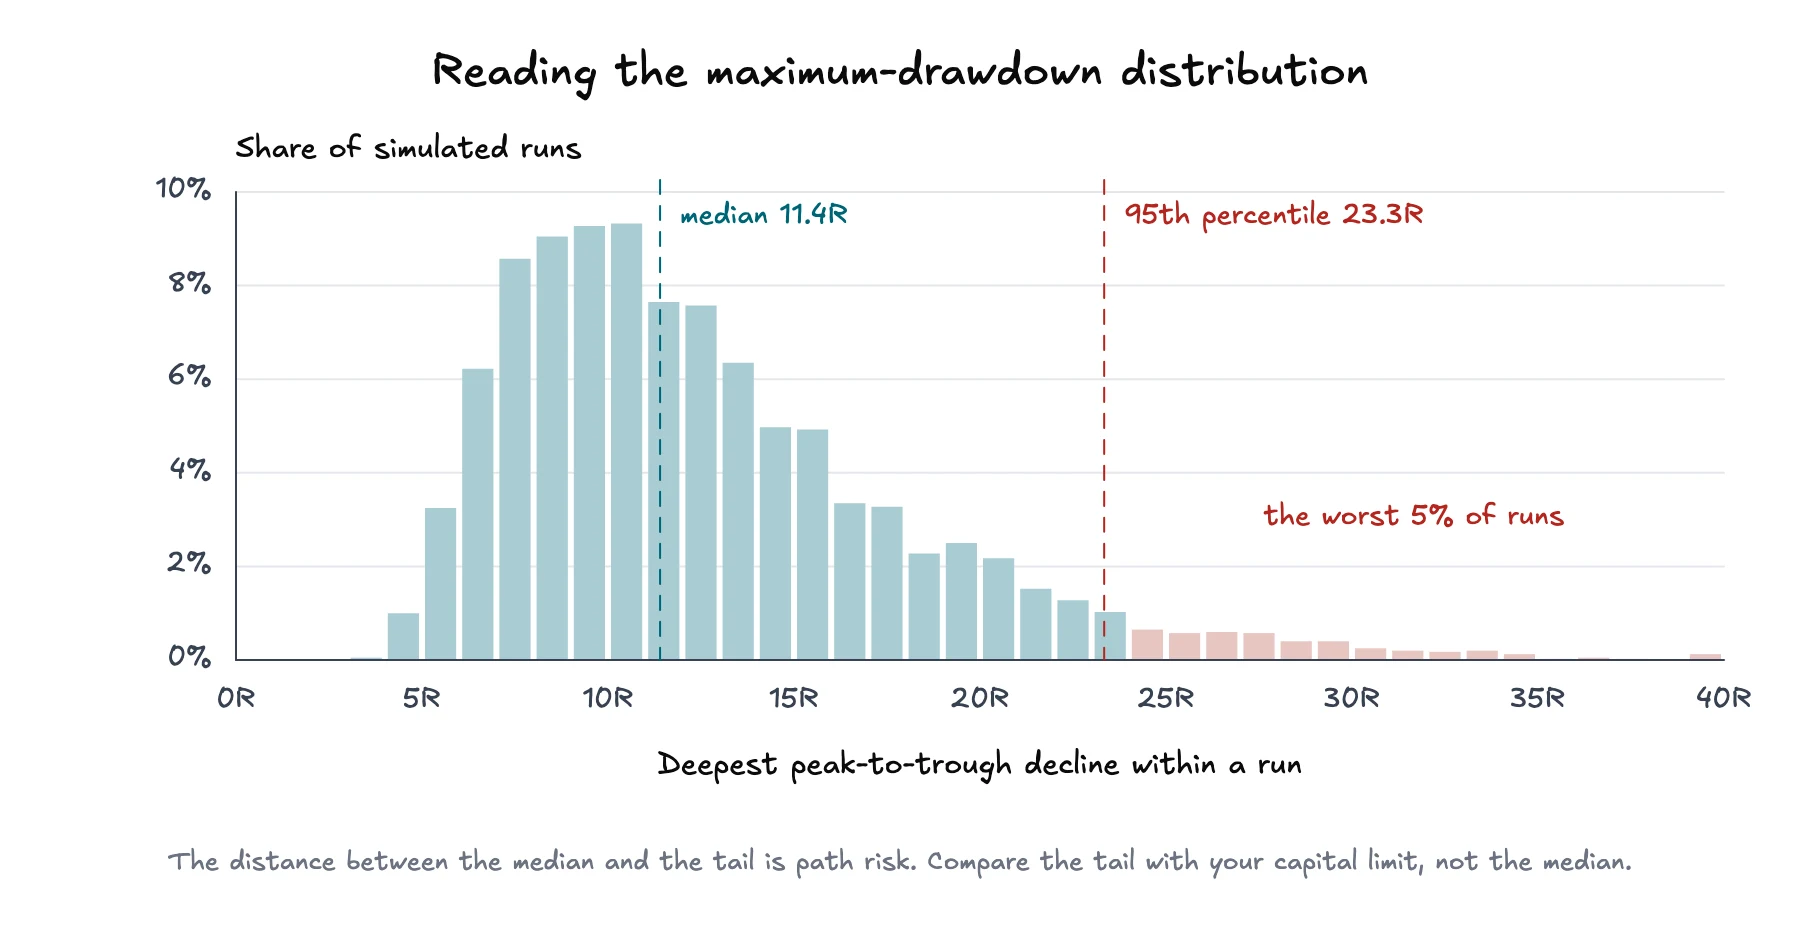
Le graphique en éventail montre les résultats cumulés. La distribution des Drawdowns répond à une autre question : quelle baisse chaque parcours simulé a-t-il subie depuis son propre sommet précédent avant de se redresser ou de se terminer ?
Pour chaque simulation, le système enregistre la baisse maximale entre un sommet et un creux. La distribution regroupe ensuite ces Drawdowns maximaux. Son centre décrit une baisse maximale simulée typique, tandis que sa partie supérieure montre les baisses plus profondes survenues dans un plus petit nombre de simulations.
Les mêmes simulations répondent à une autre question. La pire baisse médiane est de 11,4R ; une simulation sur vingt a dépassé 23,3R.
Examinez surtout la partie extrême de la distribution, pas seulement la moyenne. Un Drawdown médian tolérable peut coexister avec un Drawdown bien plus important au 95e percentile. Cet écart renseigne sur le risque lié au parcours. Comparez-le à vos contraintes de capital et au seuil à partir duquel la stratégie ne serait plus exécutable comme prévu.
Cette notion est liée au risque de ruine, sans être identique. Le Drawdown mesure la perte entre un sommet et un creux le long d'un parcours. La ruine nécessite un seuil de capital défini et mesure la fréquence à laquelle un parcours simulé l'atteint. Le simulateur de risque de ruine sert à tester des hypothèses saisies manuellement sur le taux de réussite, le gain, le risque par Trade et le capital. L'analyse Monte-Carlo utilise la distribution de votre historique filtré de Trades importés.
Utilisez la simulation comme outil de comparaison, pas comme un Score unique.
Sélectionnez le périmètre de compte et les filtres qui correspondent à la stratégie ou à la décision que vous examinez.
Vérifiez l'échantillon avant d'interpréter le résultat. Confirmez que les exclusions, les valeurs manquantes et le nombre de Trades correspondants sont acceptables.
Exécutez d'abord le mode réordonnancement pour séparer la performance totale de l'effet favorable de l'ordre.
Examinez la partie extrême des Drawdowns maximaux et la plage des séries de pertes avant le résultat final médian.
Passez au mode projection, choisissez un horizon adapté à la période de décision et observez la vitesse à laquelle l'éventail s'élargit.
Modifiez un seul filtre justifiable à la fois. Si le retrait d'un régime de marché, d'un Setup ou d'un compte change fortement la distribution, recherchez-en la raison au lieu de retenir le résultat que vous préférez.
La simulation peut indiquer la sensibilité des résultats observés à l'échantillonnage et à l'ordre. Elle ne peut pas valider l'Edge de la stratégie, corriger des données d'entrée biaisées ni choisir une taille de position. La taille de position est une décision distincte : le critère de Kelly décrit une fraction optimale pour la croissance sous des hypothèses fortes, tandis que l'analyse du risque de ruine porte sur la probabilité de franchir un seuil de capital.
Un résultat de Monte-Carlo étaye des affirmations conditionnelles à ses données d'entrée : pour cet échantillon filtré, ce mode, cet horizon et ce nombre de simulations, une plage donnée est apparue. Il ne permet pas d'affirmer qu'un rendement ou un Drawdown futur est garanti, que les résultats sont indépendants ou que l'échantillon filtré restera représentatif.
Cette limite ne justifie pas d'écarter l'analyse. Elle justifie d'indiquer la provenance, d'examiner les extrêmes et de relancer le test lorsque l'ensemble de Trades sous-jacent change. L'intérêt ne réside pas dans une courbe de capital plus attrayante, mais dans une vision plus claire de l'incertitude déjà contenue dans les mêmes données de Trades.