Maximum Continuation Excursion : comment Tradeways calcule le MCE
Calculez le MCE et la continuation après la Sortie, tenez compte des Sorties partielles et comparez les règles de Sortie pour un même Setup.
·7 min de lecture·Dennis Jahn·#Indicateurs#Playbook#Glossaire
Le trading comporte des risques. Tradeways fournit un logiciel de journal de trading et d’analyse, et non des conseils en investissement. Lire l’information sur les risques.
Nous utilisons des cookies, y compris de mesure d'audience, pour améliorer Tradeways. · Confidentialité
Le Maximum Continuation Excursion, ou MCE, est le P&L hypothétique le plus élevé calculé par Tradeways dans une fenêtre limitée après la clôture d'un Trade. Le calcul part du P&L réalisé sur le prix et ajoute le mouvement favorable depuis le dernier prix de Sortie, en utilisant la dernière quantité clôturée. Le résultat réalisé reste le minimum possible.
Pour connaître la continuation supplémentaire après la Sortie, soustrayez le P&L réalisé sur le prix du MCE dans la même unité. Par exemple, un MCE de +9 pour un résultat réalisé de +4 signifie qu'un mouvement favorable supplémentaire de 5 est apparu après la clôture.
Le calcul estime ce qu'aurait été le P&L sur le prix si la dernière quantité clôturée était restée exposée pendant la fenêtre d'observation. Les portions clôturées plus tôt restent réalisées. Le calcul ne rouvre pas toute la position.
Pour chaque bougie observée, Tradeways retient le prix favorable : le plus haut pour un Trade Long ou le plus bas pour un Trade Short. Il convertit l'écart par rapport à la dernière Sortie dans les unités de calcul de l'instrument et l'applique à la dernière quantité clôturée. Il ajoute ce montant au P&L réalisé sur le prix, puis retient la valeur la plus élevée entre ce résultat et le résultat réalisé initial.
Les frais et autres ajustements ne font pas partie de ce calcul fondé sur le prix. Comparez les résultats dans la même unité et la même devise. Le résultat net après frais n'est pas nécessairement la base utilisée par le MCE.
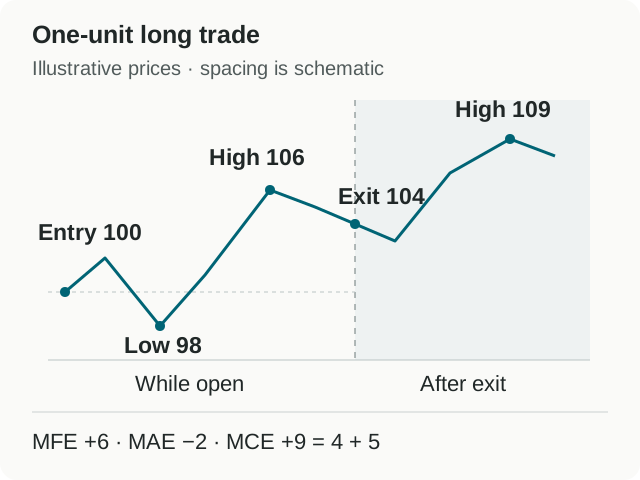
Supposons qu'un Trade Long hypothétique entre à 100 et sorte entièrement à 104. La quantité est de un et un Tick vaut une unité de prix. Ignorons les frais, les ajustements et la conversion de devise. Le P&L réalisé sur le prix est de +4 Ticks.
Si le prix observé le plus haut pendant la fenêtre après clôture est 109, la continuation favorable est de 109 − 104 = 5 Ticks. Le MCE est égal aux 4 Ticks réalisés plus ces 5 Ticks, soit +9 Ticks.
Le même Trade illustratif que dans la présentation du MFE, du MAE et du MCE. Le MCE comprend le résultat réalisé sur le prix. L'espacement horizontal est schématique ; vérifiez séparément la fenêtre d'observation réelle.
Si tous les prix observés après la clôture sont inférieurs ou égaux à 104, le MCE reste à +4. Il demeure positif alors qu'aucune continuation favorable n'a eu lieu après la Sortie. Comparez le MCE au résultat réalisé initial pour mesurer la continuation. Son signe indique seulement si le total hypothétique est supérieur ou inférieur à zéro.
Prenons maintenant un Trade Long hypothétique avec une Entrée à 100 et une Sortie à 96. Gardons les mêmes hypothèses pour une unité. Le P&L réalisé sur le prix est de −4 Ticks.
Plus haut observé après la clôture
Continuation favorable après la Sortie
MCE
95
Aucune ; conserver la base de Sortie
−4
98
98 − 96 = 2
−4 + 2 = −2
101
101 − 96 = 5
−4 + 5 = +1
Dans la ligne du milieu, le prix a progressé de deux Ticks dans le sens favorable après la Sortie, mais le MCE reste négatif. Malgré ce mouvement favorable, le total hypothétique demeure sous le seuil de Breakeven sur le prix.
La même distinction s'applique aux Trades Short, pour lesquels une baisse des prix constitue une continuation favorable. La différence entre le MCE et le résultat réalisé initial mesure la continuation supplémentaire dans des unités compatibles. Notez-la séparément du résultat réalisé dans votre évaluation.
La fenêtre commence à la clôture finale du Trade. La durée de détention est le temps écoulé entre son ouverture et sa clôture.
Durée de détention
Durée multipliée par cinq
Fenêtre d'observation après clôture
30 secondes
2,5 minutes
5 minutes, après application du minimum
90 secondes
7,5 minutes
7,5 minutes
10 minutes
50 minutes
50 minutes
30 minutes
150 minutes
2,5 heures
2 heures
10 heures
4 heures, après application du maximum
Un prix atteint après la fin de cette fenêtre ne compte pas, même s'il apparaît sur un graphique plus large. Vérifiez la fenêtre avant de comparer la mesure à ce que montre le graphique.
Supposons une position Long hypothétique de deux unités ouvertes à 100. Vous clôturez une unité à 103 et la dernière à 104. Avec un Tick d'une unité de prix et sans frais, le P&L réalisé sur le prix est de 3 + 4 = 7 Ticks pondérés par la quantité.
Si le prix atteint 109 pendant la fenêtre, la dernière unité peut ajouter 5 dans ce calcul. Le MCE est de 7 + 5 = 12. Il n'applique pas le mouvement après clôture aux deux unités, car la première avait déjà été clôturée. Le faire donnerait à tort 17.
Vérifiez les exécutions avant de comparer des Trades aux Sorties différentes. Le MCE d'un Trade clôturé progressivement et celui d'un Trade clôturé en une fois peuvent refléter des quantités restantes différentes ainsi que des trajectoires de prix différentes.
Ouvrez l'explication de la mesure sur le Trade pour vérifier la fenêtre d'observation et la source des données. Un calcul en attente ou un résultat indisponible faute de données de marché ne correspond pas à un zéro mesuré. Si un avis de marché de référence apparaît sous le graphique, tenez compte des écarts possibles avec les données de votre Broker.
Comparez ensuite le MCE au P&L réalisé sur le prix dans la même unité. Examinez la trajectoire entre la Sortie et l'extrême favorable ultérieur. Si une autre règle de Sortie aurait arrêté le Trade avant cet extrême, notez ce Stop Loss comme résultat plutôt que de lui attribuer le plus haut ou le plus bas atteint ensuite. Incluez les hypothèses de frais et d'exécution utilisées pour tester l'autre règle.
Commencez par une question précise, par exemple vérifier si votre objectif clôture régulièrement les Trades avant une continuation. Sélectionnez des Trades ayant le même Setup et la même version de la règle de Sortie. Traitez séparément les cas aux données incomplètes.
Pour chaque Trade, notez le résultat réalisé sur le prix, le MCE, la continuation supplémentaire, la fenêtre d'observation, la dernière quantité clôturée et le motif de Sortie. Incluez les Trades sans continuation. Si vous ne retenez que les MCE les plus élevés, vous écartez les cas où votre Sortie actuelle a capté tout le mouvement favorable pendant la fenêtre mesurée.
Procédez ensuite à la comparaison :
Regroupez les Trades par motif de Sortie. Les Sorties sur objectif et les Sorties discrétionnaires posent des questions différentes sur vos règles.
Comparez les écarts de continuation en tenant compte de la taille de position et des Sorties partielles. Gardez les mêmes unités.
Examinez les trajectoires de prix intermédiaires pour le groupe à étudier. Définissez une autre règle de Sortie précise, y compris le moment où elle clôturerait un Trade qui évolue contre vous.
Appliquez cette règle aux Trades sélectionnés et notez ses résultats à côté des résultats d'origine. N'utilisez que les informations disponibles à chaque décision. Le MCE fournit un extrême observé pour la comparaison ; l'autre règle détermine le point de Sortie.
Pour l'exemple d'une unité, une note d'évaluation pourrait dire :
P&L réalisé sur le prix +4 ; MCE +9 ; continuation supplémentaire 5 ; fenêtre après clôture de 50 minutes. J'ai clôturé à l'objectif prévu.
Je comparerai les Sorties sur objectif pour ce Setup, y compris celles sans continuation. Pour chaque Trade, je noterai si l'autre règle de Sortie aurait maintenu la position pendant la trajectoire de prix intermédiaire et où elle l'aurait clôturée.
Cette comparaison évite de traiter tout prix favorable ultérieur comme une Sortie réalisable. Conservez les résultats de l'autre règle séparément de votre historique de trading réel.