Simulación de Monte Carlo para resultados de trading
Aprende cómo las simulaciones de proyección y reordenamiento convierten tu historial de Trades en gráficos de abanico, rangos de Drawdown y preguntas de riesgo verificables.
Usamos cookies, incluidas las de analítica, para mejorar Tradeways. · Privacidad
Tu curva de capital histórica muestra una secuencia de resultados: la que ocurrió. Una simulación de Monte Carlo pregunta cómo podrían verse esos mismos datos en muchas trayectorias alternativas. No mejora los Trades ni predice el mercado. Muestra cuánto pueden cambiar la trayectoria que tendrías que atravesar el orden y la repetición de los resultados anteriores.
Esa distinción hace que la simulación sirva para una tarea concreta: comprobar si la aparente estabilidad de una estrategia depende de una secuencia favorable. El resultado es un rango de resultados condicionales, no una previsión.
Un trader puede plantear dos preguntas distintas sobre su historial de Trades:
Proyección: ¿qué rango de resultados podría darse si vuelven a aparecer resultados parecidos a los de esta muestra filtrada durante el próximo grupo de Trades?
Reordenamiento: ¿cuánto podría haber cambiado la trayectoria si estos mismos Trades hubieran llegado en otro orden?
Ambos modos usan los mismos datos de origen, pero responden preguntas distintas. Tratarlos como si fueran intercambiables es la forma más rápida de interpretar mal el resultado.
Tradeways ejecuta ambos modos en el navegador con tus Trades importados. El alcance de la cuenta activa y los filtros de Trades definen los datos de entrada. Puedes aislar una estrategia, un símbolo, una dirección, un periodo u otro filtro compatible sin volver a introducir estimaciones de tasa de aciertos y beneficio. El análisis de Monte Carlo se actualiza cuando cambia ese alcance e identifica el resultado como una simulación basada en Trades anteriores, no como una previsión.
El modo de proyección construye cada trayectoria un Trade a la vez y toma los resultados del historial filtrado. Un resultado puede seleccionarse más de una vez o no seleccionarse en una ejecución determinada. Esto se llama muestreo con reemplazo.
Tú eliges un horizonte, por ejemplo, los próximos 100 Trades, y la simulación repite el proceso muchas veces. El resultado muestra la amplitud de las trayectorias y los resultados finales bajo una suposición explícita: el historial seleccionado es un modelo útil de los resultados que podrían repetirse.
La proyección es adecuada cuando tu pregunta mira hacia el futuro, pero está sujeta a condiciones. Puede mostrar que un promedio histórico positivo aún permite trayectorias con pérdidas, Drawdowns profundos o periodos de recuperación largos. No puede mostrar si el Edge de la estrategia persistirá, si cambiarán las condiciones del mercado ni si los Trades futuros seguirán la misma distribución.
El modo de reordenamiento usa cada Trade de la muestra filtrada exactamente una vez por trayectoria y cambia solo su orden. En una vista de P&L aditivo, todas las trayectorias terminan con el mismo total. Lo que cambia es el recorrido hasta ese total: las rachas de pérdidas, los máximos de capital, el tiempo de recuperación y el Drawdown máximo.
Este modo responde una pregunta de atribución. Si la curva histórica parece estable, pero muchas secuencias alternativas contienen Drawdowns mucho más profundos, parte de esa estabilidad se debió a la suerte del orden. Si la distribución del Drawdown se mantiene estrecha entre los distintos órdenes, la trayectoria observada dependió menos del momento en que llegaron las ganancias y las pérdidas.
El reordenamiento no crea nuevos resultados de Trades ni estima el siguiente grupo de Trades. También rompe cualquier estructura serial de la secuencia original. Si los resultados dependen de regímenes, posiciones superpuestas o cambios deliberados en el tamaño, interpreta el resultado como una prueba del orden y no como un modelo de esas dependencias.
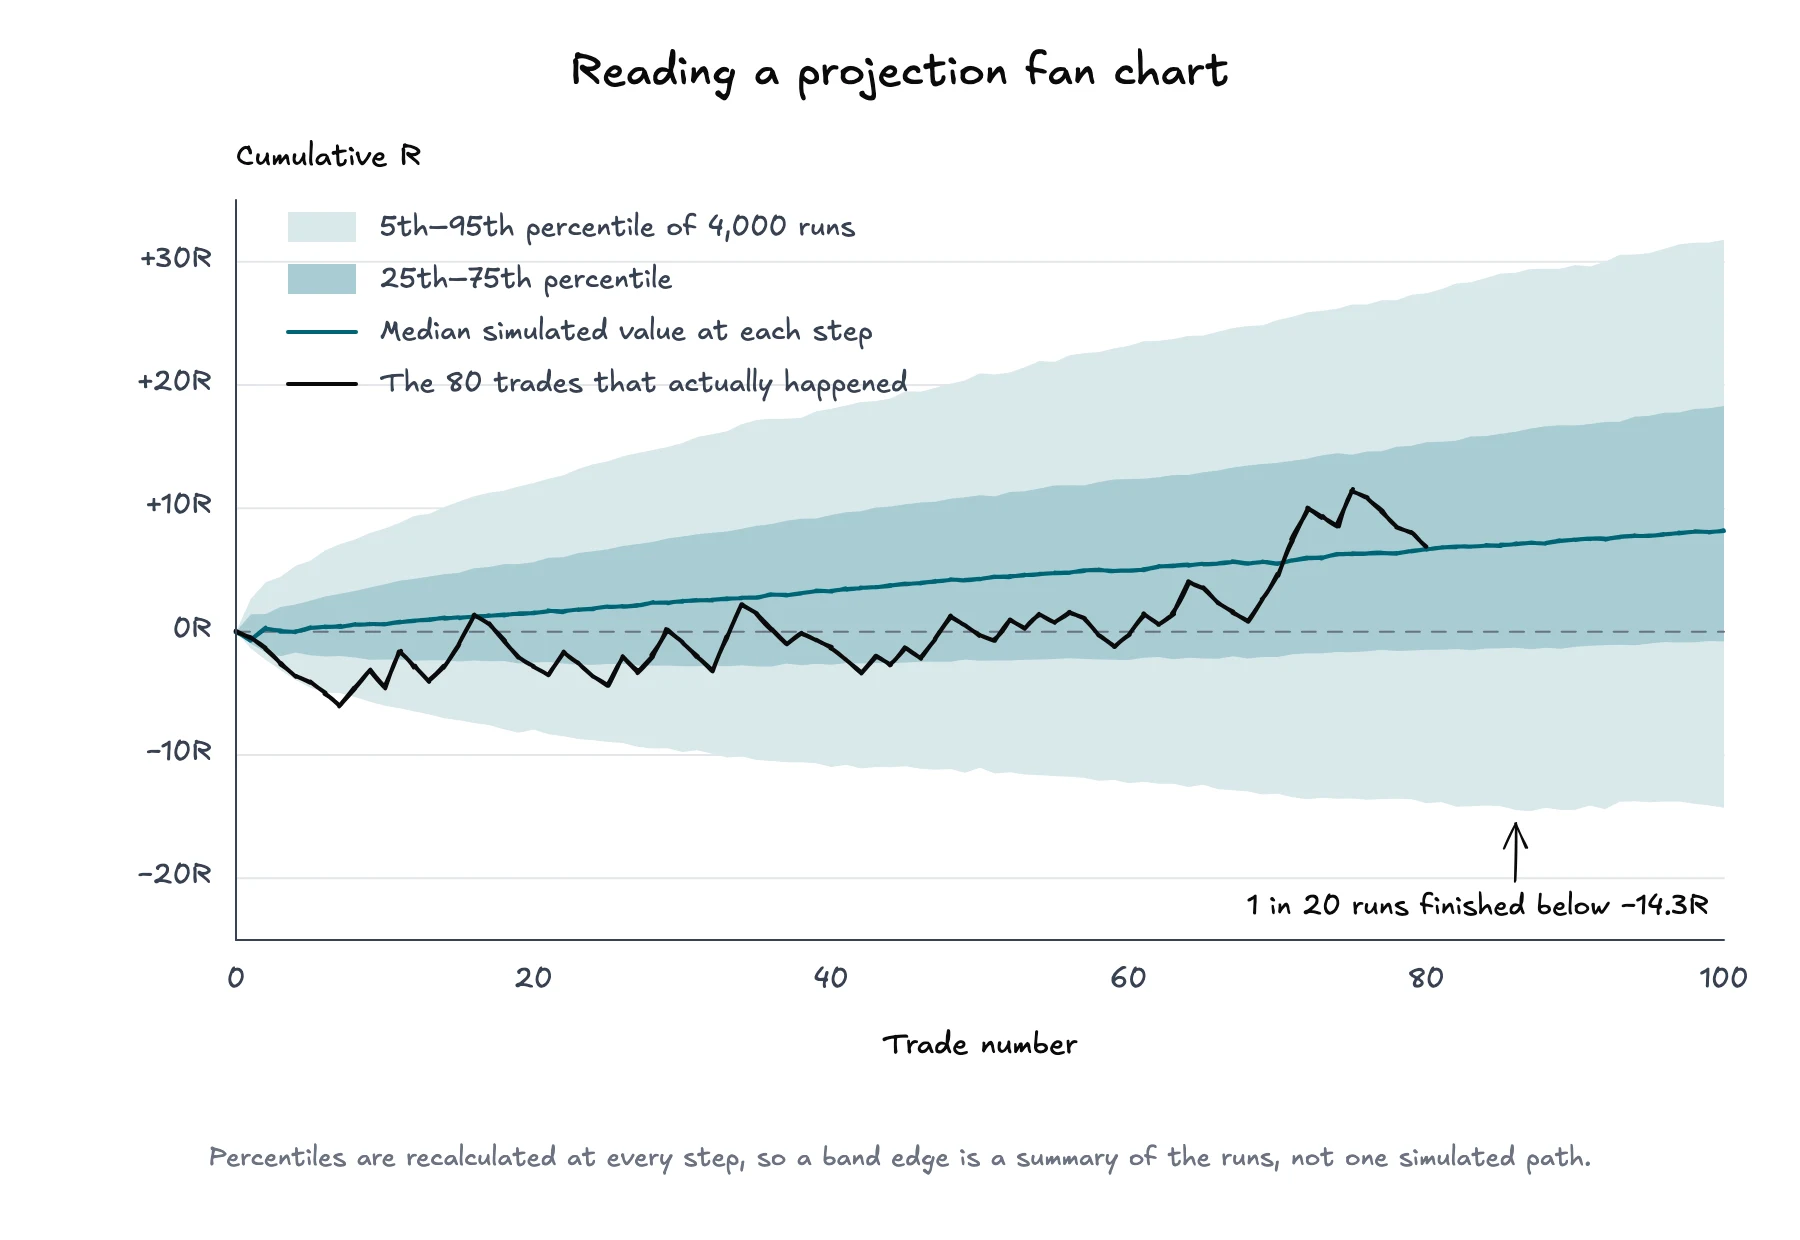
Un gráfico de abanico muestra el número de Trades en el eje horizontal y el resultado acumulado en el vertical. En cada paso, la simulación ordena los valores de todas las trayectorias y marca los percentiles. La línea mediana es el valor simulado central. Las bandas más amplias, como el rango entre los percentiles 5 y 95, muestran una mayor parte de la dispersión simulada.
Una proyección ilustrativa: 4,000 ejecuciones de 100 Trades tomados de un historial filtrado de 80. La mediana sube y el percentil 5 no, con los mismos datos.
Lee el gráfico en tres pasos:
Lee el centro. La mediana muestra el resultado simulado central para cada cantidad de Trades. No es la trayectoria esperada ni una promesa.
Lee la amplitud. Un abanico que se amplía con rapidez indica que la secuencia produce un rango amplio de resultados acumulados bajo las suposiciones seleccionadas.
Compara la curva real. La trayectoria histórica muestra dónde queda la secuencia observada respecto del rango simulado. Una trayectoria cercana a una banda exterior es inusual dentro de este modelo. No demuestra que la estrategia o la ejecución sean inusuales bajo todos los modelos posibles.
Los límites de los percentiles se calculan por separado en cada paso. Por lo tanto, la línea del percentil 5 no representa necesariamente una sola trayectoria simulada continua ni significa que haya un 95 % de probabilidad de que el capital futuro permanezca por encima de ella. Es un resumen punto por punto de las ejecuciones.
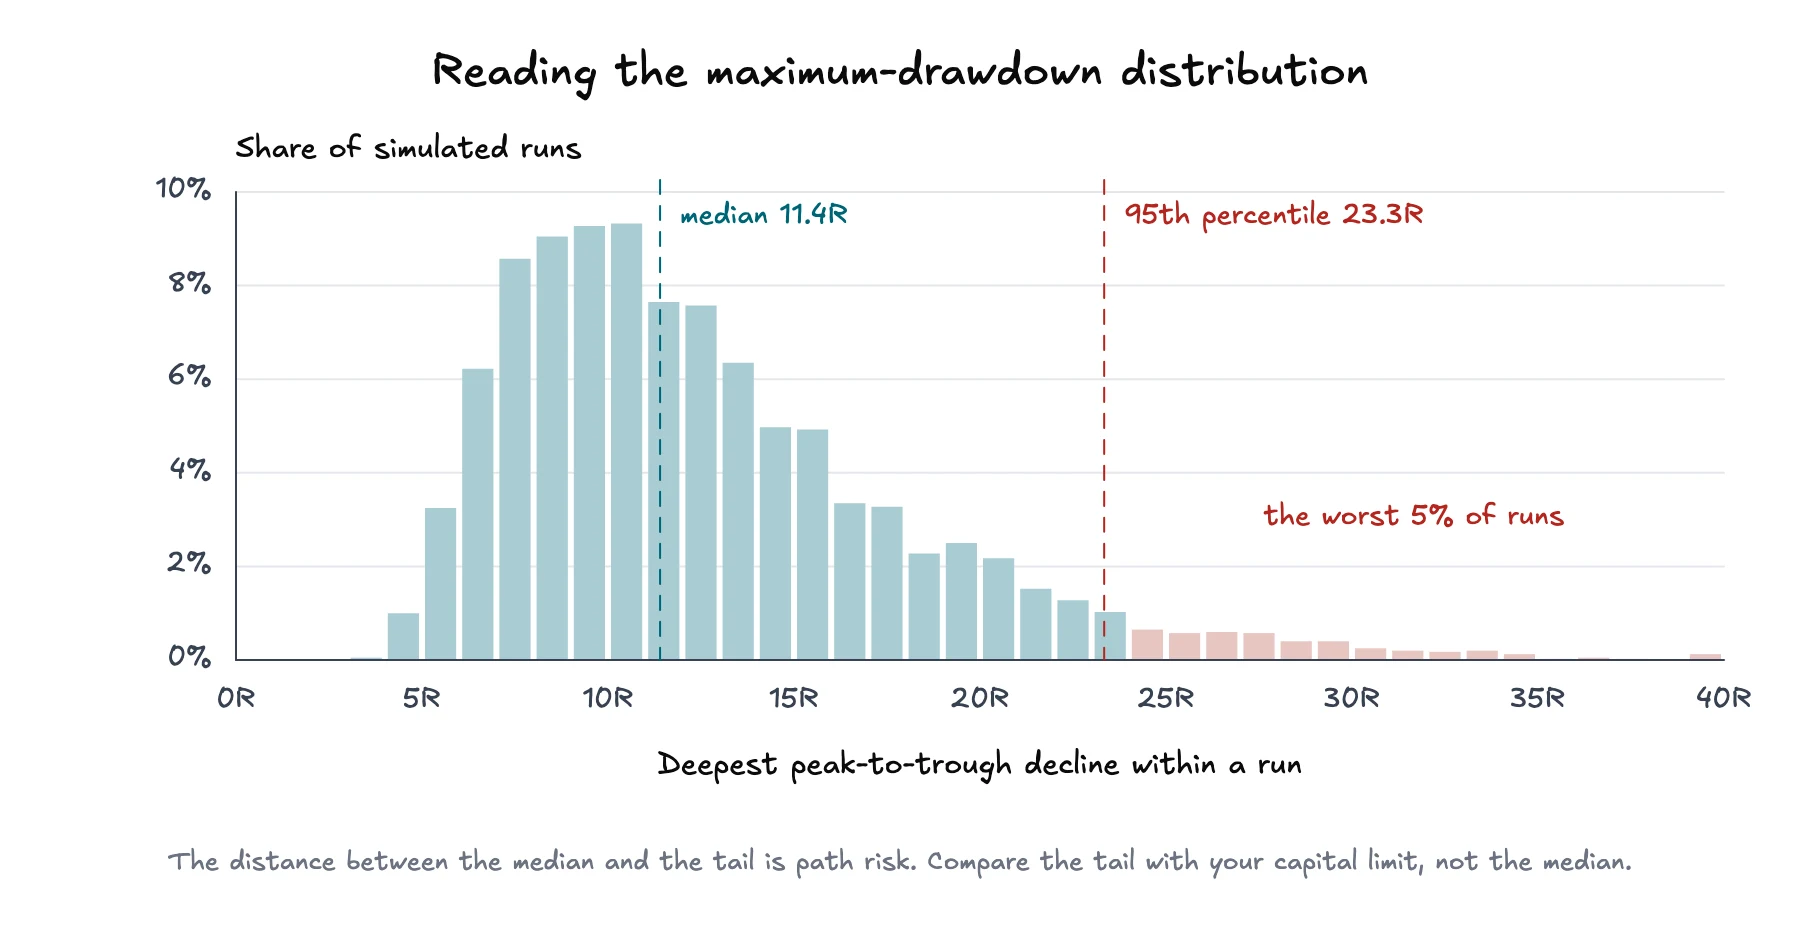
El gráfico de abanico muestra resultados acumulados. La distribución del Drawdown responde otra pregunta: ¿cuánto cayó cada trayectoria simulada desde su propio máximo anterior antes de recuperarse o terminar?
En cada ejecución, la simulación registra la mayor caída desde un máximo hasta un mínimo de esa trayectoria. Luego, la distribución agrupa esos Drawdowns máximos. El centro describe una caída máxima simulada típica, mientras que la cola superior muestra las caídas más profundas que ocurrieron en menos ejecuciones.
Las mismas ejecuciones, una pregunta distinta. La mediana de la peor caída es 11.4R; una de cada veinte ejecuciones superó 23.3R.
Presta especial atención a la cola y no solo al promedio. Un Drawdown mediano tolerable puede coexistir con un Drawdown mucho mayor en el percentil 95. Esa diferencia aporta información sobre el riesgo de la trayectoria. Compárala con tus restricciones de capital y con el punto a partir del cual ya no podrías ejecutar la estrategia según lo previsto.
Este concepto está relacionado con el riesgo de ruina, pero no es lo mismo. El Drawdown mide la pérdida desde un máximo hasta un mínimo a lo largo de una trayectoria. La ruina requiere un umbral de capital definido y pregunta con qué frecuencia una trayectoria simulada lo alcanza. El simulador de riesgo de ruina sirve para probar supuestos de tasa de aciertos, beneficio, riesgo por Trade y capital definidos manualmente. El análisis de Monte Carlo usa la distribución de tu historial filtrado de Trades importados.
Usa la simulación como herramienta de comparación y no como una puntuación única.
Selecciona el alcance de cuenta y los filtros que correspondan a la estrategia o decisión que estás revisando.
Comprueba la muestra antes de interpretar el resultado. Confirma que las exclusiones, los valores faltantes y la cantidad de Trades coincidentes sean aceptables.
Ejecuta primero el modo de reordenamiento para separar el rendimiento total de la suerte del orden.
Lee la cola del Drawdown máximo y el rango de rachas de pérdidas antes que la mediana del resultado final.
Cambia al modo de proyección, elige un horizonte que corresponda al periodo de la decisión y observa con qué rapidez se amplía el abanico.
Cambia un filtro justificable a la vez. Si quitar un régimen de mercado, Setup o cuenta cambia drásticamente la distribución, investiga el motivo en lugar de seleccionar el resultado que prefieres.
La simulación puede mostrarte cuán sensibles son los resultados observados al muestreo y al orden. No puede validar el Edge de la estrategia, corregir datos de entrada sesgados ni elegir el tamaño de una posición. El tamaño de la posición es una decisión aparte: el criterio de Kelly describe una fracción óptima para el crecimiento bajo supuestos exigentes, mientras que el análisis del riesgo de ruina se centra en la probabilidad de cruzar un umbral de capital.
Un resultado de Monte Carlo respalda afirmaciones condicionadas a sus datos de entrada: con esta muestra filtrada, este modo, este horizonte y esta cantidad de ejecuciones, apareció un rango determinado. No permite afirmar que un rendimiento o Drawdown futuro esté garantizado, que los resultados sean independientes ni que la muestra filtrada seguirá siendo representativa.
Esa limitación no es un motivo para descartar el análisis. Es el motivo para indicar la procedencia, examinar las colas y repetir la prueba cuando cambie el conjunto de Trades subyacente. El valor no está en obtener una curva de capital más atractiva. Está en ver con mayor claridad cuánta incertidumbre ya contienen los mismos datos de Trades.