เมื่อธนาคารกลางเผยแพร่ถ้อยแถลงนโยบาย ข่าวส่วนใหญ่มักเริ่มด้วยอัตราดอกเบี้ยพาดหัว เช่น คงดอกเบี้ย ลด 25 Basis Points หรือขึ้น 25 Basis Points ตัวเลขนี้มักเป็นส่วนที่น่าประหลาดใจน้อยที่สุดในเอกสาร เพราะตลาดอาจสะท้อนข้อมูลไว้ในราคาหลายสัปดาห์แล้ว สิ่งที่ขยับค่าเงิน พันธบัตร และหุ้นจริงคือส่วนที่เปลี่ยนจากการประชุมครั้งก่อน เช่น ประโยคที่อ่อนลง เงื่อนไขข้อมูลใหม่ dot plot ที่ขยับ หรือคะแนนเสียงที่แตกต่างกันมากขึ้น
การอ่านถ้อยแถลงให้ดีจึงเป็นการเปรียบเทียบมากกว่าการอ่านเอกสารเพียงฉบับเดียว คู่มือนี้อธิบายวิธีเปรียบเทียบแบบที่ฝ่ายวิเคราะห์นโยบายใช้ และเปลี่ยนผลลัพธ์เป็นข้อสรุปที่ชัดเจนและมีหลักฐานรองรับ
การเปลี่ยนแปลงจากประกาศก่อนหน้าสำคัญกว่าการอ่านประกาศฉบับล่าสุดแยกเดี่ยว
เมื่อธนาคารกลางยังใช้ภาษาเดิม นโยบายเปลี่ยนแปลงเพียงเล็กน้อยและตลาดไม่ต้องปรับราคามาก แต่เมื่อถ้อยคำ ประมาณการ คะแนนเสียง เครื่องมือนโยบาย หรือประเด็นที่เน้นเปลี่ยน ตลาดอาจต้องปรับราคาเส้นทางนโยบายที่คาดไว้ นี่คือที่มาของการเคลื่อนไหว
ดังนั้นให้แยกสามคำถามต่อไปนี้สำหรับทุกถ้อยแถลง
- ปัจจุบันธนาคารกลางพูดและทำอะไร
- มีอะไรเปลี่ยนจากประกาศก่อนหน้า
- ตลาดคาดและสะท้อนการเปลี่ยนแปลงนั้นไว้ในราคาแล้วหรือไม่
เมื่อมีถ้อยแถลงสองฉบับอยู่ตรงหน้า คุณตอบสองคำถามแรกได้ ส่วนคำถามที่สามมักต้องใช้ข้อมูลความคาดหวังหรือราคา ซึ่งอาจไม่มี อย่าระบุว่าประกาศเป็น "surprise" หากไม่สามารถแสดงได้ว่าตลาดคาดอะไรไว้
ใช้ประกาศทางการฉบับเต็ม ไม่ใช่พาดหัวหรือบทสรุป และระบุให้ชัดว่ากำลังเปรียบเทียบเอกสารใด เพราะเอกสารเหล่านี้ใช้แทนกันไม่ได้
- ถ้อยแถลง หรือผลการตัดสินใจเรื่องดอกเบี้ย ระบุการตัดสินใจอย่างเป็นทางการและเหตุผลเบื้องต้น
- รายงานการประชุม ให้รายละเอียดการหารือและเผยแพร่หลายสัปดาห์ภายหลัง
- ประมาณการ และ dot plot แสดงความคาดหวังของผู้เข้าร่วม และไม่ได้เผยแพร่ทุกการประชุม
- การแถลงข่าว มักให้สัญญาณสำคัญเกี่ยวกับการประชุมไม่กี่ครั้งถัดไป
- หมายเหตุด้าน การดำเนินนโยบาย และงบดุลอธิบายกลไกการทำงาน
หากเปรียบเทียบถ้อยแถลงกับรายงานการประชุม หรือเปรียบเทียบประมาณการของการประชุมหนึ่งกับอีกการประชุมที่ไม่มีประมาณการ จะเกิด "การเปลี่ยนแปลง" ที่ไม่มีอยู่จริงและเป็นเพียงความต่างของประเภทเอกสาร เปรียบเทียบเอกสารประเภทเดียวกันเท่านั้น
ตรวจสอบหัวข้อเดิมทุกครั้ง แม้คงดอกเบี้ยไว้ ถ้อยแถลงอาจเป็น hawkish หรือ dovish อย่างมีนัยสำคัญจากสิ่งที่เกิดขึ้นในหัวข้อใดหัวข้อหนึ่ง
| หัวข้อ | สิ่งที่ต้องมองหา |
|---|
| การดำเนินนโยบาย | อัตราดอกเบี้ยหรือกรอบ และแยกดู QE/QT, ความเร็วการซื้อ, การนำเงินกลับไปลงทุน, การลดขนาดงบดุล และโครงการพิเศษ |
| แนวทางล่วงหน้า | ขึ้นดอกเบี้ยต่อ พักการปรับ "higher for longer" ลดดอกเบี้ยเร็วขึ้นหรือช้าลง และเงื่อนไขใหม่สำหรับการขยับครั้งต่อไป |
| เงินเฟ้อ | สูงหรือต่ำกว่าเป้าหมาย เร่งขึ้นหรือชะลอลง Headline เทียบกับ Core องค์ประกอบที่ธนาคารระบุ และเส้นทางคาดการณ์ |
| การเติบโตและแรงงาน | กิจกรรมทางเศรษฐกิจและ GDP, การจ้างงานและค่าจ้าง, อุปสงค์, ภาวะสินเชื่อ และสิ่งที่ธนาคารให้ความสำคัญ |
| คะแนนเสียง | เอกฉันท์หรือแตกต่าง มีผู้คัดค้านกี่คน และต้องการนโยบายเข้มงวดหรือผ่อนคลายกว่าเดิม |
| ประมาณการ | เส้นทางดอกเบี้ยที่คาดไว้ ประมาณการเงินเฟ้อกับการเติบโต และการขยับของการกระจายความคาดหวัง |
| ข้อมูลที่เน้นใหม่ | สิ่งที่ธนาคารบอกว่ากำลังติดตาม เช่น การเปลี่ยนจากเงินเฟ้อเป็นการจ้างงานบอกว่าอะไรจะยืนยันหรือทำลายจุดยืนใหม่ |
กฎสองข้อช่วยให้การวิเคราะห์เชื่อถือได้ ข้อแรก อย่าตัดสินประกาศจากอัตราดอกเบี้ยพาดหัวเพียงอย่างเดียว การคงดอกเบี้ยพร้อมเร่งลดขนาดงบดุลยังถือเป็นการคุมเข้ม ข้อสอง แยกแต่ละโครงการออกจากกันแทนการรวมทุกอย่างไว้ในหมวด "งบดุล" เดียว
เมื่อระบุความแตกต่างแล้ว ให้เลือกป้ายกำกับเชิงคุณภาพหนึ่งค่าและเขียนเป็นการเปรียบเทียบ ไม่ใช่ข้อสรุปแบบตายตัว
- Hawkish: ประกาศฉบับล่าสุดชี้ไปสู่นโยบายเข้มงวดขึ้น ดอกเบี้ยสูงขึ้น สภาพคล่องลดลง หรือคงความเข้มงวดไว้นานขึ้น
- Dovish: ชี้ไปสู่นโยบายผ่อนคลายขึ้น ดอกเบี้ยต่ำลง สภาพคล่องเพิ่มขึ้น หรือผ่อนคลายเร็วขึ้น
- Unchanged: ไม่มีการเปลี่ยนทิศทางนโยบายที่มีนัยสำคัญ
- Mixed: มีการเปลี่ยนแปลงทั้งแบบ hawkish และ dovish ที่สำคัญ โดยไม่มีด้านใดเด่นชัด
ให้ระบุว่า "hawkish เมื่อเทียบกับประกาศเดือนเมษายน" แทนที่จะบอกเพียงว่า "hawkish" และอย่าประเมินถ้อยแถลงด้วยการนับคำเชิงบวกหรือลบ การตีความขึ้นอยู่กับการเปลี่ยนแปลงสำคัญสองหรือสามจุด ประโยคแนวทางล่วงหน้าที่เปลี่ยนไปมีน้ำหนักมากกว่าย่อหน้าที่คงเดิมหลายย่อหน้า สนับสนุนป้ายกำกับด้วยการเปลี่ยนแปลงเหล่านั้นและอธิบายว่าทำไมจึงสำคัญ
แยกการประเมินการสื่อสารออกจากการคาดการณ์ตลาด ทั้งสองเป็นคนละข้อสรุป และมีเพียงข้อแรกที่ถ้อยแถลงสองฉบับรองรับได้ครบถ้วน
- ค่าเงิน อัตราดอกเบี้ยที่สูงขึ้นหรือคงอยู่นานขึ้นมักหนุนค่าเงิน ส่วนอัตราดอกเบี้ยต่ำลงมักกดค่าเงิน แต่ FX เป็นการเปรียบเทียบ คู่เงินยังขึ้นอยู่กับธนาคารกลาง อีกฝั่ง ส่วนต่างดอกเบี้ย ราคาที่ตลาดสะท้อนไว้ และความเสี่ยงจากการแทรกแซง ถ้อยแถลงของธนาคารหนึ่งอธิบายการเปลี่ยนแปลงของธนาคารนั้น ไม่ได้ให้ข้อสรุปที่แน่นอนต่อคู่เงิน
- พันธบัตร นโยบายเข้มงวดขึ้นมักกดราคาพันธบัตรและดัน Yield ขึ้น ส่วนนโยบายผ่อนคลายให้ผลตรงข้าม ราคาและ Yield เคลื่อนไหวสวนทางกัน
- หุ้น อัตราดอกเบี้ยคาดหวังที่สูงขึ้นอาจกดดันหุ้นเมื่อต้นทุนทางการเงินเพิ่มและพันธบัตรแข่งขันเพื่อเงินทุน แต่การเติบโตให้ผลสองด้าน GDP ที่แข็งแรงหนุนกำไร แม้จะสนับสนุนให้นโยบายเข้มงวดขึ้น
การขยับจาก "การเปลี่ยนแปลงเป็น hawkish" ไปสู่ "ดังนั้นค่าเงินจะขึ้นวันนี้" คือการข้ามจากข้อสรุปที่มีหลักฐานไปสู่การคาดเดา ควรระบุขอบเขตนี้ให้ชัดเจน
การอ่านถ้อยแถลงทุกครั้งมีโครงสร้างเดียวกัน นำประกาศทางการสองฉบับมาเทียบ แยกความแตกต่างที่สำคัญ แล้วให้ป้ายกำกับเชิงคุณภาพหนึ่งค่า
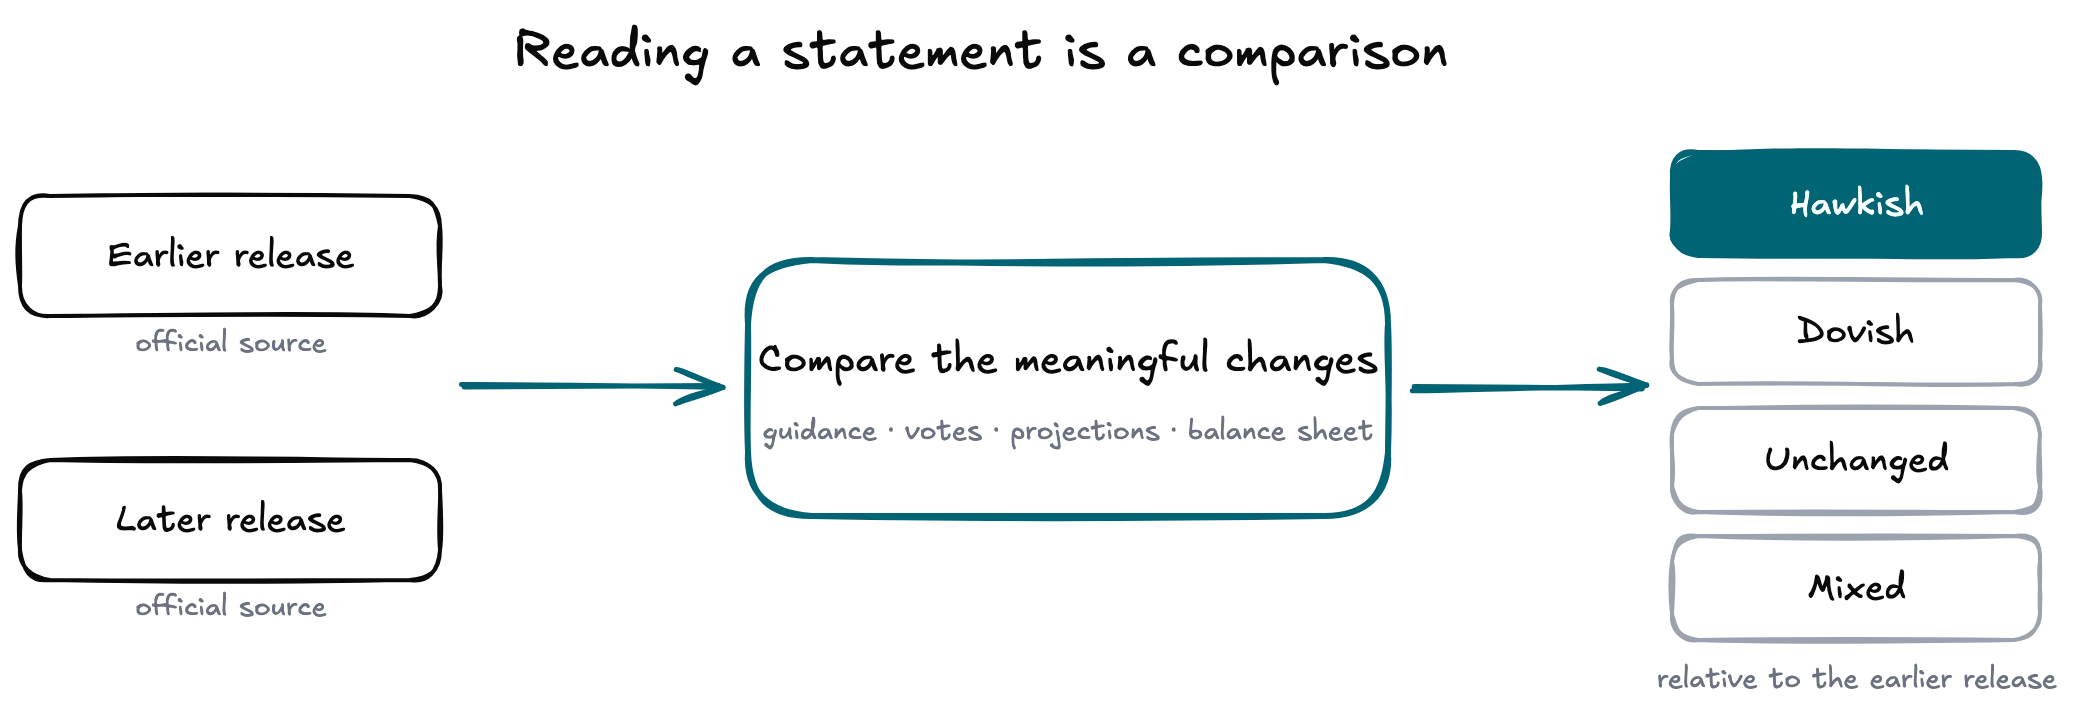 วิธีทั้งหมดในภาพเดียว เปรียบเทียบประกาศทางการสองฉบับ แยกสิ่งที่เปลี่ยน แล้วประเมินการเปลี่ยนแปลงแทนการอ่านถ้อยแถลงแยกเดี่ยว
นี่คือขั้นตอนที่อยู่เบื้องหลังเครื่องมือฟรีของเรา Tradeways Macro นำประกาศหลักสองฉบับจากธนาคารกลางมาเทียบถ้อยคำทั้งหมด และแสดง redline แบบตายตัวคู่กับการตีความที่มีป้ายกำกับชัดเจน diff จึงเป็นข้อมูลอ้างอิง ส่วนการอ่านเป็นการตีความที่เปิดเผยไว้ คุณดู การตัดสินใจล่าสุด หรือตรวจ ปฏิทินนโยบาย สำหรับกำหนดการถัดไปได้
- เปรียบเทียบประกาศล่าสุดกับฉบับก่อนหน้า อย่าประเมินแยกเดี่ยว
- อ่านประกาศทั้งหมด ไม่ใช่เฉพาะอัตราดอกเบี้ยพาดหัว
- ให้น้ำหนักที่เหมาะสมกับแนวทางล่วงหน้า คะแนนเสียง ประมาณการ และการเปลี่ยนแปลงงบดุล
- ติดตามตัวแปรที่ธนาคารกลางระบุว่าสำคัญ
- ดูรายละเอียดใต้ตัวเลขเงินเฟ้อ แรงงาน และ GDP พาดหัวเมื่อประกาศให้ข้อมูลไว้
- รักษาสัญญาณที่ขัดแย้งกันไว้แทนการบังคับให้ได้ข้อสรุปแน่นอน
- แยกการเปลี่ยนแปลงด้านการสื่อสารออกจากความคาดหวังและราคาตลาด
- แยกทิศทางนโยบายออกจากปฏิกิริยาของราคาในท้ายที่สุด
- อย่าเพิ่มข้อเท็จจริง ความคาดหวัง หรือความน่าจะเป็นที่ไม่มีในประกาศ
เมื่อทำตามขั้นตอนนี้กับการประชุมหลายครั้งของธนาคารกลางเดียวกัน การเปลี่ยนแปลงจะเห็นได้ชัดตั้งแต่การอ่านครั้งแรก คุณจะคุ้นกับภาษาและมองเห็นประโยคเดียวที่ขยับไปท่ามกลางย่อหน้าที่คงเดิม
อ่านสองขั้วของสเกลได้ในบทความ hawkish กับ dovish และดูเหตุผลที่ควรติดตาม diff แทนตัวถ้อยแถลงได้ใน ทำไมการเปลี่ยนแปลงจึงสำคัญกว่าถ้อยแถลง