คำสองคำนี้ครอบคลุมความหมายส่วนใหญ่ในการวิเคราะห์ธนาคารกลาง Hawkish หมายถึงแนวโน้มที่จะใช้นโยบายการเงินเข้มงวดขึ้น เช่น อัตราดอกเบี้ยสูงขึ้น สภาพคล่องลดลง หรือคงความเข้มงวดไว้นานขึ้น ส่วน Dovish หมายถึงแนวโน้มตรงกันข้าม เช่น ลดอัตราดอกเบี้ย ผ่อนคลายนโยบายการเงิน หรือยุติความเข้มงวดเร็วขึ้น การวิเคราะห์ถ้อยแถลงนโยบายแทบทุกครั้งจึงเป็นการพยายามระบุตำแหน่งระหว่างสองขั้วนี้
คำเหล่านี้เข้าใจง่าย แต่ข้อผิดพลาดเกิดขึ้นเมื่อเราลืมว่ากำลังเทียบกับอะไร
สัญญาณนโยบายไม่ได้มีเพียงสองด้าน แต่เรียงอยู่บนสเปกตรัม ถ้อยแถลงจริงส่วนใหญ่อยู่ระหว่างสองขั้วมากกว่าจะอยู่ที่ปลายด้านใดด้านหนึ่ง
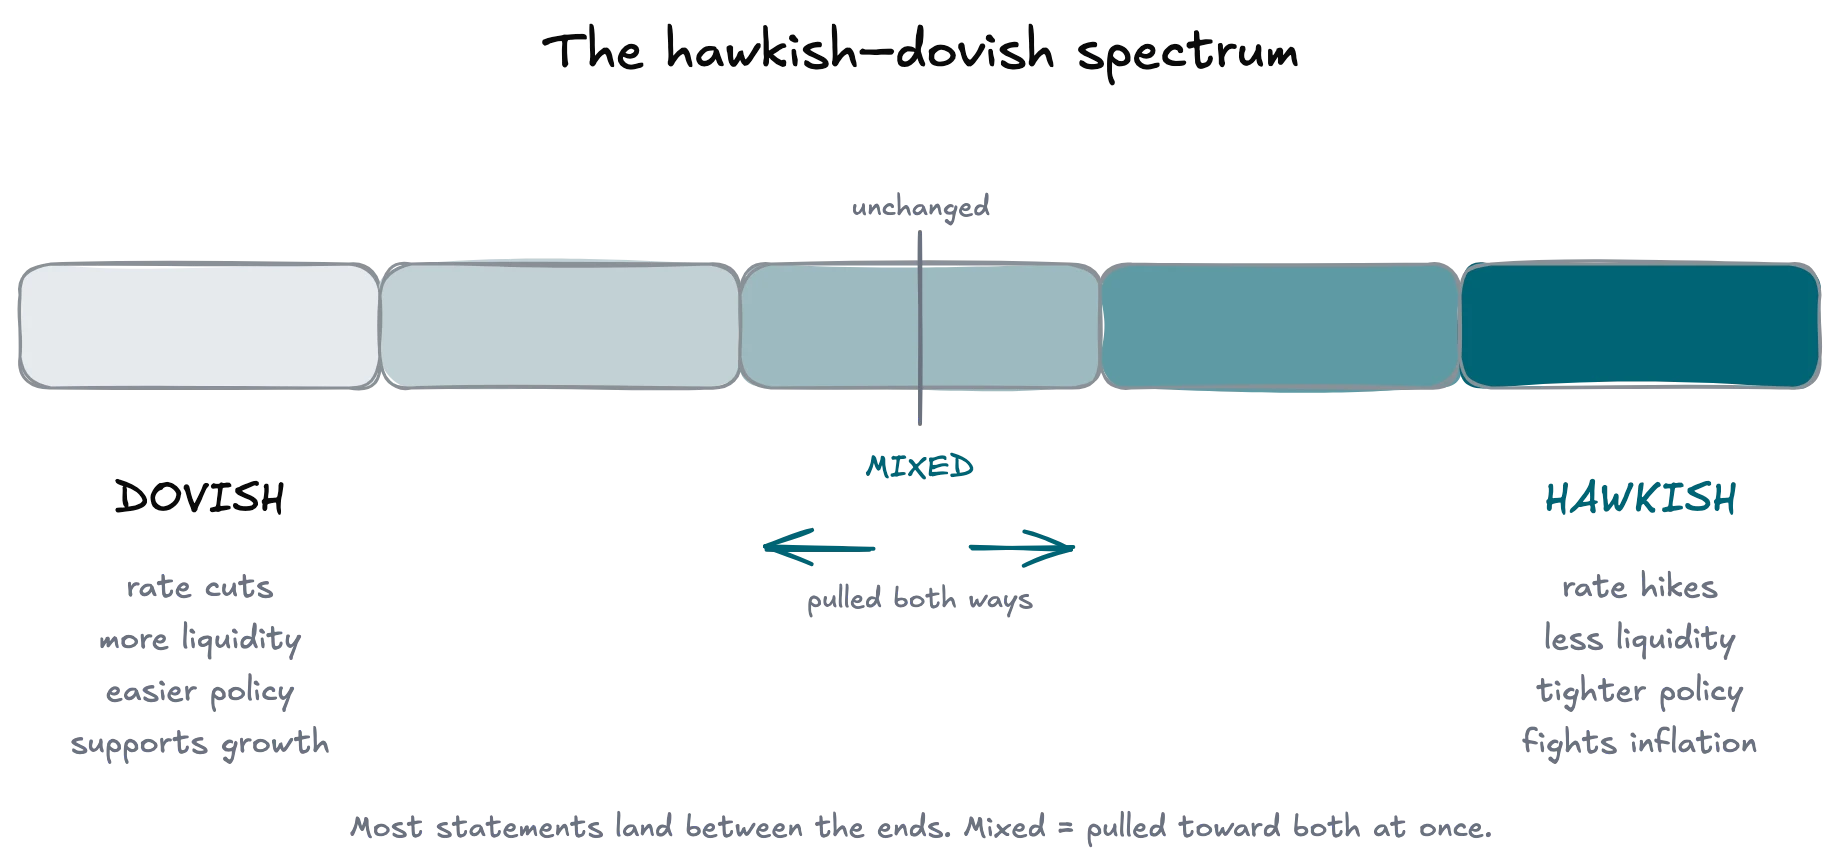 Hawkish และ dovish เป็นปลายสองด้านของสเกลเดียวกัน ไม่เปลี่ยนแปลงอยู่ตรงกลาง ส่วน mixed คือถ้อยแถลงที่ส่งสัญญาณไปทั้งสองด้านพร้อมกัน
- สัญญาณ Hawkish ได้แก่ การขึ้นดอกเบี้ย ส่งสัญญาณว่าจะขึ้นดอกเบี้ยต่อหรือคงดอกเบี้ยสูงไว้นาน ลดขนาดงบดุลเร็วขึ้น เน้นว่าเงินเฟ้อยังคงอยู่หรือกระจายในวงกว้างขึ้น หรือชี้ว่าตลาดแรงงานตึงตัวจนสร้างแรงกดดันต่อราคา
- สัญญาณ Dovish ได้แก่ การลดดอกเบี้ย ส่งสัญญาณว่าจะลดดอกเบี้ยเร็วขึ้น ชะลอหรือยุติการลดขนาดงบดุล แสดงความมั่นใจว่าเงินเฟ้อกำลังกลับสู่เป้าหมาย หรือเน้นว่าการเติบโตและการจ้างงานอ่อนแอลง
จุดนี้แยกการตีความที่ดีออกจากการตีความที่ผิด คำเหล่านี้อธิบาย ทิศทางของการเปลี่ยนแปลง ซึ่งจะมีความหมายก็ต่อเมื่อเทียบกับจุดอ้างอิง
ธนาคารกลางอาจยังใช้นโยบายที่เข้มงวดมาก แต่ถ้อยแถลงครั้งล่าสุดอาจเป็น dovish ได้ หากส่งสัญญาณว่าจะผ่อนคลายความเข้มงวดเร็วกว่าที่เคยระบุไว้ ระดับนโยบายโดยรวมยังคงเข้มงวด แต่การเปลี่ยนแปลงเป็น dovish ทั้งสองข้อความถูกต้องพร้อมกันเพราะตอบคนละคำถาม
- นโยบายอยู่ที่ระดับใด ระดับอาจเข้มงวด เป็นกลาง หรือผ่อนคลาย
- เพิ่งขยับไปทางใด การเปลี่ยนแปลงอาจเป็น hawkish, dovish หรือไม่เปลี่ยนแปลง
การปรับอัตราดอกเบี้ยเป็นสัญญาณที่ชัดที่สุด แต่แทบไม่เคยบอกเรื่องทั้งหมด แม้คงอัตราดอกเบี้ยไว้ ถ้อยแถลงก็อาจเป็น hawkish หรือ dovish อย่างชัดเจนได้จากส่วนต่อไปนี้
- แนวทางล่วงหน้า: เส้นทางนโยบายที่คาดไว้มักสำคัญกว่าการตัดสินใจปัจจุบัน การคงดอกเบี้ยตามคาดพร้อมส่งสัญญาณว่าจะลดดอกเบี้ยเร็วขึ้นถือเป็นการประชุมแบบ dovish
- คะแนนเสียง: การตัดสินใจคงนโยบายอาจเอนไปทาง hawkish หากสมาชิกลงมติคัดค้านเพื่อให้คุมเข้มขึ้น
- ประมาณการและ dot plot: เส้นทางดอกเบี้ยหรือประมาณการเงินเฟ้อที่เปลี่ยนไปอาจให้ข้อมูลมากกว่าอัตราดอกเบี้ยพาดหัว
- งบดุล: การลดขนาดงบดุลเร็วขึ้นหรือซื้อสินทรัพย์ช้าลงถือเป็นการคุมเข้ม แม้อัตราดอกเบี้ยจะไม่เปลี่ยน
- ประเด็นที่เน้น: เมื่อธนาคารกลางเปลี่ยนวิธีอธิบายเงินเฟ้อ หรือเปลี่ยนด้านของอาณัติที่เน้น ธนาคารกำลังบอกว่าอะไรจะเป็นเหตุผลรองรับการเคลื่อนไหวครั้งถัดไป
ถ้อยแถลงของ Federal Reserve สองฉบับติดต่อกันแสดงให้เห็นว่าสัญญาณเหล่านี้ประกอบกันอย่างไร ข้อความอ้างอิงด้านล่างมาจากข้อความที่ Federal Reserve เผยแพร่ ซึ่งตรวจสอบเมื่อวันที่ 2 ตุลาคม 2026
ในถ้อยแถลงวันที่ 29 กรกฎาคม 2026 คณะกรรมการคงกรอบเป้าหมายไว้ที่ 3-1/2 ถึง 3-3/4 เปอร์เซ็นต์ ด้วยคะแนนเสียง 9 ต่อ 3 ผู้คัดค้านทั้งสามคน "ต้องการขึ้นกรอบเป้าหมายของ federal funds rate 1/4 จุดเปอร์เซ็นต์" ถ้อยแถลงระบุว่าเงินเฟ้ออยู่ในระดับสูง "ส่วนหนึ่งสะท้อนแรงกระแทกด้านอุปทานที่ผลักดันราคาในบางภาคส่วนให้สูงขึ้น รวมถึงพลังงาน"
ในถ้อยแถลงวันที่ 16 กันยายน 2026 คณะกรรมการขึ้นกรอบเป้าหมาย 1/4 จุดเปอร์เซ็นต์ เป็น 3-3/4 ถึง 4 เปอร์เซ็นต์ ด้วยคะแนนเสียง 12 ต่อ 0 คำอธิบายเรื่องแรงกระแทกด้านอุปทานหายไป เงินเฟ้อ "ยังอยู่ในระดับสูง" และมีประโยคใหม่ว่า "การดำเนินนโยบายในวันนี้จะช่วยให้กลับสู่เป้าหมาย 2 เปอร์เซ็นต์ของคณะกรรมการได้ทันเวลามากขึ้น"
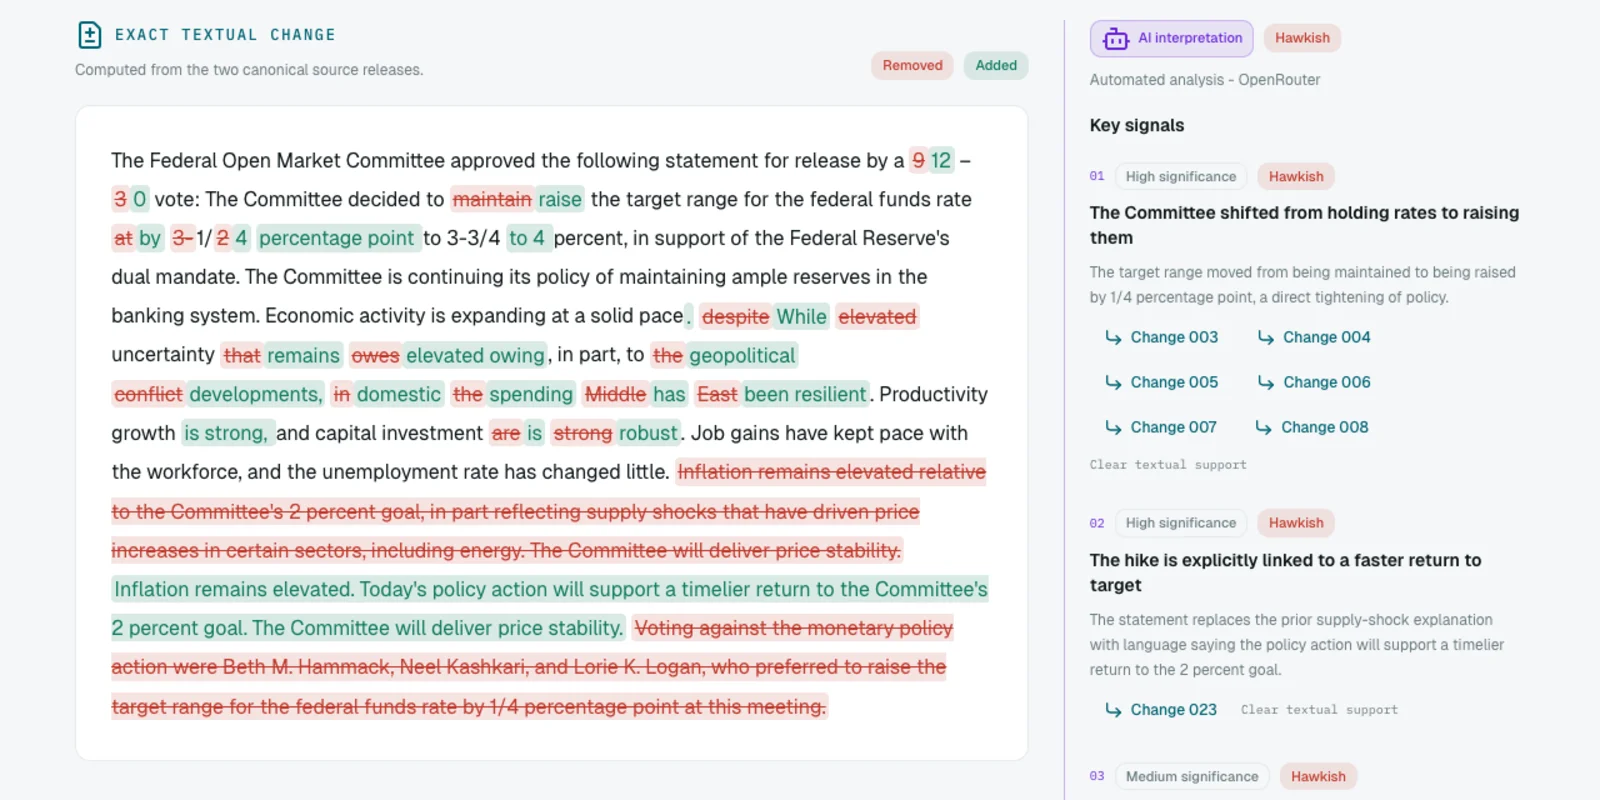 ถ้อยแถลง FOMC วันที่ 16 กันยายน 2026 เทียบกับวันที่ 29 กรกฎาคมใน Tradeways Macro สีแดงคือข้อความที่ลบ สีเขียวคือข้อความที่เพิ่ม
อ่านแต่ละการเปลี่ยนแปลงเทียบกับถ้อยแถลงฉบับก่อนหน้า
| สัญญาณ | 29 กรกฎาคม 2026 | 16 กันยายน 2026 | ทิศทางของการเปลี่ยนแปลง |
|---|
| การตัดสินใจ | คงที่ 3-1/2 ถึง 3-3/4 เปอร์เซ็นต์ | ขึ้น 1/4 จุดเป็น 3-3/4 ถึง 4 เปอร์เซ็นต์ | Hawkish |
| คะแนนเสียง | 9 ต่อ 3 ผู้คัดค้านทั้งสามคนต้องการขึ้นดอกเบี้ย | 12 ต่อ 0 | Hawkish |
| ประเด็นที่เน้น | เงินเฟ้อส่วนหนึ่งอธิบายด้วยแรงกระแทกด้านอุปทาน | ตัดคำอธิบายเรื่องแรงกระแทกด้านอุปทานออก | Hawkish |
| แนวทางล่วงหน้า | ไม่มีประโยคระบุว่าการดำเนินนโยบายมีผลอย่างไร | การดำเนินนโยบาย "จะช่วยให้กลับสู่" เป้าหมาย 2 เปอร์เซ็นต์ "ได้ทันเวลามากขึ้น" | Hawkish |
ทุกการเปลี่ยนแปลงที่เป็นตัวตัดสินชี้ไปทางเดียวกัน ป้ายกำกับจึงเป็น hawkish เมื่อเทียบกับเดือนกรกฎาคม ตัวอย่างนี้ยังแสดงให้เห็นว่าทำไมจุดอ้างอิงจึงสำคัญ เดือนกรกฎาคมเป็นการคงดอกเบี้ย ซึ่งในพาดหัวดูเป็นกลาง แต่เสียงคัดค้านสามเสียงที่ต้องการขึ้นดอกเบี้ยทำให้เป็นการคงดอกเบี้ยที่เอนไปทาง hawkish และการขึ้นดอกเบี้ยในเดือนกันยายนก็ขยับนโยบายเข้าหาฝ่ายที่คัดค้านเหล่านั้น
ตารางนี้ไม่ได้ตอบคำถามเรื่องระดับนโยบาย การที่กรอบ 3-3/4 ถึง 4 เปอร์เซ็นต์เข้มงวดหรือไม่ขึ้นอยู่กับประมาณการอัตราดอกเบี้ยที่เป็นกลางของธนาคารกลางเองและข้อมูลเศรษฐกิจ ซึ่งข้อความในถ้อยแถลงไม่ได้ระบุไว้
การตัดสินใจจริงมักมีแรงกดดันสวนทางกัน เช่น เงินเฟ้อสูงแต่การเติบโตอ่อนแอ ขึ้นดอกเบี้ยแต่ยังซื้อสินทรัพย์ต่อ หรือกิจกรรมทางเศรษฐกิจอ่อนตัวแต่ค่าจ้างยังลดลงยาก เมื่อมีการเปลี่ยนแปลงทั้งแบบ hawkish และ dovish ที่มีนัยสำคัญพร้อมกันโดยไม่มีด้านใดเด่นชัด ป้ายกำกับที่ตรงที่สุดคือ mixed การบังคับให้ถ้อยแถลงที่มีความขัดแย้งภายในต้องเป็น hawkish หรือ dovish เพียงด้านเดียว ทำให้ข้อสรุปที่ฟังดูมั่นใจผิดพลาดได้
- วางถ้อยแถลงฉบับใหม่เทียบกับฉบับก่อนหน้าจากธนาคารกลางเดียวกัน เทียบเอกสารประเภทเดียวกัน เช่น ถ้อยแถลงกับถ้อยแถลง
- ระบุการเปลี่ยนแปลงในการตัดสินใจ คะแนนเสียง แนวทางล่วงหน้า ประมาณการหรืองบดุล และประเด็นที่เน้น
- ทำเครื่องหมายแต่ละการเปลี่ยนแปลงว่า hawkish, dovish หรือเป็นกลาง ไม่ต้องนับการแก้ถ้อยคำที่ความหมายยังเหมือนเดิม
- เขียนป้ายกำกับในรูปแบบการเปรียบเทียบ เช่น "hawkish เมื่อเทียบกับเดือนกรกฎาคม" และระบุสองหรือสามการเปลี่ยนแปลงที่เป็นตัวตัดสิน ใช้ mixed เมื่อการเปลี่ยนแปลงชี้คนละทางและไม่มีด้านใดเด่นกว่า
- แยกการตีความนโยบายออกจากการคาดการณ์ตลาด การที่สกุลเงิน ผลตอบแทนพันธบัตร หรือดัชนีเคลื่อนไหวตามทิศทางของป้ายกำกับหรือไม่เป็นอีกคำถามหนึ่งที่ต้องมีหลักฐานของตัวเอง
Tradeways Macro ทำขั้นตอนแรกให้กับธนาคารกลางแต่ละแห่งที่ครอบคลุม โดยคำนวณการเปลี่ยนแปลงของถ้อยคำระหว่างประกาศฉบับหนึ่งกับประกาศประเภทเดียวกันฉบับก่อนหน้าของธนาคารนั้น และแสดงเป็น redline จากนั้นการตีความด้วย AI จะเสนอป้ายกำกับ (hawkish, dovish, unchanged หรือ mixed) พร้อมอ้างอิงการเปลี่ยนแปลงที่ใช้ประกอบ redline คำนวณจากข้อความต้นฉบับ ส่วนป้ายกำกับสร้างโดย AI โปรดตรวจเทียบกับข้อความที่เปลี่ยนไปก่อนนำไปใช้ การเปรียบเทียบ FOMC เดือนกันยายน 2026 คือตัวอย่างข้างต้น
ดูวิธีวิเคราะห์ทั้งหมดที่อยู่เบื้องหลังป้ายกำกับได้ในวิธีอ่านถ้อยแถลงของธนาคารกลาง และดูเหตุผลที่ทิศทางการเปลี่ยนแปลงสำคัญกว่าตัวถ้อยแถลงได้ในทำไมการเปลี่ยนแปลงจึงสำคัญกว่าถ้อยแถลง