Математическое ожидание в торговле: расчёт и проверка выборки
Рассчитайте математическое ожидание по определённому набору сделок. Разберите издержки, сделки с нулевым результатом и ввод данных в калькулятор, затем сохраните воспроизводимую заметку в журнале.
Торговля связана с риском. Tradeways предоставляет программное обеспечение для ведения торгового журнала и аналитики, а не инвестиционные рекомендации. Ознакомиться с информацией о рисках.
Мы используем файлы cookie для аналитики и улучшения Tradeways. Вы выбираете, какие из них мы будем использовать.Мы используем файлы cookie, включая аналитические, для улучшения Tradeways.· Конфиденциальность
Историческое математическое ожидание — это средний результат на сделку в определённой выборке. Сложите результаты после издержек и разделите сумму на количество сделок. Положительное значение означает положительное среднее в этой выборке. Оно не показывает, что принесёт следующая сделка или следующая выборка.
Чтобы проверить своё значение, сохраняйте одинаковыми счёт, стратегию, период и единицу измерения. В этом примере показано, как учитывать издержки и сделки с нулевым результатом в калькуляторе математического ожидания, а затем записать расчёт в журнал.
Используйте закрытые сделки, результаты которых можно проверить. Включите каждую сделку, которая соответствует определению выборки, в том числе сделки с нулевым результатом.
Результат можно выразить в одной валюте счёта или в R-multiple. Чтобы рассчитать R по каждой сделке, перед усреднением разделите результат каждой сделки на её собственный начальный риск. Не делите денежную сумму на произвольную величину риска, называя результат средним R.
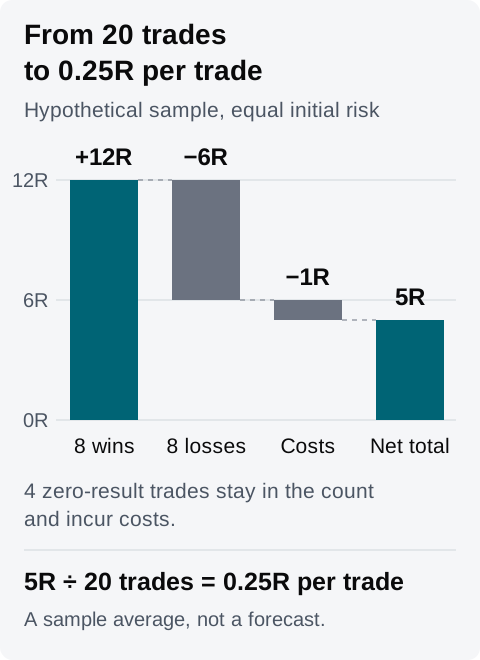
Ниже — гипотетическая выборка из 20 закрытых сделок. У всех сделок одинаковый начальный риск, и каждая стоит 0.05R издержек. Количества подобраны так, чтобы арифметику было легко проверить; 20 сделок не являются порогом достоверности.
Результат до издержек
Количество сделок
Суммарный результат до издержек
+1.50R
8
+12.00R
−0.75R
8
−6.00R
0R
4
0R
Итого
20
+6.00R
Издержки составляют 20 × 0.05R = 1R. Вычтите их один раз: 6R − 1R = 5R после издержек. Разделите на все 20 сделок и получите 0.25R на сделку.
Гипотетический расчёт. Четыре сделки с нулевым результатом не добавляют валового R, но остаются в подсчёте, и по каждой из них учитываются издержки примера в 0.05R.
Если записанные результаты сделок уже включают издержки, сложите эти чистые результаты и разделите на 20. Повторное вычитание тех же комиссий занизит среднее.
Калькулятор объединяет долю прибыльных сделок, средний выигрыш, средний убыток и издержки на сделку. Долю убыточных сделок он задаёт как 100% минус доля прибыльных, поэтому во вторую группу входит каждая неприбыльная сделка. Если в выборке есть сделки с нулевым результатом, учитывайте их в среднем этой группы.
В примере восемь положительных сделок дают долю прибыльных сделок 8 ÷ 20 = 40%. Остальные 12 сделок — это восемь убыточных и четыре нулевые. Их суммарный валовой убыток равен 6R, поэтому в поле Средний убыток калькулятора нужно ввести 6R ÷ 12 = 0.50R. Среднее только по восьми убыточным сделкам равно 0.75R, но это значение не подходит для группы неприбыльных сделок в 60% в этом калькуляторе.
Расчёт: 0.40 × 1.50R − 0.60 × 0.50R − 0.05R = 0.25R на сделку. Умножение на 20 даёт те же 5R, что и записи выше.
В этом примере сделки сгруппированы по результату до издержек, потому что издержки вычитаются отдельно. Если вместо этого вы используете результаты после издержек, группируйте и усредняйте эти чистые результаты, а отдельное поле издержек оставьте равным нулю. Не переносите долю прибыльных сделок из журнала, не проверив, как он классифицирует безубыточные сделки.
Оставьте значения выплат и издержек из примера выше, но измените долю прибыльных сделок на 30%. Расчётное среднее станет 0.30 × 1.50R − 0.70 × 0.50R − 0.05R = 0.05R на сделку. Изменение на десять процентных пунктов снизило смоделированное среднее на 0.20R.
Это гипотетический сценарий, а не вторая наблюдаемая выборка. Запишите, какие значения взяты из записей, а какие вы изменили вручную.
Прогнозируемый итог в калькуляторе — это среднее, умноженное на введённое количество сделок. Если изменить количество с 20 на 200, прогноз вырастет с 5R до 50R. Это не добавляет ни одной записи сделки и не доказывает, что среднее сохранится. Ни прогноз, ни положительное историческое среднее не определяют, какой размер позиции использовать.
Используйте записи, стоящие за значением, чтобы проверку можно было воспроизвести:
Выберите счёт и задайте в глобальном фильтре свою стратегию, завершённый период и закрытые сделки. Проверьте, какой часовой пояс используется для периода.
Откройте Журнал сделок и сбросьте локальные фильтры, которые могут исключить подходящие записи. Проверьте результаты сделок и комиссии, прежде чем переносить значения.
Если вы сравниваете виджеты Dashboard, проверьте их привязку к счетам и фильтры. Наложение объединяет фильтр виджета с глобальным фильтром; Замена задаёт виджету собственный фильтр. Разные области данных могут давать разные значения для одного и того же счёта.
Используйте одну и ту же единицу отображения. При работе с R проверьте, какая база риска используется для каждого значения, прежде чем сравнивать его со своим расчётом на сделку. Одинаковая подпись сама по себе не доказывает, что в расчётах используется один и тот же знаменатель.
Сохраните определение выборки, расчёт и открытые вопросы на странице журнала или в соответствующей еженедельной записи. Добавьте ссылки на проверенные сделки и дождитесь сохранения.
Пустое или неполное значение виджета — это не ноль. Прежде чем интерпретировать его, проверьте, каких данных не хватает. В документации по виджетам описаны состояния счёта, фильтра и данных.
Для гипотетической выборки выше заполненная заметка могла бы выглядеть так:
Демо-счёт, стратегия A, 14–18 сентября 2026 г., Europe/Zurich. Я включил все 20 закрытых сделок, соответствующих этой области. В этом примере у всех одинаковый начальный риск.
До издержек: восемь сделок по +1.50R, восемь по −0.75R и четыре по 0R. Валовой итог 6R. Издержки 1R. Чистый итог 5R, или 0.25R на сделку.
Значения в калькуляторе: доля прибыльных сделок 40%, средний выигрыш 1.50R, средний результат неприбыльных сделок −0.50R, введённый как убыток 0.50R, издержки 0.05R, количество 20. Калькулятор совпадает с итогом по записям. Его доля убыточных сделок в 60% включает четыре сделки с нулевым результатом.
Я также проверил гипотетическую долю прибыльных сделок 30% при неизменных остальных значениях выплат. Результат — 0.05R на сделку. Этот сценарий я не наблюдал, и я не установил, что какое-либо из этих средних сохранится.
Используйте журнал Tradeways, чтобы сохранить свою выборку и записи, стоящие за ней. Об ограничениях использования исторических результатов в торговых решениях читайте в предупреждении о рисках.