Торговля связана с риском. Tradeways предоставляет программное обеспечение для ведения торгового журнала и аналитики, а не инвестиционные рекомендации. Ознакомиться с информацией о рисках.
Мы используем файлы cookie, включая аналитические, для улучшения Tradeways. · Конфиденциальность
Историческая кривая капитала показывает одну последовательность результатов, которая произошла в действительности. Симуляция Монте-Карло показывает, как те же данные могли бы выглядеть при множестве альтернативных траекторий. Она не улучшает сделки и не предсказывает рынок. Она показывает, насколько порядок и повторяемость прошлых результатов могут изменить траекторию, через которую пришлось бы пройти в торговле.
Благодаря этому симуляция решает конкретную задачу: проверяет, зависит ли видимая стабильность стратегии от одной благоприятной последовательности. Результат представляет собой диапазон условных исходов, а не прогноз.
По истории сделок трейдер может задать два разных вопроса:
Проекция: Какой диапазон результатов возможен, если в следующей серии сделок будут повторяться результаты, похожие на эту отфильтрованную выборку?
Перестановка: Насколько могла бы отличаться траектория, если бы те же сделки шли в другом порядке?
Режимы используют одни исходные данные, но отвечают на разные вопросы. Если считать их взаимозаменяемыми, результат легко истолковать неверно.
Tradeways запускает оба режима в браузере на основе Ваших фактически импортированных сделок. Активная область счетов и текущие фильтры сделок определяют входные данные, поэтому стратегию, символ, направление, временной интервал или другой поддерживаемый фильтр можно выделить без повторного ввода оценок win rate и соотношения выигрыша к проигрышу. Анализ Монте-Карло обновляется при изменении области и помечает результат как симуляцию по прошлым сделкам, а не как прогноз.
В режиме проекции каждая траектория строится по одной сделке путем случайного выбора из отфильтрованных исторических результатов. В одном запуске результат может быть выбран несколько раз или не выбран ни разу. Это выборка с возвращением.
Вы задаете горизонт, например следующие 100 сделок, после чего симуляция многократно повторяет процесс. Результат показывает ширину полученных траекторий и конечных значений при одном явном допущении: выбранная история служит подходящей моделью для результатов, которые могут повториться.
Проекция подходит для вопроса о будущем, если он сформулирован условно. Она может показать, что положительное историческое среднее все равно допускает убыточные траектории, глубокие просадки или длительные периоды восстановления. Она не показывает, сохранится ли Edge стратегии, изменятся ли рыночные условия и будет ли распределение будущих сделок таким же.
В режиме перестановки каждая сделка из отфильтрованной выборки используется ровно один раз в каждой траектории, меняется только их порядок. Поэтому в аддитивном представлении P&L все траектории заканчиваются одним итогом. Меняется путь к этому итогу: серии убытков, пики капитала, сроки восстановления и максимальная просадка.
Этот режим отвечает на вопрос об источнике результата. Если историческая кривая выглядит плавной, но многие альтернативные последовательности содержат значительно более глубокие просадки, часть плавности связана с удачным порядком. Если распределение просадок остается узким при разных последовательностях, наблюдаемая траектория меньше зависела от того, когда появлялись прибыльные и убыточные сделки.
Перестановка не создает новые результаты сделок и не оценивает следующую серию сделок. Она также разрушает серийную структуру исходной последовательности. Если результаты зависят от рыночных режимов, перекрывающихся позиций или намеренных изменений размера позиции, рассматривайте результат как проверку порядка, а не модель этих зависимостей.
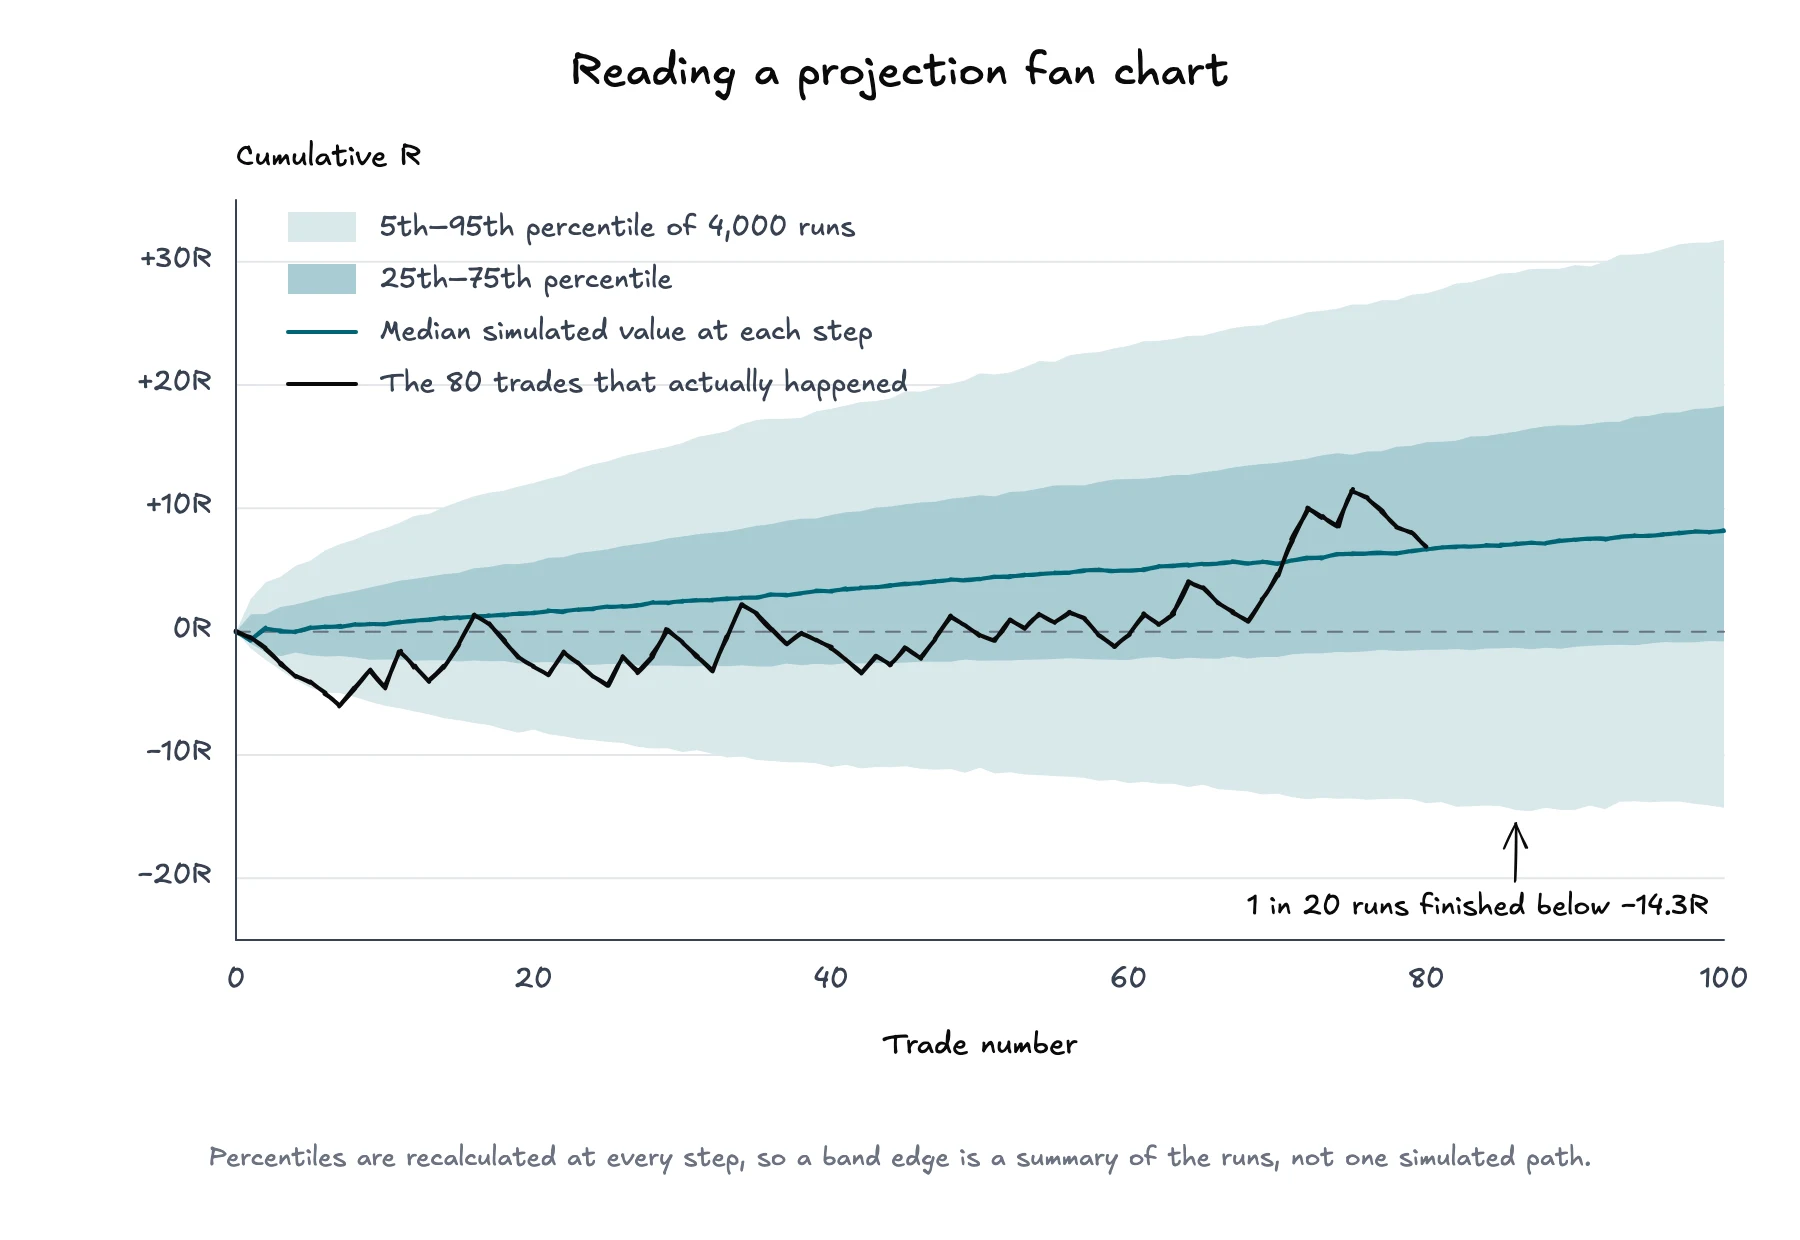
На веерном графике количество сделок показано по горизонтальной оси, а накопленный результат по вертикальной. На каждом шаге симуляция сортирует значения всех траекторий и отмечает процентили. Линия медианы показывает среднее по положению симулированное значение. Более широкие полосы, например диапазон от 5-го до 95-го процентиля, показывают большую часть разброса симуляции.
Пример проекции: 4,000 запусков по 100 сделок из отфильтрованной истории из 80 сделок. На одних и тех же данных медиана растет, а 5-й процентиль нет.
Читайте график в три этапа:
Посмотрите на центр. Медиана показывает средний по положению результат симуляции при каждом количестве сделок. Это не ожидаемая траектория и не обещание.
Оцените ширину. Быстро расширяющийся веер означает, что при выбранных допущениях последовательность дает широкий диапазон накопленных результатов.
Сравните фактическую кривую. Историческая траектория показывает положение реализованной последовательности относительно симулированного диапазона. Траектория рядом с внешней полосой необычна в рамках этой модели, но не доказывает, что стратегия или исполнение были необычными для любой возможной модели.
Границы процентилей рассчитываются отдельно на каждом шаге. Поэтому линия 5-го процентиля не обязательно представляет одну непрерывную симулированную траекторию и не означает 95-процентную вероятность того, что будущий капитал останется выше нее. Это пошаговая сводка запусков.
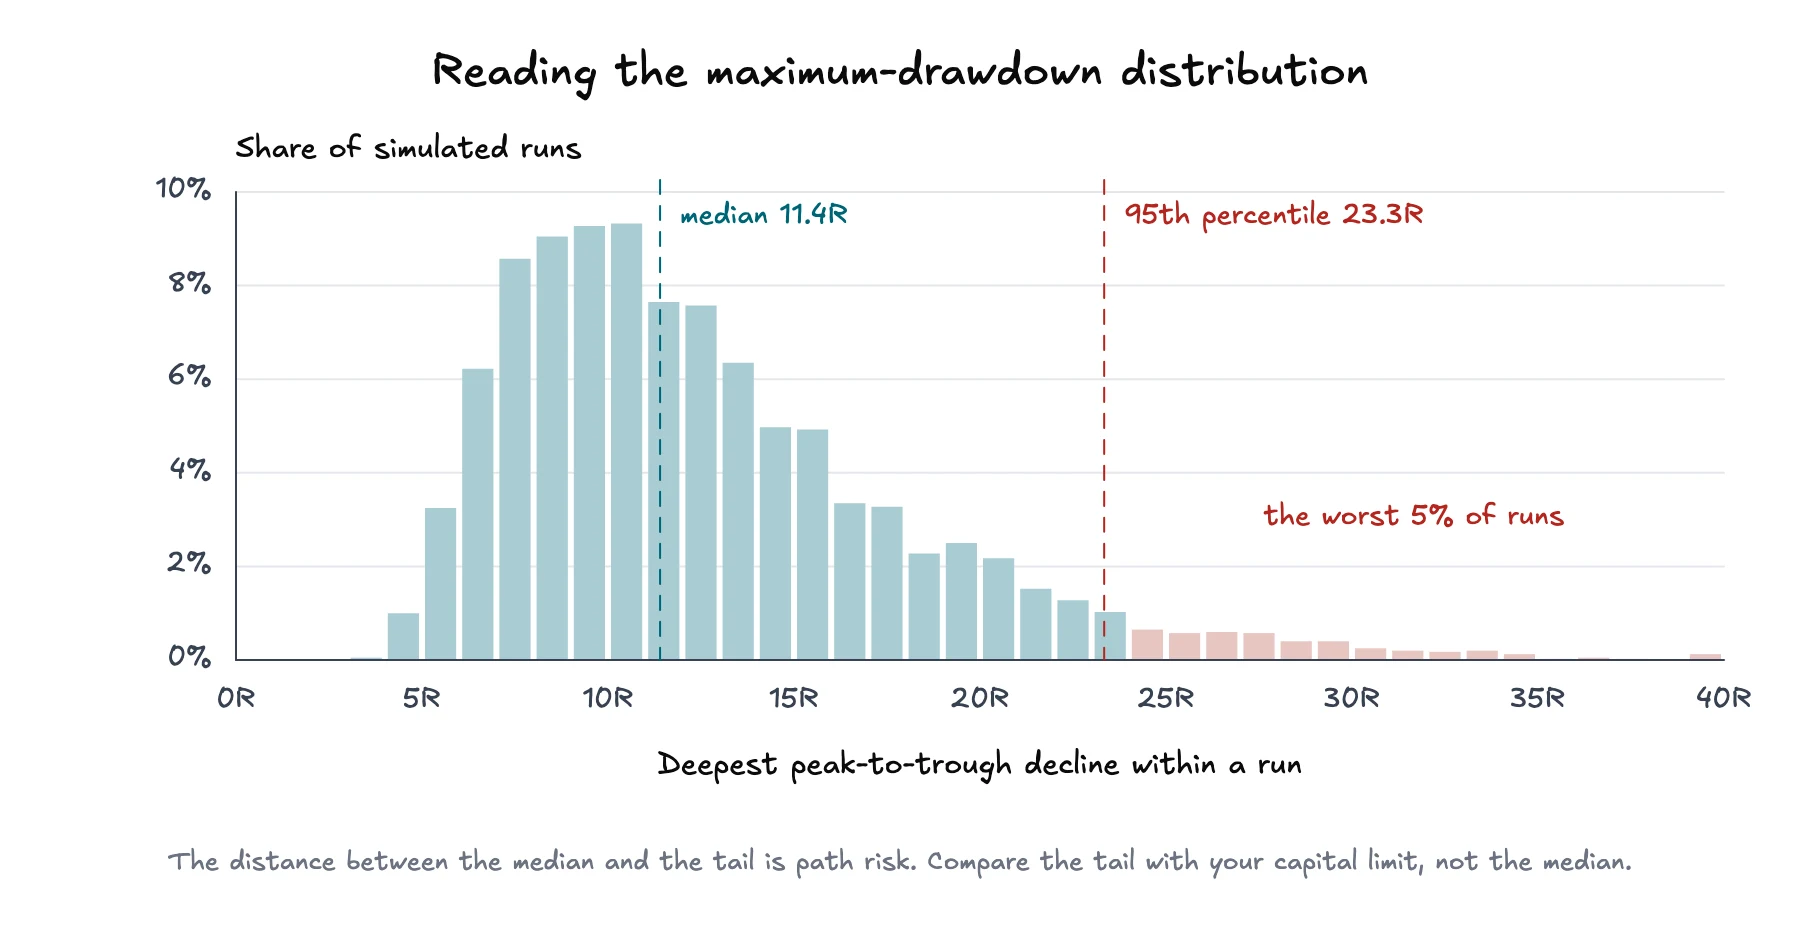
Веерный график показывает накопленные результаты. Распределение просадки отвечает на другой вопрос: насколько каждая симулированная траектория опустилась от собственного предыдущего пика до восстановления или завершения?
Для каждого запуска симуляция записывает максимальное снижение траектории от пика до минимума. Затем распределение группирует эти максимальные просадки. Его центр описывает типичное худшее симулированное снижение, а верхний хвост показывает более глубокие снижения, встретившиеся в меньшем числе запусков.
Те же запуски, другой вопрос. Медиана худшего снижения равна 11.4R; один запуск из двадцати превысил 23.3R.
Обращайте особое внимание на хвост, а не только на среднее. При приемлемой медианной просадке просадка на 95-м процентиле может быть намного больше. Этот разрыв описывает риск траектории. Сравните его со своими ограничениями капитала и уровнем, после которого стратегию уже нельзя будет исполнять по плану.
Этот показатель связан с риском разорения, но не совпадает с ним. Просадка измеряет снижение от пика до минимума на траектории. Для разорения нужен определенный порог капитала, а анализ показывает, как часто симулированная траектория его достигает. Симулятор риска разорения подходит для проверки вручную заданных win rate, выплаты, риска на сделку и допущений о капитале. Анализ Монте-Карло использует распределение из Вашей отфильтрованной истории импортированных сделок.
Используйте симуляцию как инструмент сравнения, а не как единую оценку.
Выберите область счетов и фильтры, соответствующие разбираемой стратегии или решению.
Проверьте выборку до интерпретации результата. Убедитесь, что исключения, отсутствующие значения и количество подходящих сделок приемлемы.
Сначала запустите режим перестановки, чтобы отделить общий результат от удачного порядка.
Изучите хвост максимальной просадки и диапазон серий убытков до медианного конечного результата.
Переключитесь в режим проекции, выберите горизонт, соответствующий периоду решения, и проверьте, насколько быстро расширяется веер.
Меняйте по одному обоснованному фильтру. Если удаление рыночного режима, Setup или счета резко меняет распределение, выясните причину вместо выбора предпочтительного результата.
Симуляция показывает чувствительность наблюдаемых результатов к выборке и порядку. Она не может подтвердить Edge стратегии, исправить смещенные входные данные или выбрать размер позиции. Размер позиции является отдельным решением: критерий Келли описывает долю, оптимальную для роста при строгих допущениях, а анализ риска разорения рассматривает вероятность пересечения порога капитала.
Результат Монте-Карло поддерживает утверждения, зависящие от входных данных: заданный диапазон получен для этой отфильтрованной выборки, режима, горизонта и количества запусков. Он не подтверждает, что будущая доходность или просадка гарантирована, результаты независимы либо отфильтрованная выборка останется репрезентативной.
Это ограничение не требует отказываться от анализа. Оно требует указывать происхождение данных, изучать хвосты и повторять проверку при изменении исходного набора сделок. Ценность состоит не в более привлекательной кривой капитала, а в более ясном представлении о неопределенности, уже содержащейся в тех же данных сделок.