Expectativa no trading: calcule e confira sua amostra
Calcule a expectativa no trading com base em um conjunto definido de Trades. Trate custos, Trades com resultado zero e os dados da calculadora e salve uma nota reproduzível no diário.
Usamos cookies, incluindo os de análise, para melhorar o Tradeways. · Privacidade
A expectativa histórica no trading é o resultado médio por Trade em uma amostra definida. Some os resultados depois dos custos e divida pelo número de Trades. Um valor positivo descreve uma média positiva nessa amostra. Ele não determina quanto o próximo Trade, ou a próxima amostra, vai render.
Para conferir seu número, mantenha a conta, a estratégia, o período e a unidade consistentes. Este exemplo mostra como tratar os custos e os Trades com resultado zero na calculadora de expectativa no trading e depois registrar no diário o que você calculou.
Use Trades fechados cujos resultados você consiga verificar. Inclua todos os Trades que atendem à definição da amostra, inclusive os que tiveram resultado zero.
Você pode expressar o resultado em uma única moeda da conta ou em múltiplos de R. Para um cálculo em R por Trade, divida o resultado de cada Trade pelo seu próprio risco inicial antes de calcular a média. Não divida um total em moeda por um valor de risco arbitrário para chamá-lo de R médio.
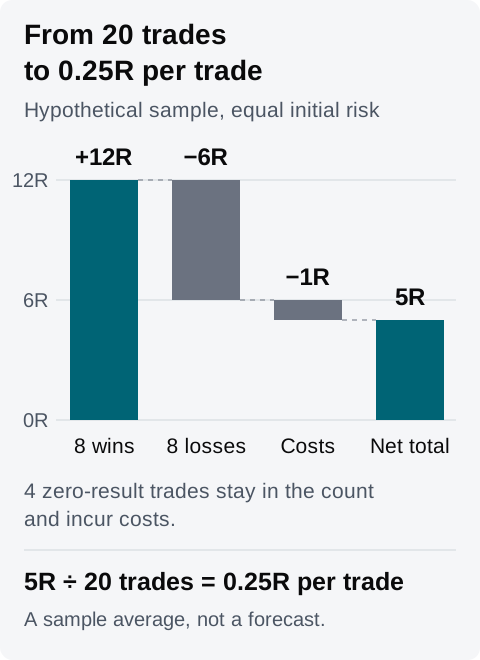
Veja uma amostra hipotética de 20 Trades fechados. Todos os Trades têm o mesmo risco inicial, e cada um custa 0,05R. As quantidades foram escolhidas para facilitar a conferência das contas; 20 Trades não são um limite de validação.
Resultado antes dos custos
Número de Trades
Resultado somado antes dos custos
+1,50R
8
+12,00R
−0,75R
8
−6,00R
0R
4
0R
Total
20
+6,00R
O custo é 20 × 0,05R = 1R. Subtraia esse valor uma vez: 6R − 1R = 5R depois dos custos. Divida pelos 20 Trades para obter 0,25R por Trade.
Cálculo hipotético. Os quatro Trades com resultado zero não acrescentam R bruto, mas continuam na contagem e cada um gera o custo de 0,05R do exemplo.
Se os resultados registrados dos Trades já incluem os custos, some esses resultados líquidos e divida por 20. Subtrair as mesmas taxas de novo subestimaria a média.
A calculadora combina taxa de acerto, ganho médio, perda média e custo por Trade. Ela define a taxa de perda como 100% menos a taxa de acerto, então o segundo grupo contém todos os Trades não vencedores. Quando sua amostra tem Trades com resultado zero, inclua-os na média desse grupo.
No exemplo, os oito Trades positivos dão uma taxa de acerto de 8 ÷ 20 = 40%. Os outros 12 Trades incluem oito perdas e quatro zeros. A perda bruta somada deles é de 6R, então o valor de Perda média na calculadora é 6R ÷ 12 = 0,50R. A média apenas dos oito Trades perdedores é 0,75R, mas esse não é o valor a usar com o grupo de 60% de Trades não vencedores desta calculadora.
O cálculo é 0,40 × 1,50R − 0,60 × 0,50R − 0,05R = 0,25R por Trade. Multiplicar por 20 dá o mesmo total de 5R dos registros acima.
Este exemplo agrupa os Trades pelo resultado antes dos custos porque subtrai os custos separadamente. Se você usar os resultados depois dos custos, agrupe e calcule a média desses resultados líquidos e defina o campo de custo separado como zero. Não copie a taxa de acerto de um diário sem verificar como ele classifica os Trades em Breakeven.
Mantenha os valores de payoff e de custo acima, mas mude a taxa de acerto para 30%. A média calculada passa a ser 0,30 × 1,50R − 0,70 × 0,50R − 0,05R = 0,05R por Trade. Uma mudança de dez pontos percentuais reduziu a média modelada em 0,20R.
Esse é um cenário hipotético, não uma segunda amostra observada. Anote quais valores vieram dos registros e quais você alterou manualmente.
O total projetado da calculadora multiplica a média pelo número de Trades que você informa. Mudar a quantidade de 20 para 200 aumenta a projeção de 5R para 50R. Isso não acrescenta registros de Trades nem oferece evidência de que a média vai se manter. Nem uma projeção nem uma média histórica positiva dizem qual tamanho de posição usar.
Use os registros por trás do número para tornar a análise reproduzível:
Selecione a conta e defina o filtro global para sua estratégia, um período concluído e Trades fechados. Confira o fuso horário usado para o período.
Abra o Registro de trades e limpe os filtros locais que excluiriam registros correspondentes. Examine os resultados e as taxas dos Trades antes de copiar os valores.
Se você comparar Widgets do Dashboard, confira as contas fixadas e os filtros de cada um. Sobrepor combina o filtro de um Widget com o filtro global; Substituir dá ao Widget um filtro próprio. Escopos diferentes podem produzir números diferentes a partir da mesma conta.
Mantenha a unidade de exibição consistente. Ao usar R, confira a base de risco usada em cada número antes de compará-lo com seu cálculo por Trade. Um rótulo igual, por si só, não prova que os cálculos usam o mesmo denominador.
Salve a definição da amostra, o cálculo e as questões em aberto em uma página do diário ou na entrada semanal correspondente. Vincule os Trades que você examinou e aguarde o estado salvo.
Um valor de Widget vazio ou parcial não é zero. Confira quais dados faltam antes de interpretá-lo. A documentação de Widgets explica os estados de conta, filtro e dados.
Para a amostra hipotética acima, uma nota completa poderia ser assim:
Conta de simulação, Estratégia A, 14 a 18 de setembro de 2026, Europe/Zurich. Incluí todos os 20 Trades fechados que correspondem a esse escopo. Neste exemplo, todos têm o mesmo risco inicial.
Antes dos custos: oito Trades em +1,50R, oito em −0,75R e quatro em 0R. Total bruto de 6R. Custos de 1R. Total líquido de 5R, ou 0,25R por Trade.
Valores na calculadora: taxa de acerto de 40%, ganho médio de 1,50R, resultado médio não vencedor de −0,50R inserido como perda de 0,50R, custo de 0,05R, quantidade 20. A calculadora confere com o total dos registros. O rótulo de taxa de perda de 60% inclui os quatro Trades com resultado zero.
Também testei uma taxa de acerto hipotética de 30% com os outros valores de payoff inalterados. O resultado foi 0,05R por Trade. Não observei esse cenário nem comprovei que alguma das duas médias vai se manter.
Use o diário do Tradeways para salvar sua própria amostra e os registros por trás dela. Para conhecer os limites do uso de resultados históricos em decisões de trading, leia o aviso de riscos.