Wartość oczekiwana w tradingu: oblicz ją i sprawdź swoją próbę
Oblicz wartość oczekiwaną w tradingu na podstawie określonego zestawu Trade. Uwzględnij koszty, Trade z wynikiem zerowym i dane wejściowe kalkulatora, a następnie zapisz notatkę w dzienniku, którą da się odtworzyć.
Trading wiąże się z ryzykiem. Tradeways udostępnia oprogramowanie do prowadzenia dziennika i analizy danych, nie świadczy natomiast doradztwa inwestycyjnego. Przeczytaj ujawnienie ryzyka.
Używamy plików cookie, w tym analitycznych, aby ulepszyć Tradeways. · Prywatność
Historyczna wartość oczekiwana w tradingu to średni wynik na Trade w określonej próbie. Zsumuj wyniki po kosztach i podziel przez liczbę Trade. Wartość dodatnia oznacza dodatnią średnią w tej próbie. Nie przesądza o tym, jaki wynik przyniesie następny Trade ani następna próba.
Aby sprawdzić swoją liczbę, zachowaj to samo konto, strategię, okres i jednostkę. Ten przykład pokazuje, jak uwzględnić koszty i Trade z wynikiem zerowym w kalkulatorze wartości oczekiwanej, a następnie zapisać obliczenia w dzienniku.
Użyj zamkniętych Trade, których wyniki możesz zweryfikować. Uwzględnij każdy Trade spełniający definicję próby, także te z wynikiem zerowym.
Wynik możesz wyrazić w jednej walucie konta lub w wielokrotnościach R. Aby obliczyć R na Trade, przed uśrednieniem podziel wynik każdego Trade przez jego własne ryzyko początkowe. Nie dziel sumy w walucie przez dowolnie wybraną kwotę ryzyka i nie nazywaj tego średnim R.
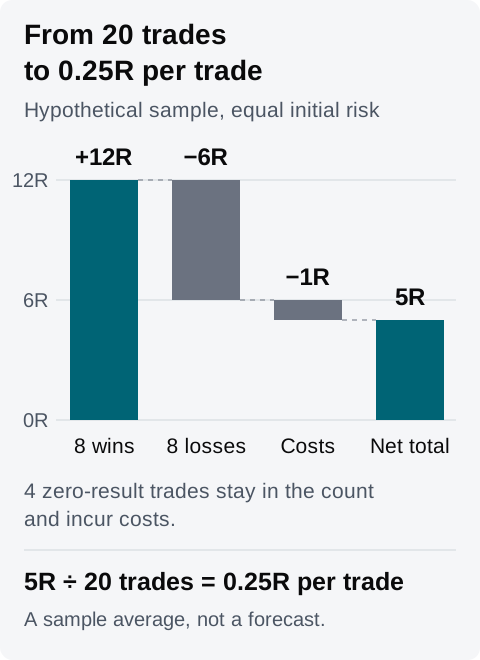
Oto hipotetyczna próba 20 zamkniętych Trade. Każdy Trade ma to samo ryzyko początkowe i każdy kosztuje 0.05R. Liczby dobrano tak, aby łatwo było sprawdzić rachunki; 20 Trade to nie jest próg wiarygodności.
Wynik przed kosztami
Liczba Trade
Łączny wynik przed kosztami
+1.50R
8
+12.00R
−0.75R
8
−6.00R
0R
4
0R
Razem
20
+6.00R
Koszt wynosi 20 × 0.05R = 1R. Odejmij go jeden raz: 6R − 1R = 5R po kosztach. Podziel przez wszystkie 20 Trade, aby otrzymać 0.25R na Trade.
Obliczenie hipotetyczne. Cztery Trade z wynikiem zerowym nie dodają R brutto, ale pozostają w liczbie Trade i każdy z nich ponosi przyjęty w przykładzie koszt 0.05R.
Jeśli zapisane wyniki Trade już uwzględniają koszty, zsumuj te wyniki netto i podziel przez 20. Ponowne odjęcie tych samych opłat zaniżyłoby średnią.
Kalkulator łączy skuteczność, średnią wygraną, średnią stratę i koszt na Trade. Odsetek strat ustala jako 100% minus skuteczność, więc jego druga grupa obejmuje każdy Trade, który nie zakończył się zyskiem. Jeśli Twoja próba zawiera Trade z wynikiem zerowym, uwzględnij je w średniej tej grupy.
W przykładzie osiem Trade z dodatnim wynikiem daje skuteczność 8 ÷ 20 = 40%. Pozostałe 12 Trade to osiem strat i cztery wyniki zerowe. Ich łączna strata brutto wynosi 6R, więc wartość pola Średnia strata w kalkulatorze to 6R ÷ 12 = 0.50R. Średnia samych ośmiu stratnych Trade wynosi 0.75R, ale nie jest to właściwa wartość dla 60-procentowej grupy Trade bez zysku w tym kalkulatorze.
Obliczenie ma postać 0.40 × 1.50R − 0.60 × 0.50R − 0.05R = 0.25R na Trade. Pomnożenie przez 20 daje tę samą sumę 5R co w zapisach powyżej.
Ten przykład grupuje Trade według wyniku przed kosztami, ponieważ koszty odejmuje osobno. Jeśli zamiast tego używasz wyników po kosztach, grupuj i uśredniaj te wyniki netto, a osobne pole kosztu ustaw na zero. Nie kopiuj skuteczności z dziennika bez sprawdzenia, jak klasyfikuje on Trade Breakeven.
Zachowaj powyższe wartości wypłat i kosztów, ale zmień skuteczność na 30%. Obliczona średnia wynosi wtedy 0.30 × 1.50R − 0.70 × 0.50R − 0.05R = 0.05R na Trade. Zmiana o dziesięć punktów procentowych obniżyła modelowaną średnią o 0.20R.
To scenariusz hipotetyczny, a nie druga zaobserwowana próba. Zapisz, które dane wejściowe pochodzą z zapisów, a które zmieniono ręcznie.
Prognozowana suma w kalkulatorze to średnia pomnożona przez wprowadzoną liczbę Trade. Zmiana liczby z 20 na 200 zwiększa prognozę z 5R do 50R. Nie dodaje to żadnych zapisów Trade i nie dowodzi, że średnia się utrzyma. Ani prognoza, ani dodatnia średnia historyczna nie mówią, jakiej wielkości pozycji użyć.
Użyj zapisów stojących za liczbą, aby przegląd dało się odtworzyć:
Wybierz konto i ustaw w filtrze globalnym swoją strategię, zakończony okres i zamknięte Trade. Sprawdź strefę czasową użytą dla tego okresu.
Otwórz dziennik transakcji i wyczyść filtry lokalne, które mogłyby wykluczyć pasujące zapisy. Przed skopiowaniem danych wejściowych sprawdź wyniki Trade i opłaty.
Jeśli porównujesz Widgety na Dashboardzie, sprawdź ich przypięte konta i filtry. Warstwa łączy filtr Widgetu z filtrem globalnym; Zastąp nadaje Widgetowi własny filtr. Różne zakresy mogą dawać różne liczby dla tego samego konta.
Zachowaj tę samą jednostkę wyświetlania. Jeśli używasz R, przed porównaniem z obliczeniem na Trade sprawdź, jaka podstawa ryzyka została użyta dla każdej wartości. Sama zgodność etykiet nie dowodzi, że obliczenia mają ten sam mianownik.
Zapisz definicję próby, obliczenie i nierozstrzygnięte pytania na stronie dziennika lub w odpowiednim wpisie tygodniowym. Połącz sprawdzone Trade i poczekaj, aż zmiany zostaną zapisane.
Pusta lub częściowa wartość Widgetu nie oznacza zera. Przed jej interpretacją sprawdź, jakich danych brakuje. Dokumentacja Widgetów wyjaśnia stany konta, filtrów i danych.
Dla powyższej hipotetycznej próby kompletna notatka mogłaby wyglądać tak:
Konto treningowe, Strategia A, 14–18 września 2026, Europe/Zurich. Uwzględniłem wszystkie 20 zamkniętych Trade pasujących do tego zakresu. W tym przykładzie wszystkie mają to samo ryzyko początkowe.
Przed kosztami: osiem Trade po +1.50R, osiem po −0.75R i cztery po 0R. Suma brutto 6R. Koszty 1R. Suma netto 5R, czyli 0.25R na Trade.
Dane wejściowe kalkulatora: skuteczność 40%, średnia wygrana 1.50R, średni wynik Trade bez zysku −0.50R wprowadzony jako strata 0.50R, koszt 0.05R, liczba 20. Kalkulator zgadza się z sumą z zapisów. Jego 60-procentowy odsetek strat obejmuje cztery Trade z wynikiem zerowym.
Sprawdziłem też hipotetyczną skuteczność 30% przy niezmienionych pozostałych wartościach wypłat. Wynik to 0.05R na Trade. Nie zaobserwowałem tego scenariusza i nie ustaliłem, że któraś ze średnich się utrzyma.
Użyj dziennika Tradeways, aby zapisać własną próbę i stojące za nią zapisy. O ograniczeniach korzystania z wyników historycznych przy decyzjach tradingowych przeczytasz w informacji o ryzyku.