Tradingexpectancy: bereken en controleer je steekproef
Bereken je tradingexpectancy op basis van een afgebakende reeks trades. Verwerk kosten, trades zonder resultaat en calculatorinvoer, en leg daarna een reproduceerbare journaalnotitie vast.
We gebruiken cookies, waaronder analytische cookies, om Tradeways te verbeteren. · Privacyinstellingen
Historische tradingexpectancy is het gemiddelde resultaat per trade in een afgebakende steekproef. Tel de resultaten na kosten op en deel door het aantal trades. Een positieve waarde beschrijft een positief gemiddelde in die steekproef. Ze zegt niet wat de volgende trade of de volgende steekproef oplevert.
Houd het account, de strategie, de periode en de eenheid gelijk om je getal te controleren. Dit voorbeeld laat zien hoe je kosten en trades zonder resultaat verwerkt in de expectancy-calculator, en hoe je daarna vastlegt wat je in je journaal hebt berekend.
Gebruik gesloten trades waarvan je de resultaten kunt controleren. Neem elke trade op die aan de definitie van de steekproef voldoet, ook trades met een resultaat van nul.
Je kunt het resultaat uitdrukken in één accountvaluta of in R-multiples. Deel voor een R-berekening per trade het resultaat van elke trade door het eigen initiële risico van die trade, en neem pas daarna het gemiddelde. Deel geen totaal in valuta door een willekeurig risicobedrag om dat vervolgens gemiddelde R te noemen.
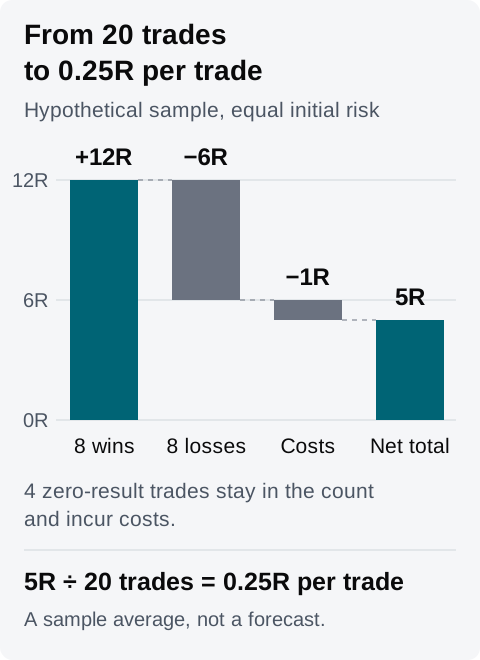
Hier is een hypothetische steekproef van 20 gesloten trades. Elke trade heeft hetzelfde initiële risico en kost 0.05R. De aantallen zijn zo gekozen dat je de berekening makkelijk kunt nalopen; 20 trades is geen drempel voor validatie.
Resultaat vóór kosten
Aantal trades
Gezamenlijk resultaat vóór kosten
+1.50R
8
+12.00R
−0.75R
8
−6.00R
0R
4
0R
Totaal
20
+6.00R
De kosten zijn 20 × 0.05R = 1R. Trek die één keer af: 6R − 1R = 5R na kosten. Deel door alle 20 trades en je krijgt 0.25R per trade.
Hypothetische berekening. De vier trades zonder resultaat voegen geen bruto-R toe, maar tellen wel mee in het aantal en hebben elk de 0.05R kosten uit het voorbeeld.
Als de vastgelegde traderesultaten al kosten bevatten, tel je die nettoresultaten op en deel je door 20. Als je dezelfde kosten nog een keer aftrekt, valt het gemiddelde te laag uit.
De calculator combineert winrate, gemiddelde winst, gemiddeld verlies en kosten per trade. Het verliespercentage is 100% min de winrate, dus de tweede groep bevat elke niet-winnende trade. Als je steekproef trades zonder resultaat bevat, neem die dan mee in het gemiddelde van die groep.
In het voorbeeld geven de acht positieve trades een winrate van 8 ÷ 20 = 40%. De andere 12 trades bestaan uit acht verliezen en vier nullen. Hun gezamenlijke brutoverlies is 6R, dus de invoer Gemiddeld verlies van de calculator is 6R ÷ 12 = 0.50R. Het gemiddelde van alleen de acht verliezende trades is 0.75R, maar dat is niet de invoer voor de niet-winnende groep van 60% in deze calculator.
De berekening is 0.40 × 1.50R − 0.60 × 0.50R − 0.05R = 0.25R per trade. Vermenigvuldigd met 20 geeft dat hetzelfde totaal van 5R als de records hierboven.
Dit voorbeeld groepeert trades op hun resultaat vóór kosten, omdat de kosten apart worden afgetrokken. Gebruik je in plaats daarvan resultaten na kosten, groepeer en middel dan die nettoresultaten en zet de aparte kosteninvoer op nul. Neem de winrate uit een journaal niet over zonder te controleren hoe het breakeven-trades indeelt.
Houd de invoer voor uitbetaling en kosten hierboven gelijk, maar zet de winrate op 30%. Het berekende gemiddelde wordt dan 0.30 × 1.50R − 0.70 × 0.50R − 0.05R = 0.05R per trade. Een verandering van tien procentpunten verlaagde het gemodelleerde gemiddelde met 0.20R.
Dat is een hypothetisch scenario, geen tweede waargenomen steekproef. Noteer welke invoer uit records kwam en welke je handmatig hebt gewijzigd.
Het geprojecteerde totaal van de calculator vermenigvuldigt het gemiddelde met het aantal trades dat je invoert. Als je het aantal van 20 naar 200 verandert, schaalt de projectie van 5R naar 50R. Daarmee komen er geen traderecords bij en is er geen bewijs dat het gemiddelde standhoudt. Noch een projectie, noch een positief historisch gemiddelde vertelt je welke positiegrootte je moet gebruiken.
Gebruik de records achter het getal om de review reproduceerbaar te maken:
Selecteer het account en stel het globale filter in op je strategie, een afgesloten periode en gesloten trades. Controleer welke tijdzone voor de periode wordt gebruikt.
Open de Trade log en wis lokale filters die overeenkomende records zouden uitsluiten. Bekijk de traderesultaten en kosten voordat je invoer overneemt.
Als je dashboardwidgets vergelijkt, controleer dan hun vastgezette accounts en filters. Laag combineert een widgetfilter met het globale filter; Vervang geeft de widget een eigen filter. Verschillende afbakeningen kunnen voor hetzelfde account verschillende getallen opleveren.
Houd de weergave-eenheid gelijk. Controleer bij gebruik van R welke risicobasis voor elk getal is gebruikt voordat je het vergelijkt met je berekening per trade. Een gelijk label bewijst op zich niet dat de berekeningen dezelfde noemer gebruiken.
Leg de definitie van de steekproef, de berekening en de open vragen vast in een journaalpagina of de betreffende weekvermelding. Koppel de trades die je hebt bekeken en wacht tot de opgeslagen status verschijnt.
Een lege of gedeeltelijke widgetwaarde is geen nul. Controleer welke invoer ontbreekt voordat je de waarde interpreteert. De widgetdocumentatie legt de account-, filter- en gegevensstatussen uit.
Voor de hypothetische steekproef hierboven kan een ingevulde notitie er zo uitzien:
Oefenaccount, strategie A, 14–18 september 2026, Europe/Zurich. Ik heb alle 20 gesloten trades opgenomen die binnen deze afbakening vallen. In dit voorbeeld hebben ze allemaal hetzelfde initiële risico.
Vóór kosten: acht trades op +1.50R, acht op −0.75R en vier op 0R. Bruto totaal 6R. Kosten 1R. Netto totaal 5R, oftewel 0.25R per trade.
Calculatorinvoer: winrate 40%, gemiddelde winst 1.50R, gemiddeld niet-winnend resultaat −0.50R, ingevoerd als verlies van 0.50R, kosten 0.05R, aantal 20. De calculator komt overeen met het totaal uit de records. Het verliespercentage van 60% omvat de vier trades zonder resultaat.
Ik heb ook een hypothetische winrate van 30% geprobeerd met de overige uitbetalingsinvoer ongewijzigd. Dat gaf 0.05R per trade. Ik heb dat scenario niet waargenomen en niet vastgesteld dat een van beide gemiddelden standhoudt.
Gebruik het Tradeways-journaal om je eigen steekproef en de records erachter vast te leggen. Lees de risicowaarschuwing voor de grenzen van het gebruik van historische resultaten bij tradingbeslissingen.