블로그
Fed, 금리를 4%로 인상하고 성장률 전망도 상향
FOMC는 2026년 9월 16일 목표 범위를 0.25%포인트 올리고 같은 발표에서 2026년과 2027년 성장률 전망을 상향했어요. 기자회견 중 주가는 하락했지만, 3일 뒤 ES는 Fed 발표 전 수준을 웃돌았어요.
읽기 9분Dennis Jahn#기초
2026년 9월 16일 FOMC는 연방기금금리 목표 범위를 0.25%포인트 올려 3.75~4.00%로 정했어요. 표결은 12대 0 만장일치였어요. 2023년 이후 첫 인상이에요.
선물 시장은 인상 가능성을 90% 넘게 반영했어요. 대통령과 부통령, 재무장관이 앞선 2주 동안 인하를 요구했지만 결정 자체는 새 소식이 아니었어요. 남은 질문은 그 대통령이 임명한 의장이 실제로 금리를 올릴지였고, 의장은 인상을 선택했어요.
새로운 내용은 전망에 있어요. 위원회는 금리를 올린 회의에서 성장 경로도 상향했어요. 이후 의장은 기자회견 내내 인플레이션을 주로 언급했고, 시장은 여기에 반응했어요.
9월 19일 업데이트: 매도세는 오래가지 않았어요. 업데이트로 이동.
성명서의 변경 사항 4가지
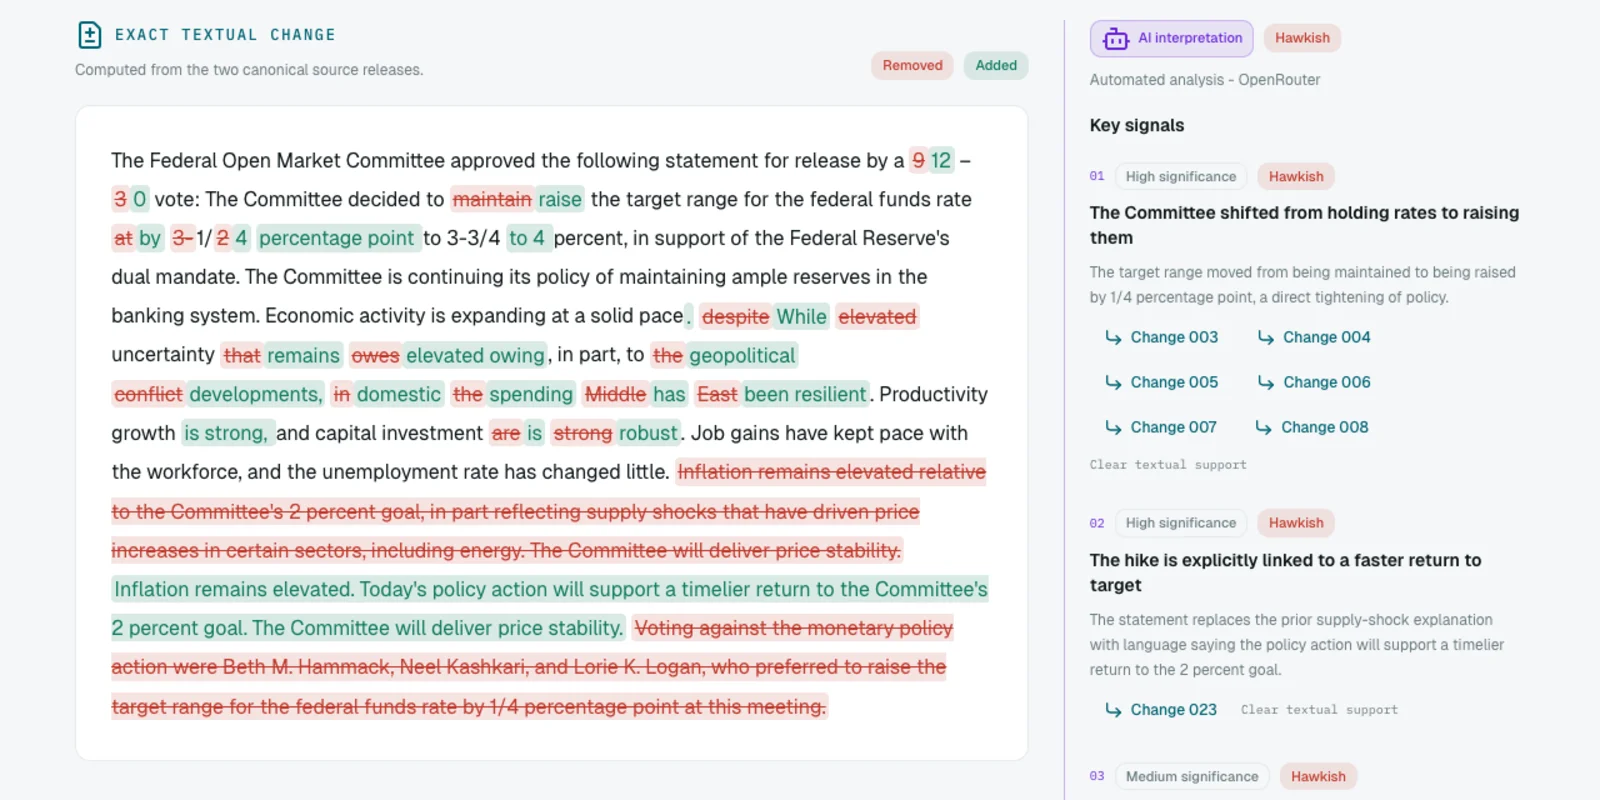
7월 29일 성명서와 비교하면 4가지가 달라졌어요.
- 동결이 인상으로 바뀌었어요.
- 7월에 인상을 원했던 Hammack, Kashkari, Logan의 반대표 3개가 사라졌어요.
- 에너지 "공급 충격"이 인플레이션의 원인이라는 문장이 삭제됐어요. 이제 인플레이션은 단순히 "높은" 상태로 표현돼요.
- "Today's policy action will support a timelier return to the Committee's 2 percent goal."이라는 문장이 추가됐어요.
4가지 모두 매파적으로 읽혀요. Tradeways Macro도 7월과 비교해 이번 발표를 그렇게 평가해요. 시장은 이미 이를 가격에 반영했어요.
성장률과 금리 경로가 모두 상향된 전망
| 9월 중앙값(6월) | 2026 | 2027 | 2028 | 장기 |
|---|---|---|---|---|
| 실질 GDP | 2.3 (2.2) | 2.4 (2.3) | 2.2 (2.2) | 2.0 (2.0) |
| 실업률 | 4.1 (4.3) | 4.1 (4.3) | 4.1 (4.2) | 4.2 (4.2) |
| PCE 인플레이션 | 3.7 (3.6) | 2.3 (2.3) | 2.1 (2.0) | 2.0 (2.0) |
| 연방기금금리 | 4.1 (3.8) | 4.1 (3.6) | 3.9 (3.4) | 3.2 (3.1) |
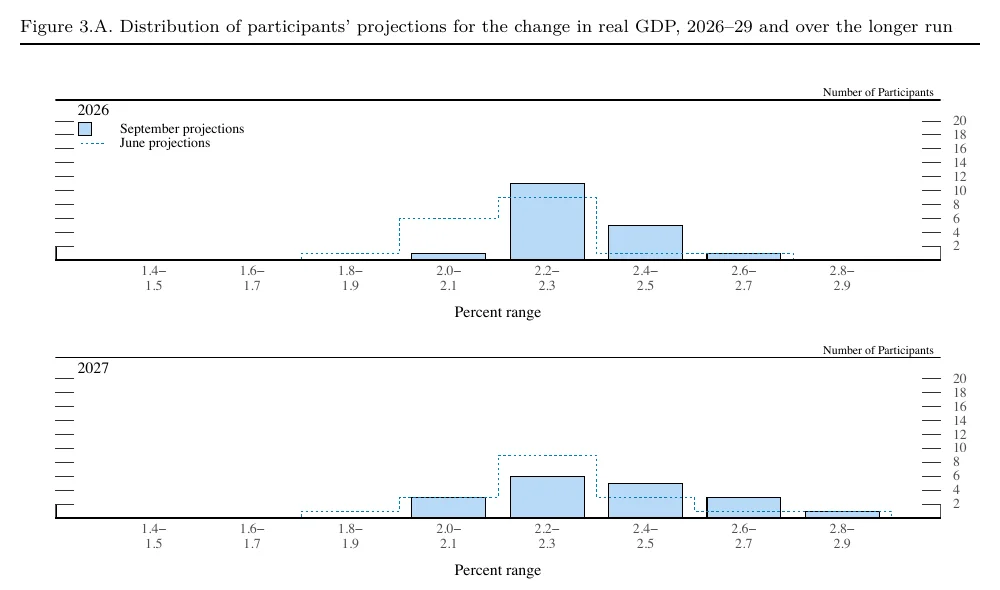
중앙값은 0.1%포인트 단위로 움직이므로 분포를 보면 변화가 더 잘 보여요. 6월에는 위원 18명 중 7명이 2026년 성장률을 2.1% 이하로 봤지만, 9월에는 1명뿐이에요. 2027년 성장률을 2.4% 이상으로 본 위원은 5명에서 9명으로 늘었어요. 장기 중심 범위는 1.82.0%에서 2.02.2%로 올랐어요. 의장이 Jackson Hole 이후 설명해 온 생산성 전망이 이제 위원회 수치에도 반영됐어요. 위원들은 더 높은 금리 경로를 가정하면서 성장률 전망도 높였어요.
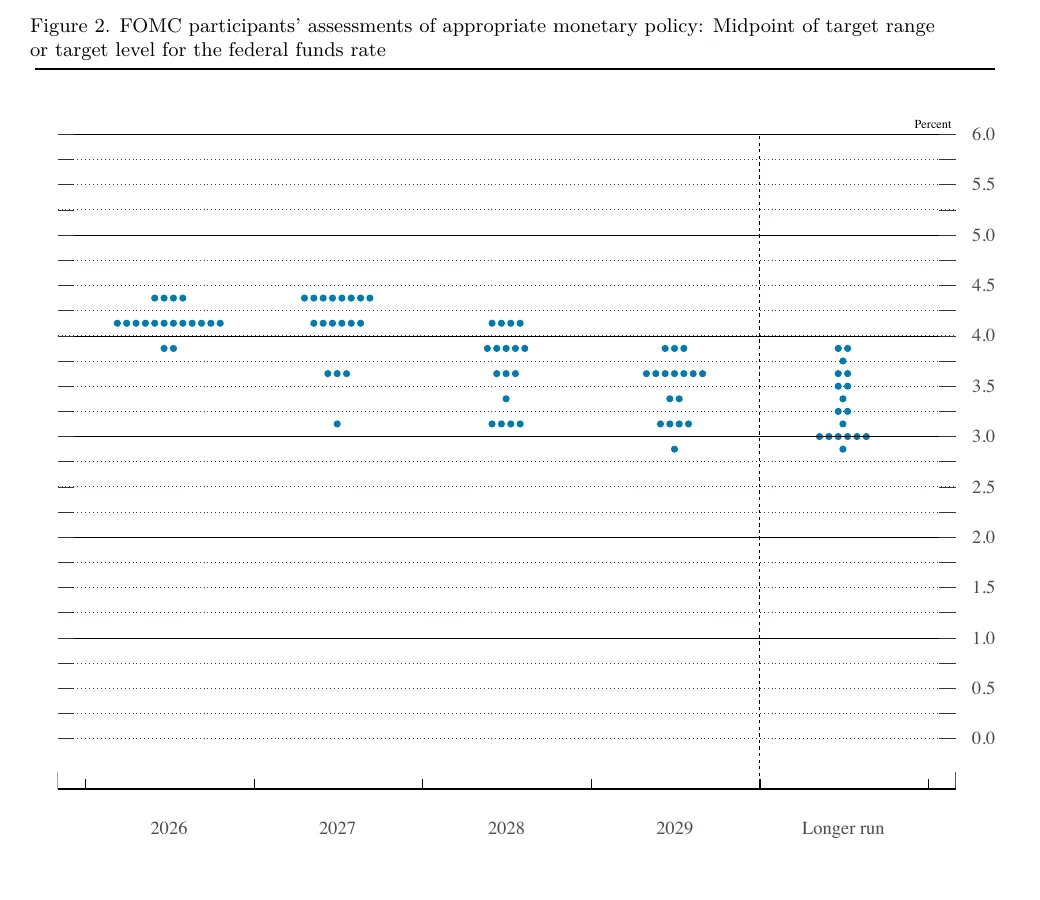
올해 회의는 10월 2728일과 12월 89일 두 번 남았고, 중앙값은 한 차례 추가 인상을 가리켜요. 더 큰 변화는 2027년에 있어요. 6월 중앙값은 3.6%까지 인하를 시사했지만 9월 중앙값은 연중 4.1%로 같아요. 한 번의 발표로 내년 금리 경로가 0.50%포인트 다시 가격에 반영됐어요. 의장은 이번에도 점을 제출하지 않았어요. 그는 점도표를 "relic"이라고 부르며 없애기를 원해요.
Warsh는 기자회견에서 인플레이션에 집중했어요
가격은 처음에는 전망을 따라 움직였어요. 성장보다 인플레이션에 관한 Warsh의 발언이 나오자 방향이 바뀌었어요. "Our predominant focus is on the price stability side of our mandate. The plain fact is that inflation is too high and has been for too long." 여름 지표에 대해서는 "This summer's inflation readings do not tell me that underlying trends have meaningfully improved."라고 말했어요.
| 9월 16일 종가 | 움직임 |
|---|---|
| S&P 500 | 7,528, 0.8% 하락 |
| Dow | 51,361, 1.4% 하락 |
| Nasdaq | 25,875, 0.4% 하락 |
| 2년물 금리 | 4.72%, 5bp 상승 |
| 10년물 금리 | 5.0%로 복귀 |
| WTI 원유 | 102.5달러, 3.1% 하락 |
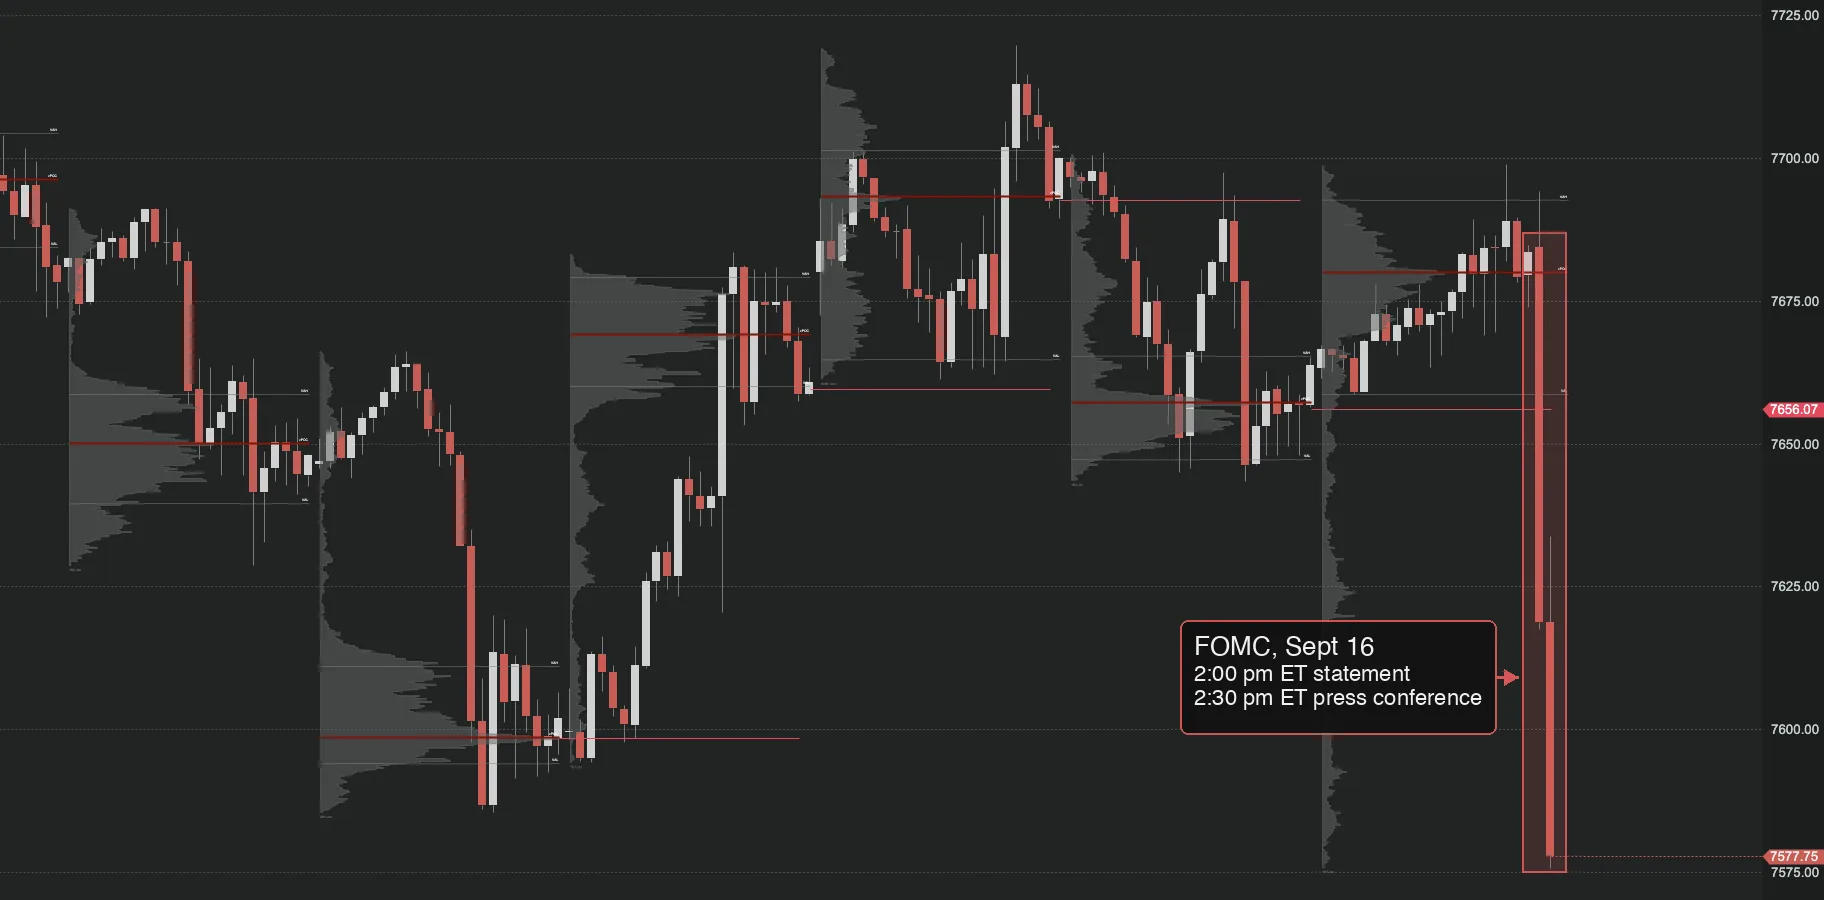
9월 19일 업데이트: ES가 Fed 발표 전 수준을 상회
결정 3일 뒤 기자회견 중 발생한 하락분은 모두 되돌려졌어요.
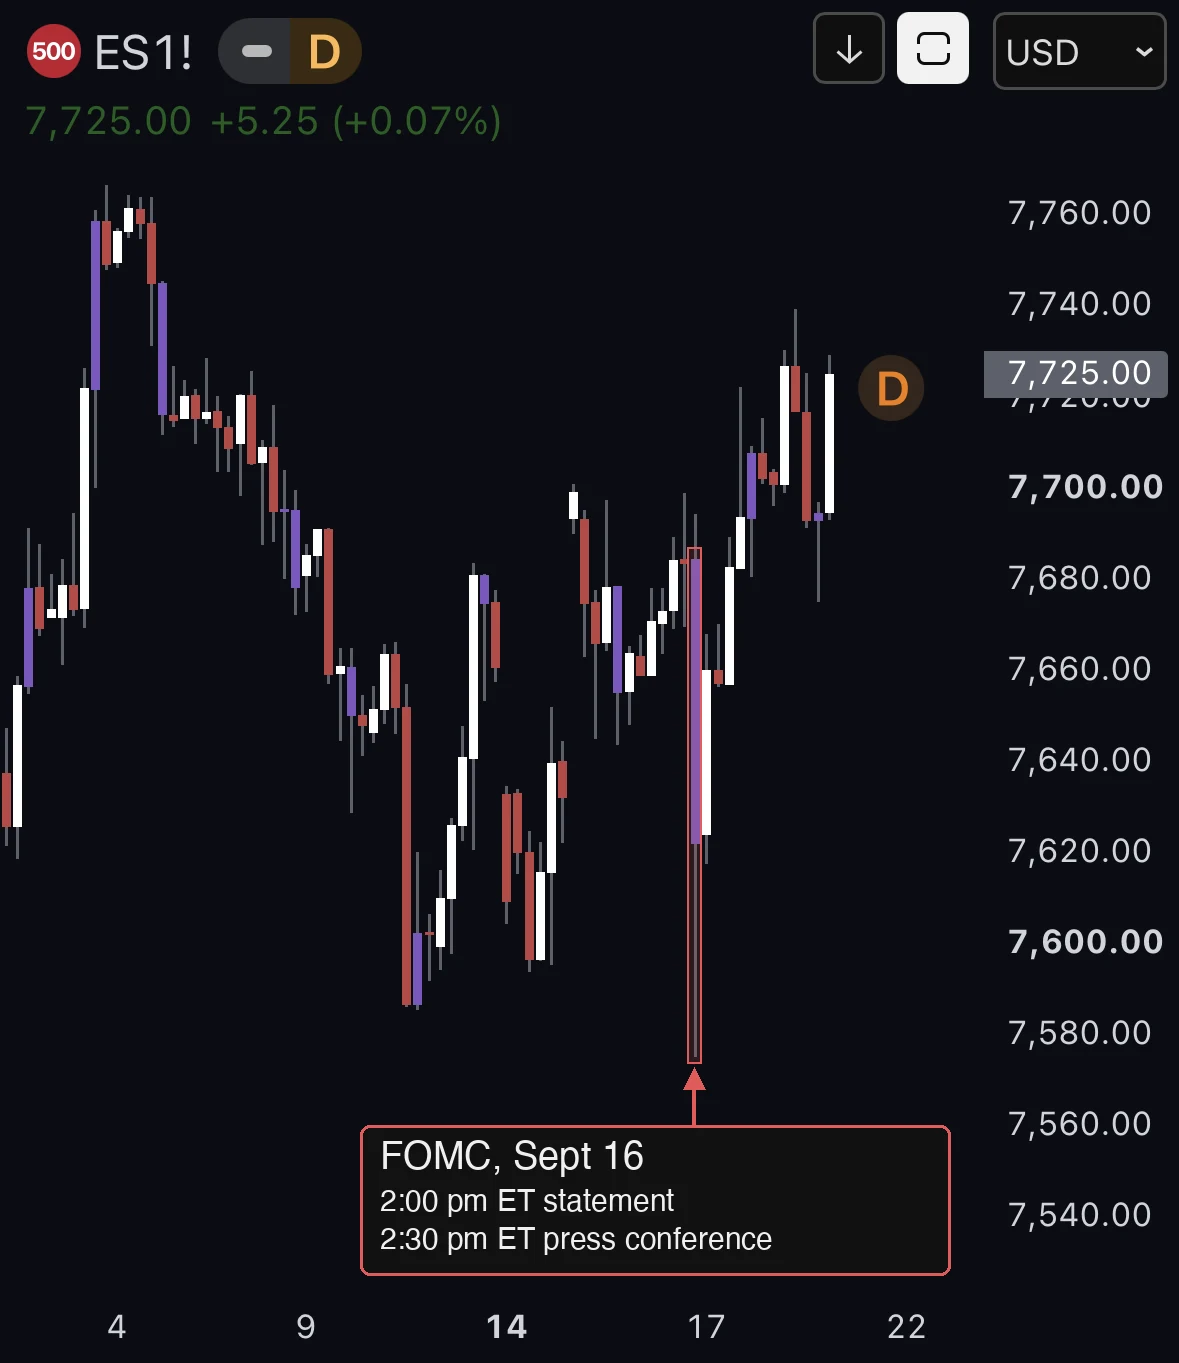
| ES 최근월물 | 수준 |
|---|---|
| 9월 16일 발표 전 고점 | 7,690 바로 아래 |
| 9월 16일 기자회견 저점 | 7,577.75 |
| 9월 19일 최근 가격 | 7,725.00 |
| 기자회견 저점 대비 | 147.25포인트, 1.9% 상승 |
| 발표 전 고점 대비 | 약 35포인트 위 |
| 9월 초 고점 대비 | 7,765보다 약 40포인트 아래 |
결과는 다음과 같아요.
- 110포인트 하락분은 하루 안에 회복됐고, 이후 ES는 약 7,740까지 거래됐어요.
- 기자회견 중 매도하고 포지션을 유지한 트레이더는 최대 147포인트 불리해졌어요.
- 2023년 이후 첫 인상이 고점을 만들지는 않았어요. ES는 성명서 발표 전보다 높아요.
이는 전망에서 읽을 수 있는 내용과 맞아요. 성장률 전망은 오르고 실업률 전망은 내려간 금리 인상이었어요. 성장 경로도 함께 높아지면 주식은 더 높은 금리 경로를 소화할 수 있어요. 높은 인플레이션 지표나 부진한 하반기 GDP가 나오면 상황은 달라질 수 있고, ES는 아직 9월 초 고점을 넘지 못했어요. 하지만 기자회견 직후의 첫 반응이 시장의 최종 판단은 아니었어요. 금리 인상만으로 주식 매도 신호가 되지는 않아요.
이 정보를 활용하는 방법
- 변경 표시를 열어 원문에서 달라진 문구 4개를 읽으세요.
- GDP 2.3, 실업률 4.1, PCE 3.7, 한 차례 추가 인상, 2027년 동결이라는 수치를 적어 두세요. 경제지표 발표일의 Trade에 이 수치를 기록해 맥락을 남기세요.
- 정책 캘린더에 10월 27
28일과 12월 89일을 표시하세요.
결정 당일 Trade가 불리하게 움직였다면 실제 발언과 Trade를 비교하고, 성명서와 기자회견 중 무엇을 근거로 거래했는지 기록하세요.
분석 방법은 중앙은행 성명서 읽는 법과 성명서 자체보다 변경 사항이 중요한 이유를 참고하세요.
출처
2026년 9월 16일 확인. Federal Reserve: 성명서, 전망, 7월 29일 성명서, Jackson Hole 기조연설. 데이터: BEA 2분기 GDP, BLS CPI, BLS 고용, Census 소매판매. 시장 및 기자회견: Yahoo Finance 시장 마감, CNBC 금리, 백악관 압력을 다룬 CNBC 기사, Kiplinger 라이브 블로그. 점도표와 분포 차트는 Federal Reserve의 전망 자료에서 가져왔어요. 업데이트의 ES 차트는 2026년 9월 19일에 확인한 TradingView 차트예요.
트레이딩에는 위험이 따릅니다. Tradeways는 매매일지 및 분석 소프트웨어를 제공하며, 투자 자문을 제공하지 않습니다. 위험 고지 읽기.
관련
성명 자체보다 변경 사항이 더 중요한 이유
시장은 이번 달 금리 결정을 발표 전에 이미 반영했어요. 아직 반영하지 못한 것은 이전 발표 이후 달라진 문구예요. 문서 전체보다 변경점을 읽어야 해요.
읽기 7분
중앙은행 성명을 읽는 방법
금리 결정 자체가 새로운 정보인 경우는 드물어요. 가이던스, 표결, 전망, 대차대조표에서 이전 발표 이후 무엇이 달라졌는지가 중요해요. 정책 성명을 비교해서 읽는 방법을 알아보세요.
읽기 13분
매파와 비둘기파: 실제 의미
중앙은행 논평의 핵심은 두 단어로 요약돼요. 매파는 더 긴축적인 통화정책, 비둘기파는 더 완화적인 통화정책을 뜻해요. 무엇을 기준으로 비교하느냐에 따라 해석이 달라져요.
읽기 7분