ブログ
トレード期待値:計算方法とサンプルの確認
定義したTradeの集合からトレード期待値を計算します。コスト、結果が0のTrade、計算ツールへの入力値を順に確認し、再現できるジャーナルノートに保存します。
読了 10 分Dennis Jahn#用語集#指標
トレードにはリスクが伴います。Tradewaysはトレード日誌と分析ソフトウェアを提供しており、投資助言は行いません。 リスク開示を読む.
関連
ブログ
定義したTradeの集合からトレード期待値を計算します。コスト、結果が0のTrade、計算ツールへの入力値を順に確認し、再現できるジャーナルノートに保存します。
読了 10 分Dennis Jahn#用語集#指標
トレードにはリスクが伴います。Tradewaysはトレード日誌と分析ソフトウェアを提供しており、投資助言は行いません。 リスク開示を読む.
関連
Tradewaysを改善するため、分析を含むCookieを使用します。 · プライバシー
過去のトレード期待値は、定義したサンプルにおけるTrade 1件あたりの平均結果です。コスト控除後の結果を合計し、Tradeの件数で割ります。値がプラスであれば、そのサンプルの平均がプラスだったことを示します。次のTradeや次のサンプルがどのような結果になるかを示すものではありません。
数値を検証するには、口座、手法、期間、単位をそろえてください。この例では、トレード期待値計算ツールでコストと結果が0のTradeを扱う方法と、計算内容をジャーナルに記録する方法を説明します。
結果を検証できる決済済みのTradeを使います。サンプルの定義に当てはまるTradeは、結果が0のものも含めてすべて含めてください。
結果は1つの口座通貨でも、R倍数でも表せます。Trade単位のRで計算する場合は、平均する前に各Tradeの結果をそのTrade自身の初期リスクで割ります。通貨建ての合計を任意のリスク額で割って、平均Rと呼ばないでください。
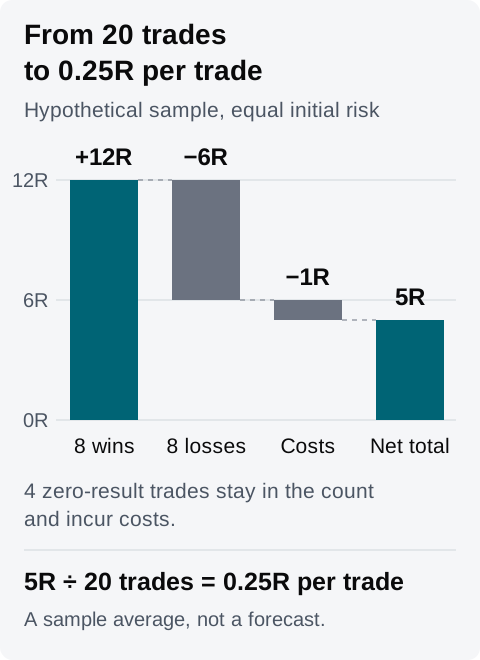
以下は、決済済みTrade 20件の仮想サンプルです。各Tradeの初期リスクは同じで、コストはそれぞれ0.05Rです。件数は計算を確認しやすいように選んだもので、20件が検証の基準になるわけではありません。
| コスト控除前の結果 | Tradeの件数 | コスト控除前の合計結果 |
|---|---|---|
| +1.50R | 8 | +12.00R |
| −0.75R | 8 | −6.00R |
| 0R | 4 | 0R |
| 合計 | 20 | +6.00R |
コストは20 × 0.05R = 1Rです。これを1回だけ差し引きます。6R − 1R = コスト控除後5Rです。20件すべてで割ると、Trade 1件あたり0.25Rになります。
記録されたTradeの結果にすでにコストが含まれている場合は、その純結果を合計して20で割ります。同じ手数料を再度差し引くと、平均を過小に評価することになります。
計算ツールは、勝率、平均利益、平均損失、1 Tradeあたりのコストを組み合わせます。損失率は100%から勝率を引いた値に設定されるため、2つ目のグループには勝ち以外のすべてのTradeが含まれます。サンプルに結果が0のTradeがある場合は、そのグループの平均に含めてください。
この例では、プラスのTrade 8件から勝率は8 ÷ 20 = 40%です。残りの12件は、負け8件と0が4件です。グロスの損失合計は6Rなので、計算ツールの平均損失に入力する値は6R ÷ 12 = 0.50Rです。負けTrade 8件だけの平均は0.75Rですが、この計算ツールの60%の勝ち以外のグループに使う入力値ではありません。
期待値計算ツールに次の値を入力します。
| 入力項目 | 値 | 算出方法 |
|---|---|---|
| 勝率 | 40% | 20件中プラスのTradeが8件 |
| 平均利益 | 1.50R | 12Rをプラスの8件で割った値 |
| 平均損失 | 0.50R | 6Rを勝ち以外の12件で割った値 |
| 1トレードあたりのコスト | 0.05R | 1Rを20件すべてで割った値 |
| トレード回数 | 20 | 定義したサンプル内の決済済みTrade全件 |
計算は0.40 × 1.50R − 0.60 × 0.50R − 0.05R = Trade 1件あたり0.25Rです。20を掛けると、上の記録と同じ合計5Rになります。
この例ではコストを別に差し引くため、Tradeをコスト控除前の結果で分類しています。代わりにコスト控除後の結果を使う場合は、その純結果で分類して平均し、コストの入力値は0にしてください。ジャーナルの勝率をそのまま写す前に、BreakevenのTradeがどう分類されているかを確認してください。
上のペイオフとコストの入力値はそのままにして、勝率を30%に変えます。計算上の平均は0.30 × 1.50R − 0.70 × 0.50R − 0.05R = Trade 1件あたり0.05Rになります。10ポイントの変化で、モデル上の平均は0.20R下がりました。
これは仮想のシナリオで、2つ目の実測サンプルではありません。どの入力値が記録に基づき、どの入力値を手動で変えたかを書き留めてください。
計算ツールの予測合計は、平均に入力したTradeの件数を掛けた値です。件数を20から200に変えると、予測は5Rから50Rになります。Trade記録が増えるわけではなく、平均が続く根拠にもなりません。予測値も、過去の平均がプラスであることも、どのポジションサイズを使うべきかは示しません。
数値の元になった記録を使い、レビューを再現できるようにします。
Widgetの値が空欄や一部だけの場合、それは0ではありません。解釈する前に、不足している入力を確認してください。口座、フィルター、データの状態についてはWidgetのドキュメントで説明しています。
上の仮想サンプルでは、記入済みのノートは次のようになります。
練習口座、手法A、2026年9月14日〜18日、Europe/Zurich。この範囲に一致する決済済みTrade 20件をすべて含めた。この例ではすべて初期リスクが同じ。
コスト控除前:+1.50Rが8件、−0.75Rが8件、0Rが4件。グロス合計6R。コスト1R。純合計5R、Trade 1件あたり0.25R。
計算ツールの入力値:勝率40%、平均利益1.50R、勝ち以外の平均結果−0.50Rを損失0.50Rとして入力、コスト0.05R、件数20。計算ツールの結果は記録の合計と一致する。60%の損失率には、結果が0の4件が含まれている。
ほかのペイオフの入力値を変えずに、勝率30%の仮想ケースも試した。結果はTrade 1件あたり0.05R。このシナリオは実測しておらず、どちらの平均も今後続くとは確認していない。
自分のサンプルとその元になった記録は、Tradewaysのジャーナルに保存できます。過去の結果をトレード判断に使う際の限界については、リスク開示をお読みください。