Aspettativa di trading: calcolala e verifica il tuo campione
Calcola l’aspettativa di trading da un insieme definito di Trade. Gestisci costi, Trade a risultato zero e dati della calcolatrice, poi salva una nota del diario riproducibile.
Il trading comporta dei rischi. Tradeways fornisce software per tenere un diario e analizzare i dati, non consulenza sugli investimenti. Leggi l'informativa sui rischi.
Usiamo cookie, inclusi quelli di analisi, per migliorare Tradeways. · Privacy
L'aspettativa di trading storica è il risultato medio per Trade in un campione definito. Somma i risultati al netto dei costi e dividi per il numero di Trade. Un valore positivo descrive una media positiva in quel campione. Non stabilisce quanto renderà il prossimo Trade, né il prossimo campione.
Per verificare il tuo numero, mantieni coerenti conto, strategia, periodo e unità. Questo esempio mostra come gestire i costi e i Trade a risultato zero nella calcolatrice dell'aspettativa di trading e poi registrare nel diario ciò che hai calcolato.
Usa Trade chiusi di cui puoi verificare i risultati. Includi ogni Trade che rientra nella definizione del campione, compresi quelli con risultato zero.
Puoi esprimere il risultato in un'unica valuta del conto oppure in multipli di R. Per un calcolo in R per Trade, dividi il risultato di ogni Trade per il suo rischio iniziale prima di fare la media. Non dividere un totale in valuta per un importo di rischio arbitrario chiamandolo R medio.
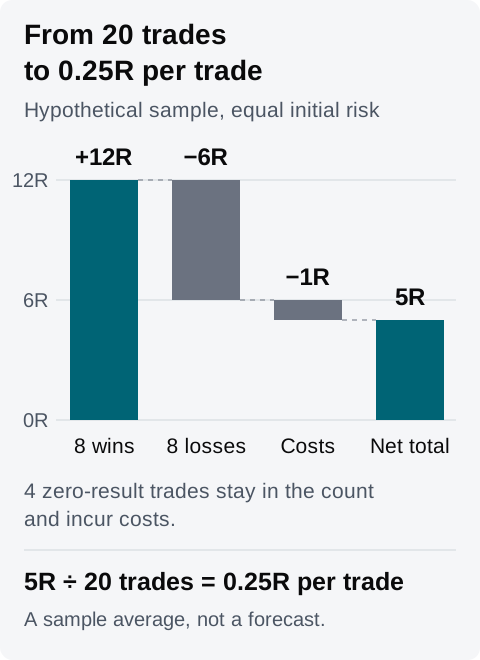
Ecco un campione ipotetico di 20 Trade chiusi. Ogni Trade ha lo stesso rischio iniziale e ciascuno costa 0.05R. I numeri sono scelti per rendere i calcoli facili da verificare; 20 Trade non sono una soglia di validazione.
Risultato prima dei costi
Numero di Trade
Risultato complessivo prima dei costi
+1.50R
8
+12.00R
−0.75R
8
−6.00R
0R
4
0R
Totale
20
+6.00R
Il costo è 20 × 0.05R = 1R. Sottrailo una sola volta: 6R − 1R = 5R al netto dei costi. Dividi per tutti i 20 Trade e ottieni 0.25R per Trade.
Calcolo ipotetico. I quattro Trade a risultato zero non aggiungono R lordo, ma restano nel conteggio e ciascuno sostiene il costo di 0.05R dell'esempio.
Se i risultati registrati dei Trade includono già i costi, somma quei risultati netti e dividi per 20. Sottrarre di nuovo le stesse commissioni sottostimerebbe la media.
La calcolatrice combina percentuale di successo, vincita media, perdita media e costo per Trade. Imposta il tasso di perdite a 100% meno la percentuale di successo, quindi il secondo gruppo contiene tutti i Trade non vincenti. Se il tuo campione ha Trade a risultato zero, includili nella media di quel gruppo.
Nell'esempio, gli otto Trade positivi danno una percentuale di successo di 8 ÷ 20 = 40%. Gli altri 12 Trade comprendono otto perdite e quattro zeri. La loro perdita lorda complessiva è 6R, quindi il valore da inserire in Perdita media è 6R ÷ 12 = 0.50R. La media dei soli otto Trade perdenti è 0.75R, ma non è il valore da usare con il gruppo del 60% di Trade non vincenti di questa calcolatrice.
Il calcolo è 0.40 × 1.50R − 0.60 × 0.50R − 0.05R = 0.25R per Trade. Moltiplicando per 20 si ottiene lo stesso totale di 5R dei record sopra.
Questo esempio raggruppa i Trade in base al risultato prima dei costi perché sottrae i costi separatamente. Se invece usi i risultati al netto dei costi, raggruppa e calcola la media di quei risultati netti e imposta a zero il campo separato del costo. Non copiare la percentuale di successo di un diario senza verificare come classifica i Trade in Breakeven.
Mantieni i valori di payoff e di costo indicati sopra, ma porta la percentuale di successo al 30%. La media calcolata diventa 0.30 × 1.50R − 0.70 × 0.50R − 0.05R = 0.05R per Trade. Una variazione di dieci punti percentuali ha ridotto la media modellata di 0.20R.
È uno scenario ipotetico, non un secondo campione osservato. Annota quali valori provengono dai record e quali hai modificato a mano.
Il totale proiettato della calcolatrice moltiplica la media per il numero di Trade che inserisci. Portando il numero da 20 a 200, la proiezione passa da 5R a 50R. Non aggiunge alcun record di Trade e non fornisce alcuna prova che la media si manterrà. Né una proiezione né una media storica positiva ti dicono quale dimensione della posizione usare.
Usa i record alla base del numero per rendere la valutazione riproducibile:
Seleziona il conto e imposta il filtro globale sulla tua strategia, su un periodo concluso e sui Trade chiusi. Controlla il fuso orario usato per il periodo.
Apri il Trade Log e rimuovi eventuali filtri locali che escluderebbero record corrispondenti. Controlla i risultati e le commissioni dei Trade prima di copiare i valori.
Se confronti i Widget della Dashboard, controlla i conti fissati e i filtri. Sovrapponi combina il filtro di un Widget con il filtro globale; Sostituisci assegna al Widget un filtro proprio. Ambiti diversi possono produrre numeri diversi dallo stesso conto.
Mantieni coerente l'unità di visualizzazione. Se usi R, controlla la base di rischio usata per ogni dato prima di confrontarlo con il tuo calcolo per Trade. Un'etichetta identica, da sola, non dimostra che i calcoli usino lo stesso denominatore.
Salva la definizione del campione, il calcolo e le domande aperte in una pagina del diario o nella voce settimanale pertinente. Collega i Trade che hai controllato e attendi che lo stato risulti salvato.
Un valore vuoto o parziale in un Widget non equivale a zero. Controlla i dati mancanti prima di interpretarlo. La documentazione sui Widget spiega gli stati di conto, filtro e dati.
Per il campione ipotetico sopra, una nota completa potrebbe essere questa:
Conto di prova, Strategia A, 14–18 settembre 2026, Europe/Zurich. Ho incluso tutti i 20 Trade chiusi corrispondenti a questo ambito. In questo esempio hanno tutti lo stesso rischio iniziale.
Prima dei costi: otto Trade a +1.50R, otto a −0.75R e quattro a 0R. Totale lordo 6R. Costi 1R. Totale netto 5R, ovvero 0.25R per Trade.
Valori della calcolatrice: percentuale di successo 40%, vincita media 1.50R, risultato medio dei Trade non vincenti −0.50R inserito come perdita di 0.50R, costo 0.05R, numero 20. La calcolatrice concorda con il totale dei record. La sua etichetta del tasso di perdite al 60% include i quattro Trade a risultato zero.
Ho anche provato una percentuale di successo ipotetica del 30% lasciando invariati gli altri valori di payoff. Il risultato è stato 0.05R per Trade. Non ho osservato quello scenario e non ho stabilito che nessuna delle due medie si manterrà.
Usa il diario di Tradeways per salvare il tuo campione e i record che lo sostengono. Per i limiti dell'uso dei risultati storici nelle decisioni di trading, leggi l'informativa sui rischi.