Simulazione Monte Carlo per i risultati di trading
Scopri come le simulazioni per proiezione e rimescolamento trasformano lo storico dei Trade in fan chart, intervalli di Drawdown e domande verificabili sul rischio.
Il trading comporta dei rischi. Tradeways fornisce software per tenere un diario e analizzare i dati, non consulenza sugli investimenti. Leggi l'informativa sui rischi.
Usiamo cookie, inclusi quelli di analisi, per migliorare Tradeways. · Privacy
La curva storica del capitale mostra una sola sequenza di risultati: quella che si è verificata. Una simulazione Monte Carlo mostra come gli stessi dati potrebbero presentarsi lungo molti percorsi alternativi. Non migliora i Trade e non prevede il mercato. Mostra quanto l'ordine e il ripetersi dei risultati passati possano cambiare il percorso che dovresti affrontare nel trading.
Questa distinzione rende la simulazione utile per un compito concreto: verificare se l'apparente stabilità di una strategia dipende da un'unica sequenza favorevole. Il risultato è un intervallo di esiti condizionali, non una previsione.
Un trader può porre due domande diverse allo storico dei Trade:
Proiezione: quale intervallo di risultati potrebbe verificarsi se esiti simili a quelli del campione filtrato si ripetessero nei prossimi Trade?
Rimescolamento: quanto sarebbe potuto essere diverso il percorso se questi stessi Trade si fossero presentati in un altro ordine?
Le modalità usano gli stessi dati di origine, ma rispondono a domande diverse. Considerarle intercambiabili porta facilmente a interpretare male il risultato.
Tradeways esegue entrambe le modalità nel browser usando i Trade effettivamente importati. L'ambito del conto attivo e i filtri correnti sui Trade definiscono i dati di ingresso. Puoi quindi isolare una strategia, un simbolo, una direzione, un intervallo temporale o un altro filtro supportato senza reinserire stime della percentuale di successo e del rapporto rendimento/rischio. L'analisi Monte Carlo si aggiorna quando cambia l'ambito e indica il risultato come simulazione basata sui Trade passati, non come previsione.
La modalità di proiezione costruisce ogni percorso un Trade alla volta, estraendo dagli esiti storici filtrati. In una singola esecuzione, un risultato può essere estratto più volte oppure non essere estratto affatto. Questo è un campionamento con reinserimento.
Scegli un orizzonte, per esempio i prossimi 100 Trade, e la simulazione ripete il processo molte volte. Il risultato mostra l'ampiezza dei percorsi e degli esiti finali in base a un'ipotesi esplicita: lo storico selezionato è un modello utile per gli esiti che potrebbero ripetersi.
La proiezione è adatta quando la domanda riguarda il futuro, ma è condizionata alle ipotesi. Può mostrare che una media storica positiva consente comunque percorsi in perdita, Drawdown profondi o lunghi periodi di recupero. Non può mostrare se l'Edge della strategia persisterà, se le condizioni di mercato cambieranno o se i Trade futuri seguiranno la stessa distribuzione.
La modalità di rimescolamento usa ogni Trade del campione filtrato esattamente una volta per percorso e ne cambia solo l'ordine. In una vista additiva del P&L, ogni percorso termina quindi con lo stesso totale. Cambia il modo in cui si arriva a quel totale: le serie di perdite, i massimi del capitale, i tempi di recupero e il Drawdown massimo.
Questa modalità risponde a una domanda di attribuzione. Se la curva storica appare regolare ma molti ordini alternativi contengono Drawdown molto più profondi, parte di quella regolarità dipende dalla fortuna nella sequenza. Se la distribuzione del Drawdown resta concentrata nei vari ordini, il percorso osservato dipende meno dal momento in cui sono arrivati profitti e perdite.
Il rimescolamento non crea nuovi risultati dei Trade e non stima il successivo gruppo di Trade. Interrompe inoltre qualsiasi struttura seriale della sequenza originale. Se i risultati dipendono da regimi, sovrapposizioni di posizioni o modifiche deliberate al dimensionamento, interpreta il risultato come un test dell'ordine e non come un modello di queste dipendenze.
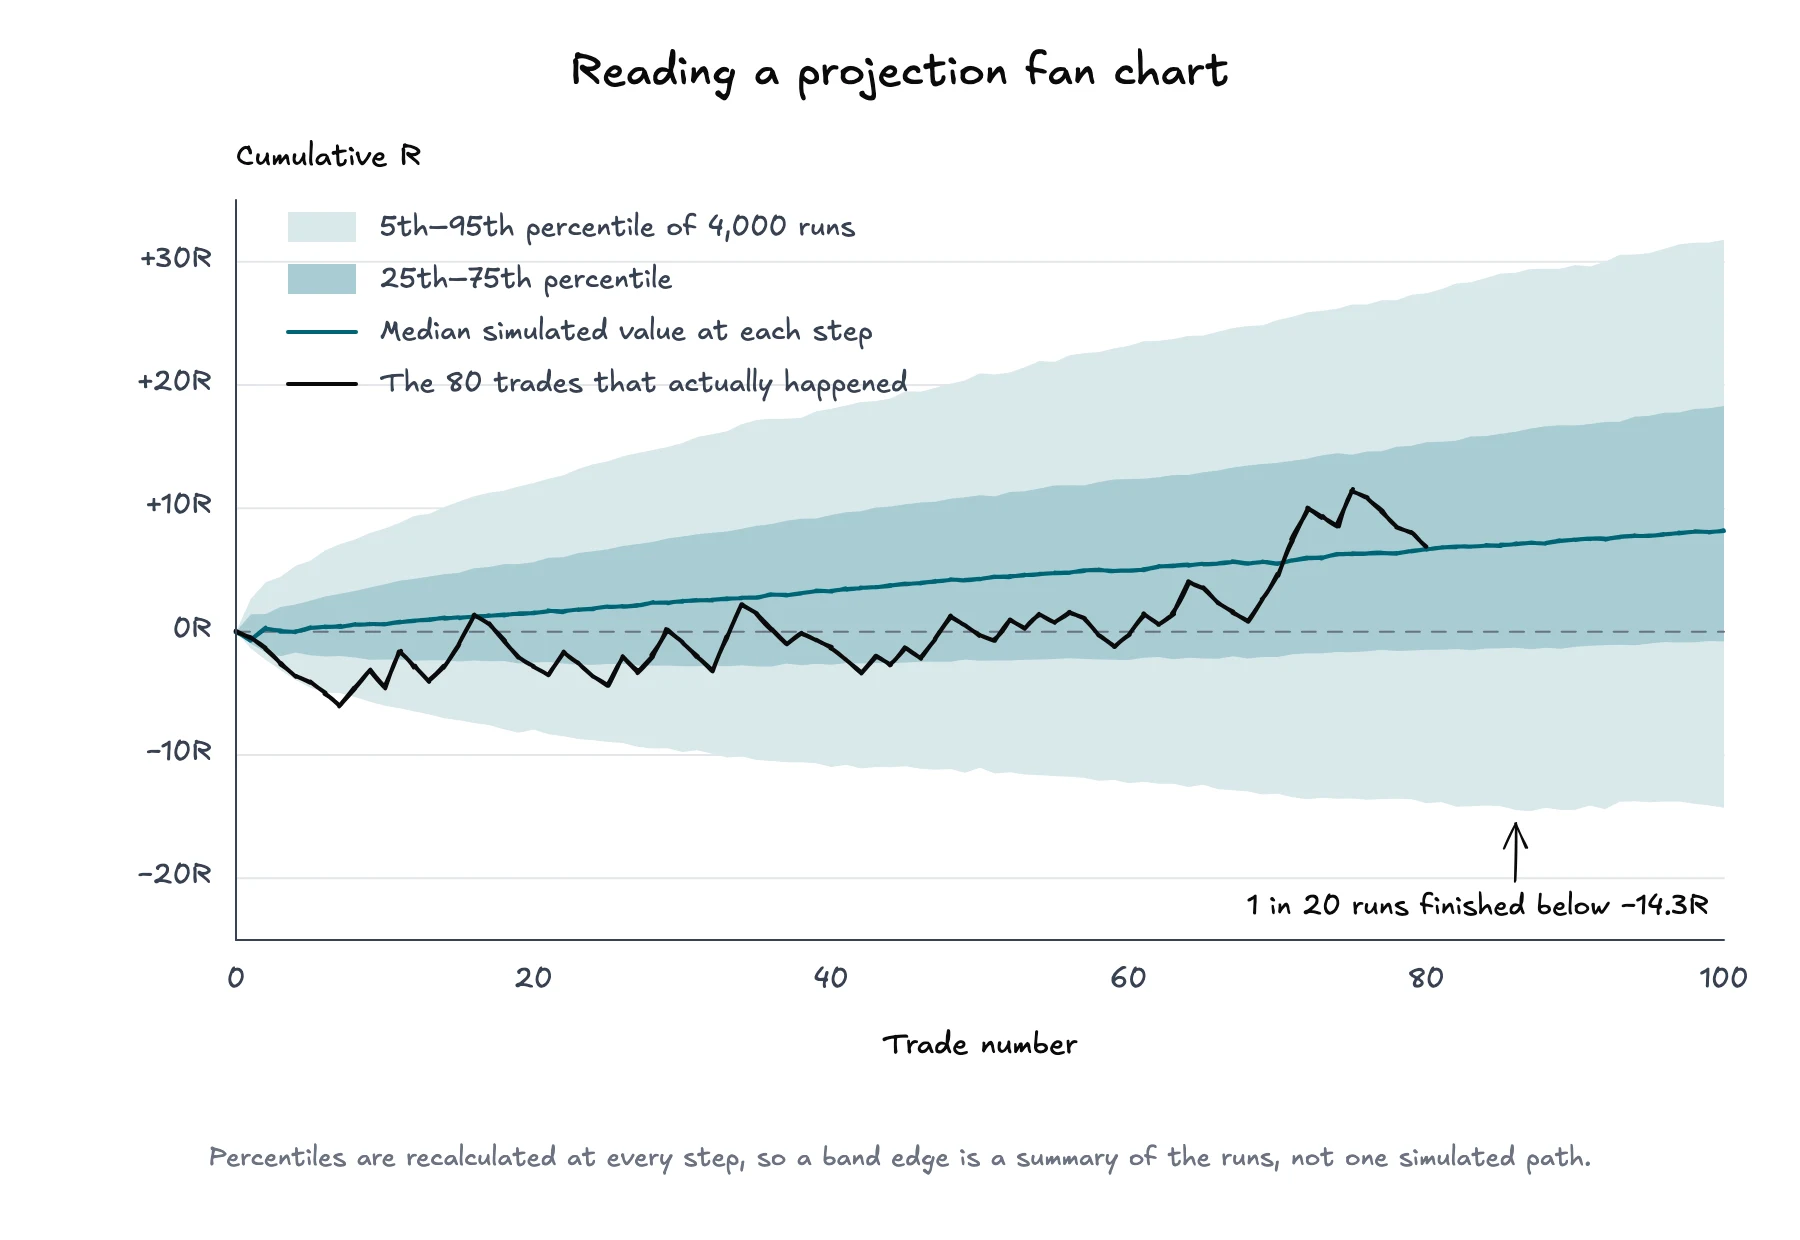
Un fan chart mostra il numero di Trade sull'asse orizzontale e il risultato cumulativo su quello verticale. A ogni passaggio, la simulazione ordina tutti i valori dei percorsi e segna i percentili. La linea mediana rappresenta il valore simulato centrale. Fasce più ampie, come l'intervallo dal 5° al 95° percentile, mostrano una parte maggiore della dispersione simulata.
Una proiezione illustrativa: 4,000 esecuzioni da 100 Trade estratti da uno storico filtrato di 80. Dagli stessi dati, la mediana sale e il 5° percentile no.
Leggi il grafico in tre passaggi:
Leggi il centro. La mediana mostra il risultato simulato centrale per ogni numero di Trade. Non è il percorso atteso né una promessa.
Leggi l'ampiezza. Un ventaglio che si allarga rapidamente indica che, con le ipotesi selezionate, la sequenza produce un ampio intervallo di risultati cumulativi.
Confronta la curva effettiva. Il percorso storico mostra la posizione della sequenza realizzata rispetto all'intervallo simulato. Un percorso vicino a una fascia esterna è insolito all'interno di questo modello, ma non dimostra che la strategia o l'esecuzione siano insolite per ogni modello possibile.
I limiti dei percentili vengono calcolati separatamente a ogni passaggio. La linea del 5° percentile non è quindi necessariamente un unico percorso simulato continuo e non significa che esista una probabilità del 95% che il capitale futuro resti al di sopra. È un riepilogo delle esecuzioni punto per punto.
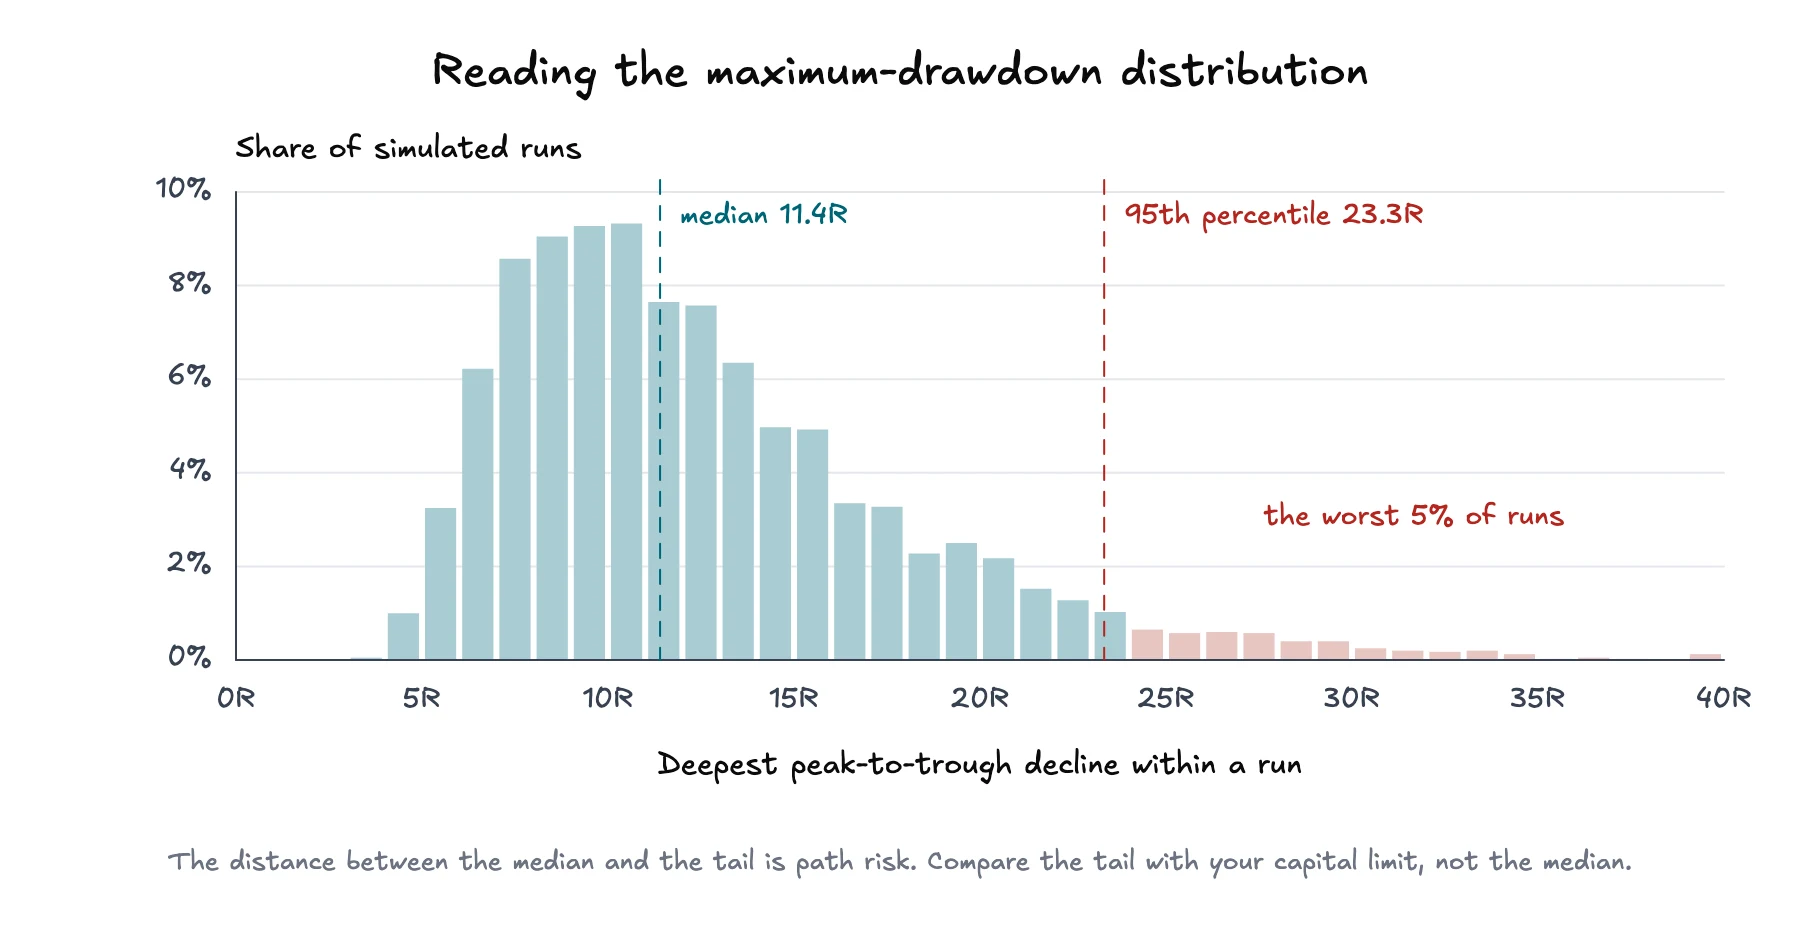
Il fan chart mostra i risultati cumulativi. La distribuzione del Drawdown risponde a una domanda diversa: di quanto è sceso ogni percorso simulato rispetto al proprio massimo precedente prima di recuperare o terminare?
Per ogni esecuzione, la simulazione registra il calo massimo dal picco al minimo del percorso. La distribuzione raggruppa poi questi Drawdown massimi. Il centro descrive il tipico calo peggiore simulato, mentre la coda superiore mostra i cali più profondi che si sono verificati in meno esecuzioni.
Le stesse esecuzioni, una domanda diversa. Il calo peggiore mediano è 11.4R. Un'esecuzione su venti ha superato 23.3R.
Presta particolare attenzione alla coda, non solo alla media. Un Drawdown mediano tollerabile può coesistere con un Drawdown molto più grande al 95° percentile. Questo divario fornisce informazioni sul rischio del percorso. Confrontalo con i tuoi vincoli di capitale e con il punto in cui non potresti più eseguire la strategia come previsto.
Questo concetto è collegato al rischio di rovina, ma non è la stessa cosa. Il Drawdown misura la perdita dal picco al minimo lungo un percorso. La rovina richiede una soglia di capitale definita e valuta la frequenza con cui un percorso simulato la raggiunge. Il simulatore del rischio di rovina è utile quando vuoi verificare ipotesi impostate manualmente su percentuale di successo, rapporto rendimento/rischio, rischio per Trade e capitale. L'analisi Monte Carlo usa invece la distribuzione nello storico filtrato dei Trade importati.
Usa la simulazione come strumento di confronto, non come singolo punteggio.
Seleziona l'ambito del conto e i filtri corrispondenti alla strategia o alla decisione che stai esaminando.
Controlla il campione prima di interpretare il risultato. Verifica che esclusioni, valori mancanti e numero di Trade corrispondenti siano accettabili.
Esegui prima la modalità di rimescolamento per separare la performance totale dalla fortuna nell'ordine.
Leggi la coda del Drawdown massimo e l'intervallo delle serie di perdite prima del risultato finale mediano.
Passa alla modalità di proiezione, scegli un orizzonte coerente con il periodo della decisione e osserva quanto rapidamente si allarga il ventaglio.
Modifica un filtro giustificabile alla volta. Se rimuovere un regime di mercato, un Setup o un conto cambia nettamente la distribuzione, indagane il motivo invece di scegliere il risultato che preferisci.
La simulazione può mostrare quanto i risultati osservati siano sensibili al campionamento e all'ordine. Non può convalidare l'Edge della strategia, correggere dati di ingresso distorti o scegliere la dimensione di una posizione. Il dimensionamento della posizione è una decisione separata: il criterio di Kelly descrive una frazione che massimizza la crescita in base a ipotesi rigide, mentre l'analisi del rischio di rovina considera la probabilità di superare una soglia di capitale.
Un risultato Monte Carlo sostiene affermazioni condizionate ai suoi dati di ingresso: con questo campione filtrato, questa modalità, questo orizzonte e questo numero di esecuzioni è apparso un determinato intervallo. Non sostiene che un rendimento o un Drawdown futuro sia garantito, che i risultati siano indipendenti o che il campione filtrato resterà rappresentativo.
Questa limitazione non è un motivo per scartare l'analisi. È il motivo per indicare la provenienza, esaminare le code e ripetere il test quando cambia il gruppo di Trade sottostante. Il valore non sta in una curva del capitale più attraente. Sta in una visione più chiara dell'incertezza già contenuta negli stessi dati dei Trade.