ट्रेडिंग का अपेक्षित मूल्य: गणना करें और अपना सैंपल जांचें
Trades के एक तय सेट से ट्रेडिंग का अपेक्षित मूल्य निकालें। लागत, शून्य नतीजे वाले Trades और कैलकुलेटर इनपुट को एक-एक करके समझें, फिर एक ऐसा जर्नल नोट सहेजें जिससे गणना दोबारा की जा सके।
हम Tradeways को बेहतर बनाने के लिए analytics सहित cookies का उपयोग करते हैं। · गोपनीयता
ऐतिहासिक ट्रेडिंग अपेक्षित मूल्य किसी तय सैंपल में प्रति Trade औसत नतीजा है। लागत घटाने के बाद के नतीजे जोड़ें और Trades की संख्या से भाग दें। सकारात्मक मान बताता है कि उस सैंपल का औसत सकारात्मक रहा। इससे यह तय नहीं होता कि अगला Trade या अगला सैंपल क्या नतीजा देगा।
अपनी संख्या जांचने के लिए खाता, रणनीति, अवधि और इकाई एक जैसी रखें। यह उदाहरण दिखाता है कि ट्रेडिंग अपेक्षित मूल्य कैलकुलेटर में लागत और शून्य नतीजे वाले Trades को कैसे संभालें, और फिर आपने जो गणना की उसे अपने जर्नल में कैसे दर्ज करें।
ऐसे बंद Trades इस्तेमाल करें जिनके नतीजे आप सत्यापित कर सकें। सैंपल की परिभाषा में आने वाला हर Trade शामिल करें, शून्य नतीजे वाले Trades भी।
नतीजा आप खाते की एक मुद्रा में या R-मल्टिपल में दिखा सकते हैं। प्रति Trade R की गणना के लिए औसत निकालने से पहले हर Trade के नतीजे को उसी Trade के शुरुआती जोखिम से भाग दें। मुद्रा में कुल राशि को किसी मनमाने जोखिम से भाग देकर उसे औसत R न कहें।
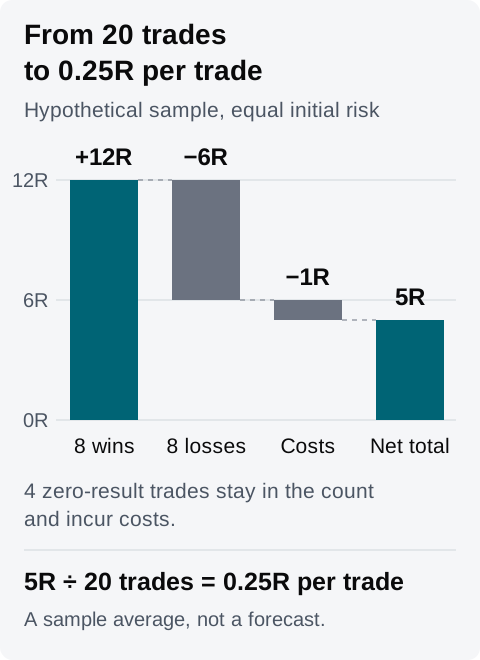
यह 20 बंद Trades का एक काल्पनिक सैंपल है। हर Trade का शुरुआती जोखिम एक जैसा है, और हर Trade की लागत 0.05R है। संख्याएं इसलिए चुनी गई हैं ताकि गणना आसानी से जांची जा सके; 20 Trades कोई सत्यापन सीमा नहीं है।
लागत से पहले नतीजा
Trades की संख्या
लागत से पहले कुल नतीजा
+1.50R
8
+12.00R
−0.75R
8
−6.00R
0R
4
0R
कुल
20
+6.00R
लागत 20 × 0.05R = 1R है। इसे एक बार घटाएं: लागत के बाद 6R − 1R = 5R। सभी 20 Trades से भाग देने पर प्रति Trade 0.25R मिलता है।
काल्पनिक गणना। शून्य नतीजे वाले चार Trades कोई सकल R नहीं जोड़ते, लेकिन वे गिनती में बने रहते हैं और हर एक पर उदाहरण की 0.05R लागत लगती है।
अगर दर्ज किए गए Trade नतीजों में लागत पहले से शामिल है, तो वे शुद्ध नतीजे जोड़ें और 20 से भाग दें। वही शुल्क दोबारा घटाने से औसत असल से कम दिखेगा।
कैलकुलेटर जीत दर, औसत जीत, औसत नुकसान और प्रति Trade लागत को जोड़ता है। यह नुकसान दर को 100% में से जीत दर घटाकर तय करता है, इसलिए इसके दूसरे समूह में हर न जीतने वाला Trade आता है। अगर आपके सैंपल में शून्य नतीजे वाले Trades हैं, तो उन्हें उस समूह के औसत में शामिल करें।
उदाहरण में आठ सकारात्मक Trades से जीत दर 8 ÷ 20 = 40% बनती है। बाकी 12 Trades में आठ नुकसान और चार शून्य हैं। उनका कुल सकल नुकसान 6R है, इसलिए कैलकुलेटर का औसत नुकसान इनपुट 6R ÷ 12 = 0.50R है। सिर्फ़ आठ हारने वाले Trades का औसत 0.75R है, लेकिन इस कैलकुलेटर के 60% न जीतने वाले समूह के साथ यह इनपुट इस्तेमाल नहीं करना है।
गणना है 0.40 × 1.50R − 0.60 × 0.50R − 0.05R = प्रति Trade 0.25R। 20 से गुणा करने पर वही 5R कुल मिलता है जो ऊपर के रिकॉर्ड से मिला था।
यह उदाहरण Trades को लागत से पहले के नतीजे के आधार पर समूहों में बांटता है, क्योंकि यह लागत अलग से घटाता है। अगर आप लागत के बाद के नतीजे इस्तेमाल करते हैं, तो उन्हीं शुद्ध नतीजों को समूहों में बांटें और उनका औसत निकालें, और अलग लागत इनपुट को शून्य रखें। किसी जर्नल की जीत दर यह जांचे बिना कॉपी न करें कि वह Breakeven Trades को किस श्रेणी में रखता है।
ऊपर के payoff और लागत इनपुट वही रखें, लेकिन जीत दर 30% कर दें। गणना किया गया औसत 0.30 × 1.50R − 0.70 × 0.50R − 0.05R = प्रति Trade 0.05R हो जाता है। दस प्रतिशत अंकों के बदलाव ने मॉडल किए गए औसत को 0.20R कम कर दिया।
यह एक काल्पनिक स्थिति है, दूसरा देखा गया सैंपल नहीं। लिख लें कि कौन-से इनपुट रिकॉर्ड से आए और कौन-से आपने खुद बदले।
कैलकुलेटर का अनुमानित कुल नतीजा औसत को आपकी दर्ज की गई Trade संख्या से गुणा करता है। संख्या 20 से 200 करने पर अनुमान 5R से 50R हो जाता है। इससे कोई Trade रिकॉर्ड नहीं जुड़ता और यह कोई सबूत नहीं देता कि औसत आगे भी बना रहेगा। न अनुमान और न ही सकारात्मक ऐतिहासिक औसत यह बताता है कि आपको कितनी पोज़ीशन साइज़ रखनी चाहिए।
समीक्षा को दोहराने योग्य बनाने के लिए संख्या के पीछे के रिकॉर्ड इस्तेमाल करें:
खाता चुनें और ग्लोबल फ़िल्टर को अपनी रणनीति, पूरी हो चुकी अवधि और बंद Trades पर सेट करें। अवधि के लिए इस्तेमाल हुआ टाइमज़ोन जांचें।
Trade Log खोलें और ऐसे लोकल फ़िल्टर हटाएं जो मेल खाने वाले रिकॉर्ड को बाहर कर सकते हैं। इनपुट कॉपी करने से पहले Trade के नतीजे और शुल्क जांचें।
अगर आप Dashboard Widgets की तुलना करते हैं, तो उनके खाता पिन और फ़िल्टर जांचें। परत Widget फ़िल्टर को ग्लोबल फ़िल्टर के साथ जोड़ता है; बदलें Widget को उसका अपना फ़िल्टर देता है। अलग-अलग दायरे एक ही खाते से अलग-अलग संख्याएं दे सकते हैं।
डिस्प्ले इकाई एक जैसी रखें। R इस्तेमाल करते समय, हर आंकड़े की तुलना अपनी प्रति Trade गणना से करने से पहले जांचें कि उसमें जोखिम का कौन-सा आधार इस्तेमाल हुआ है। सिर्फ़ एक जैसा लेबल यह साबित नहीं करता कि गणनाओं में एक ही भाजक इस्तेमाल हुआ है।
सैंपल की परिभाषा, गणना और अनसुलझे सवाल किसी जर्नल पेज या संबंधित साप्ताहिक एंट्री में सहेजें। जिन Trades की आपने जांच की, उन्हें लिंक करें और सहेजे जाने की स्थिति दिखने तक इंतज़ार करें।
Widget का खाली या अधूरा मान शून्य नहीं है। उसका अर्थ निकालने से पहले उसके छूटे हुए इनपुट जांचें। Widget दस्तावेज़ खाते, फ़िल्टर और डेटा की स्थितियों को समझाते हैं।
ऊपर के काल्पनिक सैंपल के लिए एक पूरा नोट ऐसा हो सकता है:
अभ्यास खाता, रणनीति A, 14–18 सितंबर 2026, Europe/Zurich। मैंने इस दायरे से मेल खाने वाले सभी 20 बंद Trades शामिल किए। इस उदाहरण में सभी का शुरुआती जोखिम एक जैसा है।
लागत से पहले: आठ Trades +1.50R पर, आठ −0.75R पर और चार 0R पर। सकल कुल 6R। लागत 1R। शुद्ध कुल 5R, यानी प्रति Trade 0.25R।
कैलकुलेटर इनपुट: जीत दर 40%, औसत जीत 1.50R, न जीतने वाले Trades का औसत नतीजा −0.50R, जिसे 0.50R नुकसान के रूप में दर्ज किया गया, लागत 0.05R, संख्या 20। कैलकुलेटर रिकॉर्ड के कुल नतीजे से मेल खाता है। उसके 60% नुकसान दर वाले लेबल में शून्य नतीजे वाले चार Trades शामिल हैं।
मैंने बाकी payoff इनपुट बदले बिना 30% की काल्पनिक जीत दर भी आज़माई। उससे प्रति Trade 0.05R मिला। मैंने वह स्थिति असल में नहीं देखी है, और यह भी तय नहीं किया है कि इनमें से कोई भी औसत आगे बना रहेगा।
अपना सैंपल और उसके पीछे के रिकॉर्ड सहेजने के लिए Tradeways जर्नल इस्तेमाल करें। ट्रेडिंग के फ़ैसलों में ऐतिहासिक नतीजों के इस्तेमाल की सीमाओं के बारे में जानने के लिए जोखिम संबंधी जानकारी पढ़ें।