Espérance de trading : calculer et vérifier votre échantillon
Calculez l’espérance de trading à partir d’un ensemble de Trades défini. Traitez les frais, les Trades à résultat nul et les données du calculateur, puis enregistrez une note de journal reproductible.
·6 min de lecture·Dennis Jahn·#Glossaire#Indicateurs
Le trading comporte des risques. Tradeways fournit un logiciel de journal de trading et d’analyse, et non des conseils en investissement. Lire l’information sur les risques.
Nous utilisons des cookies, y compris de mesure d'audience, pour améliorer Tradeways. · Confidentialité
L’espérance de trading historique est le résultat moyen par Trade dans un échantillon défini. Additionnez les résultats après frais et divisez par le nombre de Trades. Une valeur positive décrit une moyenne positive dans cet échantillon. Elle n’indique pas ce que rapportera le prochain Trade, ni le prochain échantillon.
Pour vérifier votre chiffre, gardez le même compte, la même stratégie, la même période et la même unité. Cet exemple montre comment traiter les frais et les Trades à résultat nul dans le calculateur d’espérance de trading, puis consigner votre calcul dans votre journal.
Utilisez des Trades clôturés dont vous pouvez vérifier les résultats. Incluez chaque Trade qui correspond à la définition de l’échantillon, y compris ceux dont le résultat est nul.
Vous pouvez exprimer le résultat dans une seule devise de compte ou en multiples de R. Pour un calcul en R par Trade, divisez le résultat de chaque Trade par son propre risque initial avant de calculer la moyenne. Ne divisez pas un total en devise par un montant de risque arbitraire pour l’appeler R moyen.
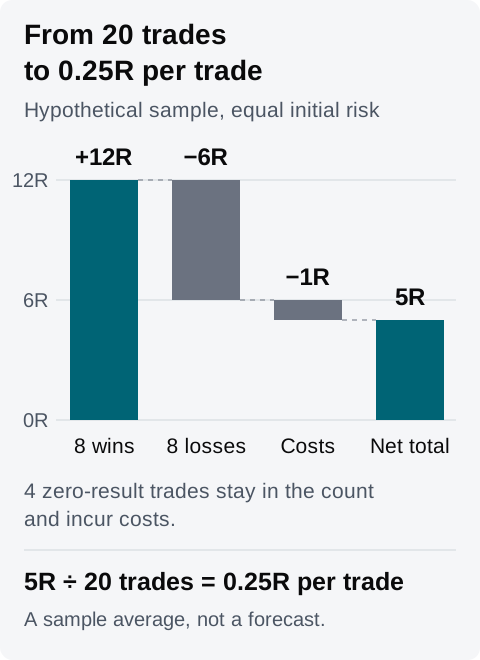
Voici un échantillon hypothétique de 20 Trades clôturés. Chaque Trade a le même risque initial et coûte 0,05R. Les effectifs sont choisis pour que le calcul soit facile à vérifier ; 20 Trades ne constituent pas un seuil de validation.
Résultat avant frais
Nombre de Trades
Résultat cumulé avant frais
+1,50R
8
+12,00R
−0,75R
8
−6,00R
0R
4
0R
Total
20
+6,00R
Les frais s’élèvent à 20 × 0,05R = 1R. Soustrayez-les une seule fois : 6R − 1R = 5R après frais. Divisez par les 20 Trades pour obtenir 0,25R par Trade.
Calcul hypothétique. Les quatre Trades à résultat nul n’ajoutent aucun R brut, mais ils restent dans le décompte et chacun supporte les frais de 0,05R de l’exemple.
Si les résultats enregistrés incluent déjà les frais, additionnez ces résultats nets et divisez par 20. Soustraire à nouveau les mêmes frais sous-estimerait la moyenne.
Le calculateur combine le taux de réussite, le gain moyen, la perte moyenne et le coût par Trade. Il fixe le taux de perte à 100 % moins le taux de réussite : son second groupe contient donc tous les Trades non gagnants. Si votre échantillon comporte des Trades à résultat nul, incluez-les dans la moyenne de ce groupe.
Dans l’exemple, les huit Trades positifs donnent un taux de réussite de 8 ÷ 20 = 40 %. Les 12 autres Trades comprennent huit pertes et quatre résultats nuls. Leur perte brute cumulée est de 6R : la valeur à saisir dans Perte moyenne est donc 6R ÷ 12 = 0,50R. La moyenne des huit Trades perdants seuls est de 0,75R, mais ce n’est pas la valeur à utiliser avec le groupe non gagnant de 60 % de ce calculateur.
Le calcul donne 0,40 × 1,50R − 0,60 × 0,50R − 0,05R = 0,25R par Trade. En multipliant par 20, on retrouve le même total de 5R que dans les enregistrements ci-dessus.
Cet exemple regroupe les Trades selon leur résultat avant frais, car il soustrait les frais séparément. Si vous utilisez plutôt les résultats après frais, regroupez et moyennez ces résultats nets, et mettez la donnée de coût distincte à zéro. Ne reprenez pas le taux de réussite d’un journal sans vérifier comment il classe les Trades au Breakeven.
Conservez les données de rendement et de coût ci-dessus, mais passez le taux de réussite à 30 %. La moyenne calculée devient 0,30 × 1,50R − 0,70 × 0,50R − 0,05R = 0,05R par Trade. Un écart de dix points de pourcentage a réduit la moyenne modélisée de 0,20R.
Il s’agit d’un scénario hypothétique, pas d’un second échantillon observé. Notez quelles données proviennent des enregistrements et lesquelles vous avez modifiées manuellement.
Le total projeté du calculateur multiplie la moyenne par le nombre de Trades saisi. Passer de 20 à 200 Trades fait passer la projection de 5R à 50R. Cela n’ajoute aucun Trade enregistré et ne prouve pas que la moyenne se maintiendra. Ni une projection ni une moyenne historique positive ne vous indiquent quelle taille de position utiliser.
Appuyez-vous sur les enregistrements à l’origine du chiffre pour rendre votre vérification reproductible :
Sélectionnez le compte et réglez le filtre global sur votre stratégie, une période terminée et les Trades clôturés. Vérifiez le fuseau horaire utilisé pour la période.
Ouvrez le Journal des trades et effacez les filtres locaux qui excluraient des enregistrements correspondants. Examinez les résultats et les frais des Trades avant de copier les données.
Si vous comparez des Widgets du Dashboard, vérifiez les comptes épinglés et les filtres de chacun. Superposer combine le filtre d’un Widget avec le filtre global ; Remplacer donne au Widget son propre filtre. Des périmètres différents peuvent produire des chiffres différents à partir du même compte.
Gardez la même unité d’affichage. En R, vérifiez la base de risque utilisée pour chaque chiffre avant de le comparer à votre calcul par Trade. Un libellé identique ne prouve pas à lui seul que les calculs utilisent le même dénominateur.
Enregistrez la définition de l’échantillon, le calcul et les questions en suspens dans une page de journal ou dans l’entrée hebdomadaire concernée. Liez les Trades examinés et attendez la confirmation de l’enregistrement.
Une valeur de Widget vide ou partielle n’équivaut pas à zéro. Vérifiez les données manquantes avant de l’interpréter. La documentation des Widgets explique les états de compte, de filtre et de données.
Pour l’échantillon hypothétique ci-dessus, une note complète pourrait se présenter ainsi :
Compte d’entraînement, stratégie A, 14–18 septembre 2026, Europe/Zurich. J’ai inclus les 20 Trades clôturés correspondant à ce périmètre. Dans cet exemple, tous ont le même risque initial.
Avant frais : huit Trades à +1,50R, huit à −0,75R et quatre à 0R. Total brut 6R. Frais 1R. Total net 5R, soit 0,25R par Trade.
Données du calculateur : taux de réussite 40 %, gain moyen 1,50R, résultat moyen non gagnant −0,50R saisi comme une perte de 0,50R, coût 0,05R, nombre 20. Le calculateur concorde avec le total enregistré. Son libellé de taux de perte de 60 % inclut les quatre Trades à résultat nul.
J’ai aussi testé un taux de réussite hypothétique de 30 % sans modifier les autres données de rendement. Le résultat était de 0,05R par Trade. Je n’ai pas observé ce scénario et je n’ai pas établi que l’une ou l’autre moyenne se maintiendra.
Utilisez le journal Tradeways pour enregistrer votre propre échantillon et les Trades qui le sous-tendent. Pour les limites de l’utilisation de résultats historiques dans vos décisions de trading, consultez l’avertissement sur les risques.