Trading expectancy: kalkulahin at suriin ang sample mo
Kalkulahin ang trading expectancy mula sa isang tinukoy na set ng mga trade. Isaalang-alang ang mga gastos, zero-result trade, at mga input ng calculator, saka mag-save ng journal note na mauulit mo.
·6 min na binasa·Dennis Jahn·#Glosaryo#Mga sukatan
May kaakibat na risk ang trading. Nagbibigay ang Tradeways ng software para sa journaling at analytics, hindi ng investment advice. Basahin ang risk disclosure.
Gumagamit kami ng mga cookie, kabilang ang mga analytics, upang mapabuti ang Tradeways. · Pribasiya
Ang historical trading expectancy ay ang average na resulta bawat trade sa isang tinukoy na sample. Pagsamahin ang mga resulta pagkatapos ng gastos at hatiin sa bilang ng mga trade. Ang positibong value ay naglalarawan ng positibong average sa sample na iyon. Hindi nito pinatutunayan kung ano ang ibibigay ng susunod na trade, o ng susunod na sample.
Para masuri ang numero mo, panatilihing pare-pareho ang account, strategy, period, at unit. Ipinapakita ng halimbawang ito kung paano isasama ang mga gastos at zero-result trade sa trading expectancy calculator, at kung paano itatala sa journal mo ang kinalkula mo.
Gumamit ng mga closed trade na mabe-verify mo ang resulta. Isama ang bawat trade na pasok sa depinisyon ng sample, kasama ang mga may zero na resulta.
Maaari mong ipahayag ang resulta sa iisang account currency o sa R-multiples. Para sa R calculation bawat trade, hatiin muna ang resulta ng bawat trade sa sarili nitong initial risk bago kunin ang average. Huwag hatiin ang kabuuang halaga sa currency sa basta-bastang risk amount at tawagin itong average R.
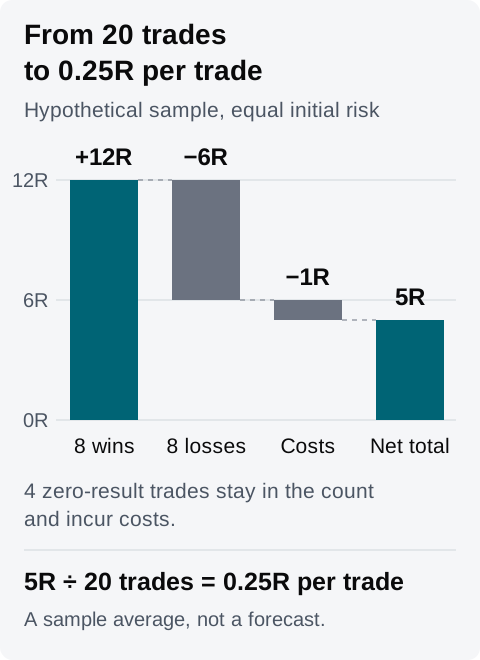
Narito ang isang hypothetical na sample ng 20 closed trade. Pareho ang initial risk ng bawat trade, at 0.05R ang gastos ng bawat isa. Pinili ang mga bilang para madaling masuri ang aritmetika; hindi validation threshold ang 20 trade.
Resulta bago ang gastos
Bilang ng mga trade
Pinagsamang resulta bago ang gastos
+1.50R
8
+12.00R
−0.75R
8
−6.00R
0R
4
0R
Kabuuan
20
+6.00R
Ang gastos ay 20 × 0.05R = 1R. Ibawas iyon nang isang beses: 6R − 1R = 5R pagkatapos ng gastos. Hatiin sa lahat ng 20 trade para makuha ang 0.25R bawat trade.
Hypothetical na kalkulasyon. Walang idinaragdag na gross R ang apat na zero-result trade, pero nananatili sila sa bilang at may tig-0.05R na gastos ayon sa halimbawa.
Kung kasama na ang mga gastos sa mga naitalang resulta ng trade, pagsamahin ang mga net result na iyon at hatiin sa 20. Kapag ibinawas mo ulit ang parehong fee, lalabas na mas mababa ang average kaysa sa totoo.
Pinagsasama ng calculator ang win rate, average na panalo, average na talo, at gastos bawat trade. Itinatakda nito ang loss rate sa 100% bawas ang win rate, kaya kasama sa ikalawang grupo nito ang bawat trade na hindi nanalo. Kapag may zero-result trade ang sample mo, isama ang mga iyon sa average ng grupong iyon.
Sa halimbawa, ang walong positibong trade ay nagbibigay ng win rate na 8 ÷ 20 = 40%. Ang natitirang 12 trade ay may walong talo at apat na zero. 6R ang pinagsamang gross loss nila, kaya ang input na Average na talo sa calculator ay 6R ÷ 12 = 0.50R. 0.75R ang average ng walong talong trade lang, pero hindi iyon ang input na dapat gamitin sa 60% na grupo ng mga hindi nanalong trade sa calculator na ito.
Ang kalkulasyon ay 0.40 × 1.50R − 0.60 × 0.50R − 0.05R = 0.25R bawat trade. Kapag minultiply sa 20, makukuha ang parehong 5R na kabuuan gaya ng mga record sa itaas.
Pinapangkat ng halimbawang ito ang mga trade ayon sa resulta bago ang gastos dahil hiwalay nitong ibinabawas ang mga gastos. Kung mga resulta pagkatapos ng gastos ang gagamitin mo, pangkatin at kunin ang average ng mga net result na iyon, at itakda sa zero ang hiwalay na input para sa gastos. Huwag kopyahin ang win rate ng isang journal nang hindi sinusuri kung paano nito inuuri ang mga breakeven trade.
Panatilihin ang mga payoff at cost input sa itaas, pero gawing 30% ang win rate. Magiging 0.30 × 1.50R − 0.70 × 0.50R − 0.05R = 0.05R bawat trade ang kinalkulang average. Ang pagbabago ng sampung percentage point ay nagbaba ng modeled average nang 0.20R.
Hypothetical na scenario iyan, hindi ikalawang naobserbahang sample. Isulat kung aling mga input ang galing sa mga record at alin ang binago mo nang manual.
Minumultiply ng projected total ng calculator ang average sa bilang ng trade na inilagay mo. Kapag binago ang bilang mula 20 tungong 200, lalaki ang projection mula 5R tungong 50R. Wala itong idinaragdag na trade record at hindi ito ebidensiya na magpapatuloy ang average. Hindi sinasabi ng projection o ng positibong historical average kung anong position size ang gagamitin mo.
Gamitin ang mga record sa likod ng numero para mauulit ang review:
Piliin ang account at itakda ang global filter sa strategy mo, sa natapos na period, at sa mga closed trade. Suriin ang timezone na ginamit para sa period.
Buksan ang Trade Log at i-clear ang anumang local filter na maaaring magtanggal ng mga tumutugmang record. Suriin ang mga resulta ng trade at mga fee bago kopyahin ang mga input.
Kung naghahambing ka ng mga dashboard widget, suriin ang kanilang account pins at filter. Pinagsasama ng Layer filter ang widget filter at ang global filter; binibigyan naman ng Mag-swap ang widget ng sarili nitong filter. Maaaring magbigay ng magkaibang numero ang magkaibang scope mula sa iisang account.
Panatilihing pare-pareho ang display unit. Kapag R ang ginagamit, suriin ang risk basis ng bawat numero bago ito ihambing sa kalkulasyon mo bawat trade. Hindi sapat na patunay ang magkaparehong label na iisang denominator ang ginagamit ng mga kalkulasyon.
I-save ang depinisyon ng sample, ang kalkulasyon, at ang mga tanong na hindi pa nasasagot sa isang journal page o sa kaugnay na weekly entry. I-link ang mga trade na sinuri mo at hintayin ang saved state.
Hindi zero ang blangko o bahagyang value ng widget. Suriin ang mga kulang na input nito bago ito bigyang-kahulugan. Ipinapaliwanag ng dokumentasyon ng widget ang mga state ng account, filter, at data.
Para sa hypothetical na sample sa itaas, maaaring ganito ang isang kumpletong note:
Practice account, Strategy A, 14–18 Setyembre 2026, Europe/Zurich. Isinama ko ang lahat ng 20 closed trade na tumutugma sa scope na iyon. Pareho ang initial risk ng lahat sa halimbawang ito.
Bago ang gastos: walong trade sa +1.50R, walo sa −0.75R, at apat sa 0R. Gross total 6R. Gastos 1R. Net total 5R, o 0.25R bawat trade.
Mga input sa calculator: win rate 40%, average win 1.50R, average na resulta ng hindi nanalo −0.50R na inilagay bilang 0.50R na loss, gastos 0.05R, bilang 20. Tugma ang calculator sa kabuuan ng mga record. Kasama sa 60% loss-rate label nito ang apat na zero-result trade.
Sinubukan ko rin ang hypothetical na 30% win rate nang hindi binabago ang ibang payoff input. 0.05R bawat trade ang lumabas. Hindi ko pa naoobserbahan ang scenario na iyon at hindi ko pa napatutunayan na magpapatuloy ang alinmang average.
Gamitin ang Tradeways journal para i-save ang sarili mong sample at ang mga record sa likod nito. Para sa mga limitasyon ng paggamit ng historical results sa mga desisyon sa trading, basahin ang risk disclosure.