Alamin kung paano ginagawang fan chart, drawdown range, at testable risk questions ng projection at reshuffle simulations ang trade history mo.
·7 min na binasa·Dennis Jahn·#Panganib#Mga sukatan
May kaakibat na risk ang trading. Nagbibigay ang Tradeways ng software para sa journaling at analytics, hindi ng investment advice. Basahin ang risk disclosure.
Gumagamit kami ng mga cookie, kabilang ang mga analytics, upang mapabuti ang Tradeways. · Pribasiya
Ipinapakita ng historical equity curve mo ang isang sequence ng results, ang sequence na talagang nangyari. Itinatanong ng Monte Carlo simulation kung ano ang maaaring hitsura ng parehong ebidensya sa maraming alternatibong path. Hindi nito pinapahusay ang trades o hinuhulaan ang market. Ipinapakita nito kung gaano kalaki ang maaaring ibago ng pagkakasunod-sunod at pag-uulit ng mga dating outcome sa path na kailangan mong pagdaanan sa trading.
Dahil sa pagkakaibang iyon, kapaki-pakinabang ang simulation para sa isang tiyak na gawain: suriin kung nakadepende ang nakikitang stability ng strategy sa isang paborableng sequence. Ang result ay range ng conditional outcomes, hindi forecast.
May dalawang magkaibang tanong na maaaring itanong ng trader tungkol sa trade history:
Projection: Anong range ng outcomes ang maaaring sumunod kung maulit sa susunod na set ng trades ang results na kahawig ng filtered sample na ito?
Reshuffle: Gaano kaya kaiba ang path kung dumating sa ibang pagkakasunod-sunod ang eksaktong trades na ito?
Pareho ang source data ng dalawang mode pero magkaiba ang tanong na sinasagot ng mga ito. Ang pagtrato sa mga ito bilang magkapareho ang pinakamabilis na paraan para magkamali sa pagbasa ng output.
Pinapatakbo ng Tradeways ang parehong mode sa browser gamit ang aktwal mong imported trades. Tinutukoy ng active account scope at live trade filters ang input, kaya maaari mong ihiwalay ang strategy, symbol, direction, time window, o ibang suportadong filter nang hindi muling tina-type ang win-rate at payoff estimates. Nag-a-update ang Monte Carlo analysis kapag nagbago ang scope na iyon at nilalagyan nito ng label ang result bilang simulation mula sa past trades, hindi forecast.
Binubuo ng projection mode ang bawat path nang paisa-isang trade sa pamamagitan ng pagkuha mula sa filtered historical outcomes. Maaaring makuha nang higit sa isang beses o hindi talaga makuha ang isang result sa isang run. Ito ang sampling with replacement.
Pipili ka ng horizon, gaya ng susunod na 100 trades, at uulitin ng simulation ang proseso nang maraming beses. Ipinapakita ng output kung gaano kalawak ang resulting paths at final outcomes sa ilalim ng isang tahasang assumption: kapaki-pakinabang na model ang napiling history para sa outcomes na maaaring maulit.
Angkop ang projection kapag forward-looking pero conditional ang tanong mo. Maaari nitong ipakita na kahit positive ang historical average, posible pa rin ang losing paths, malalalim na drawdown, o mahabang recovery period. Hindi nito maipapakita kung magpapatuloy ang edge ng strategy, kung magbabago ang market conditions, o kung susunod ang future trades sa parehong distribution.
Ginagamit ng reshuffle mode ang bawat trade sa filtered sample nang eksaktong isang beses sa bawat path at binabago lang ang order ng mga ito. Sa additive P&L view, pare-pareho ang total sa dulo ng bawat path. Ang nagbabago ay ang daan papunta sa total na iyon: losing streaks, equity peaks, recovery timing, at maximum drawdown.
Sumasagot ang mode na ito sa attribution question. Kung mukhang smooth ang historical curve pero maraming alternatibong ordering ang may mas malalim na drawdown, bahagi ng smoothness na iyon ay galing sa suwerte sa sequence. Kung nananatiling makitid ang drawdown distribution sa iba't ibang ordering, hindi gaanong nakadepende ang observed path sa oras ng pagdating ng wins at losses.
Hindi gumagawa ng bagong trade outcomes ang reshuffling, at hindi nito tinatantya ang susunod na set ng trades. Sinisira rin nito ang anumang serial structure sa original sequence. Kung nakadepende ang outcomes sa regimes, position overlap, o sinadyang pagbabago sa sizing, basahin ang result bilang ordering test, hindi model ng mga dependency na iyon.
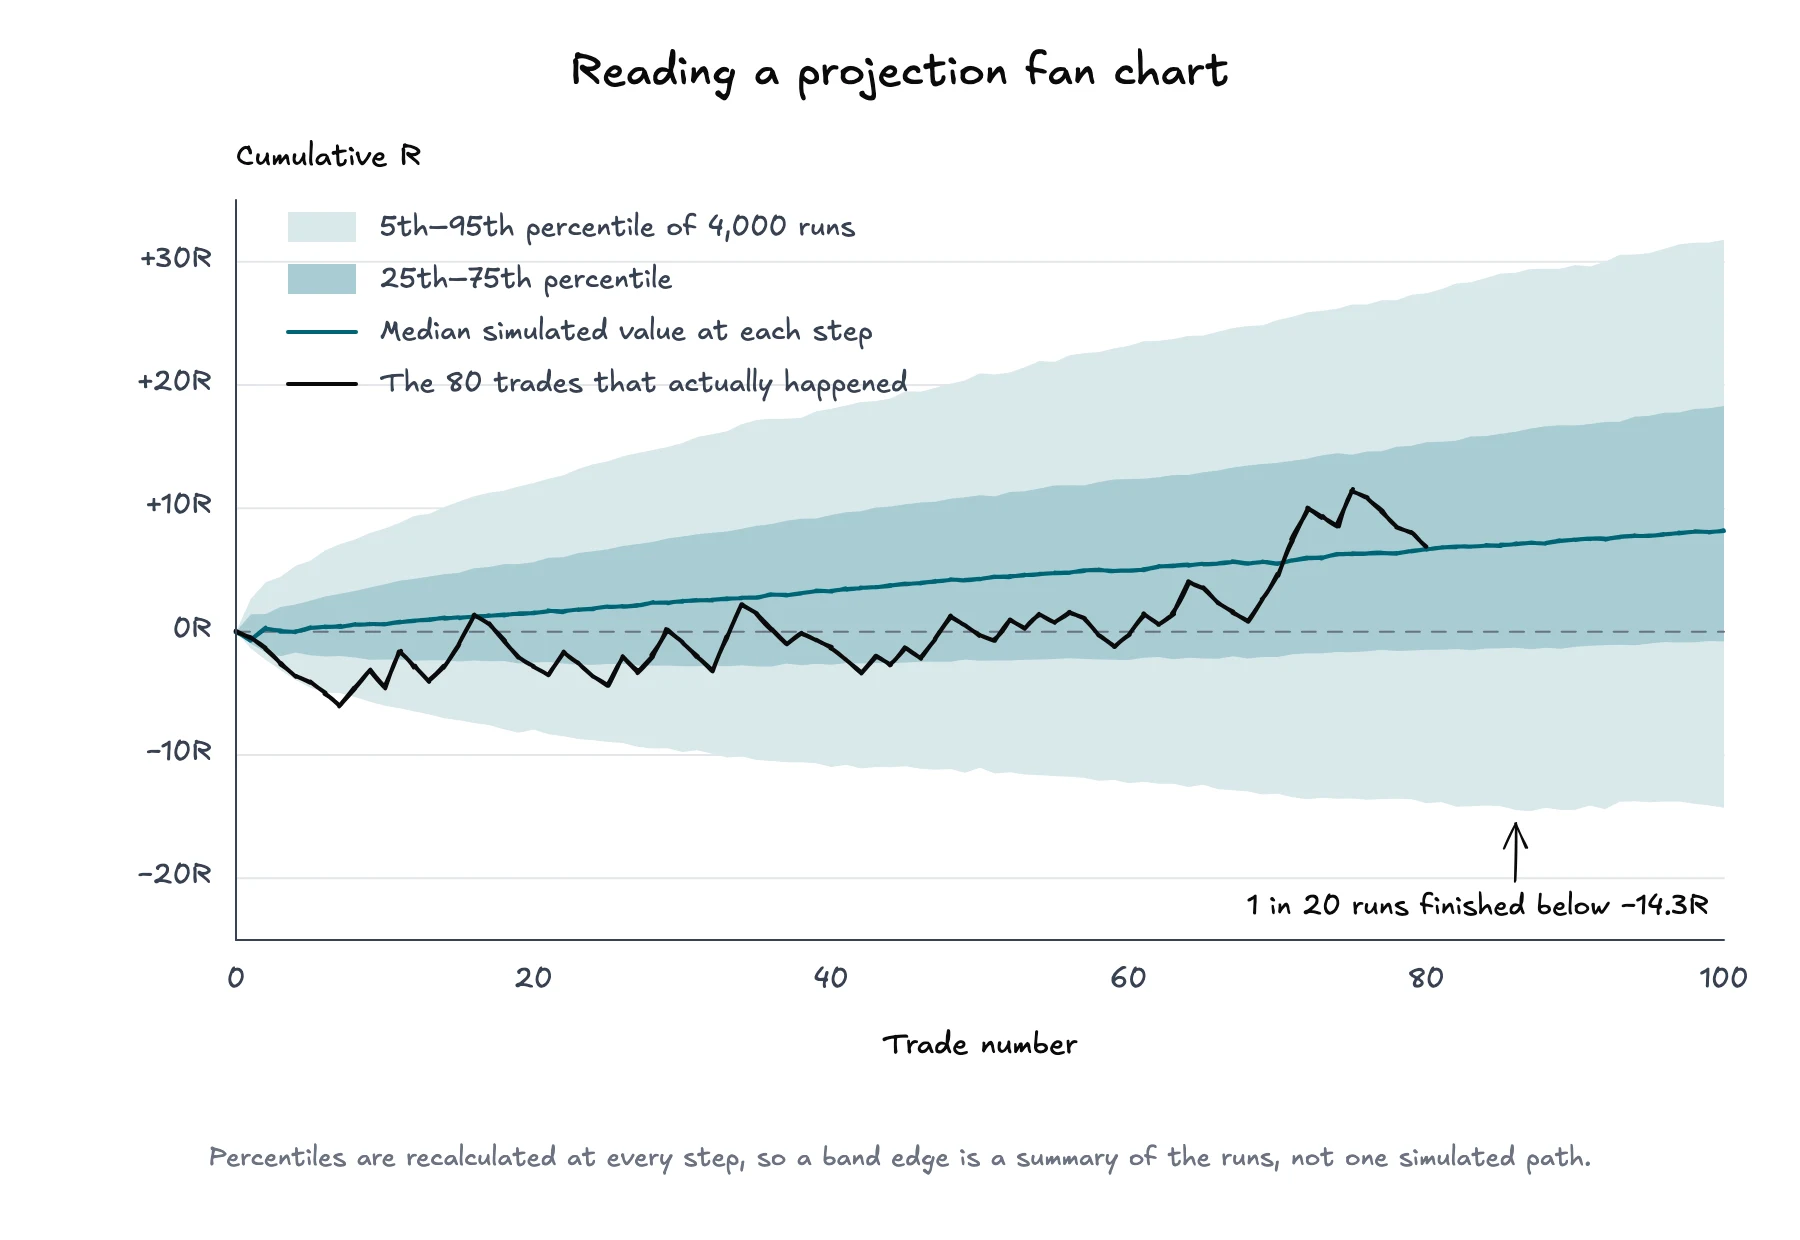
Ipinapakita ng fan chart ang trade count sa horizontal axis at cumulative outcome sa vertical axis. Sa bawat hakbang, inaayos ng simulation ang lahat ng path value at minamarkahan ang percentiles. Ang median line ang gitnang simulated value. Ipinapakita ng mas malalawak na band, gaya ng 5th hanggang 95th percentile range, ang mas malaking bahagi ng simulated dispersion.
Isang halimbawang projection: 4,000 run ng 100 trades na kinuha mula sa filtered history na may 80 trade. Tumataas ang median pero hindi ang 5th percentile, mula sa parehong ebidensya.
Basahin ang chart sa tatlong hakbang:
Basahin ang gitna. Ipinapakita ng median ang gitnang simulated outcome sa bawat trade count. Hindi ito expected path at hindi ito pangako.
Basahin ang lapad. Kapag mabilis lumalawak ang fan, malawak ang range ng cumulative outcomes na ginagawa ng sequence sa ilalim ng napiling assumptions.
Ihambing ang actual curve. Ipinapakita ng historical path kung nasaan ang realized sequence kaugnay ng simulated range. Ang path na malapit sa outer band ay hindi karaniwan sa model na ito, pero hindi nito pinatutunayang hindi karaniwan ang strategy o execution sa bawat posibleng model.
Hiwalay na kinakalkula ang percentile boundaries sa bawat hakbang. Samakatuwid, hindi kinakailangang isang tuloy-tuloy na simulated path ang 5th-percentile line, at hindi ito nangangahulugang may 95% chance na mananatili sa itaas nito ang future equity. Point-by-point summary ito ng runs.
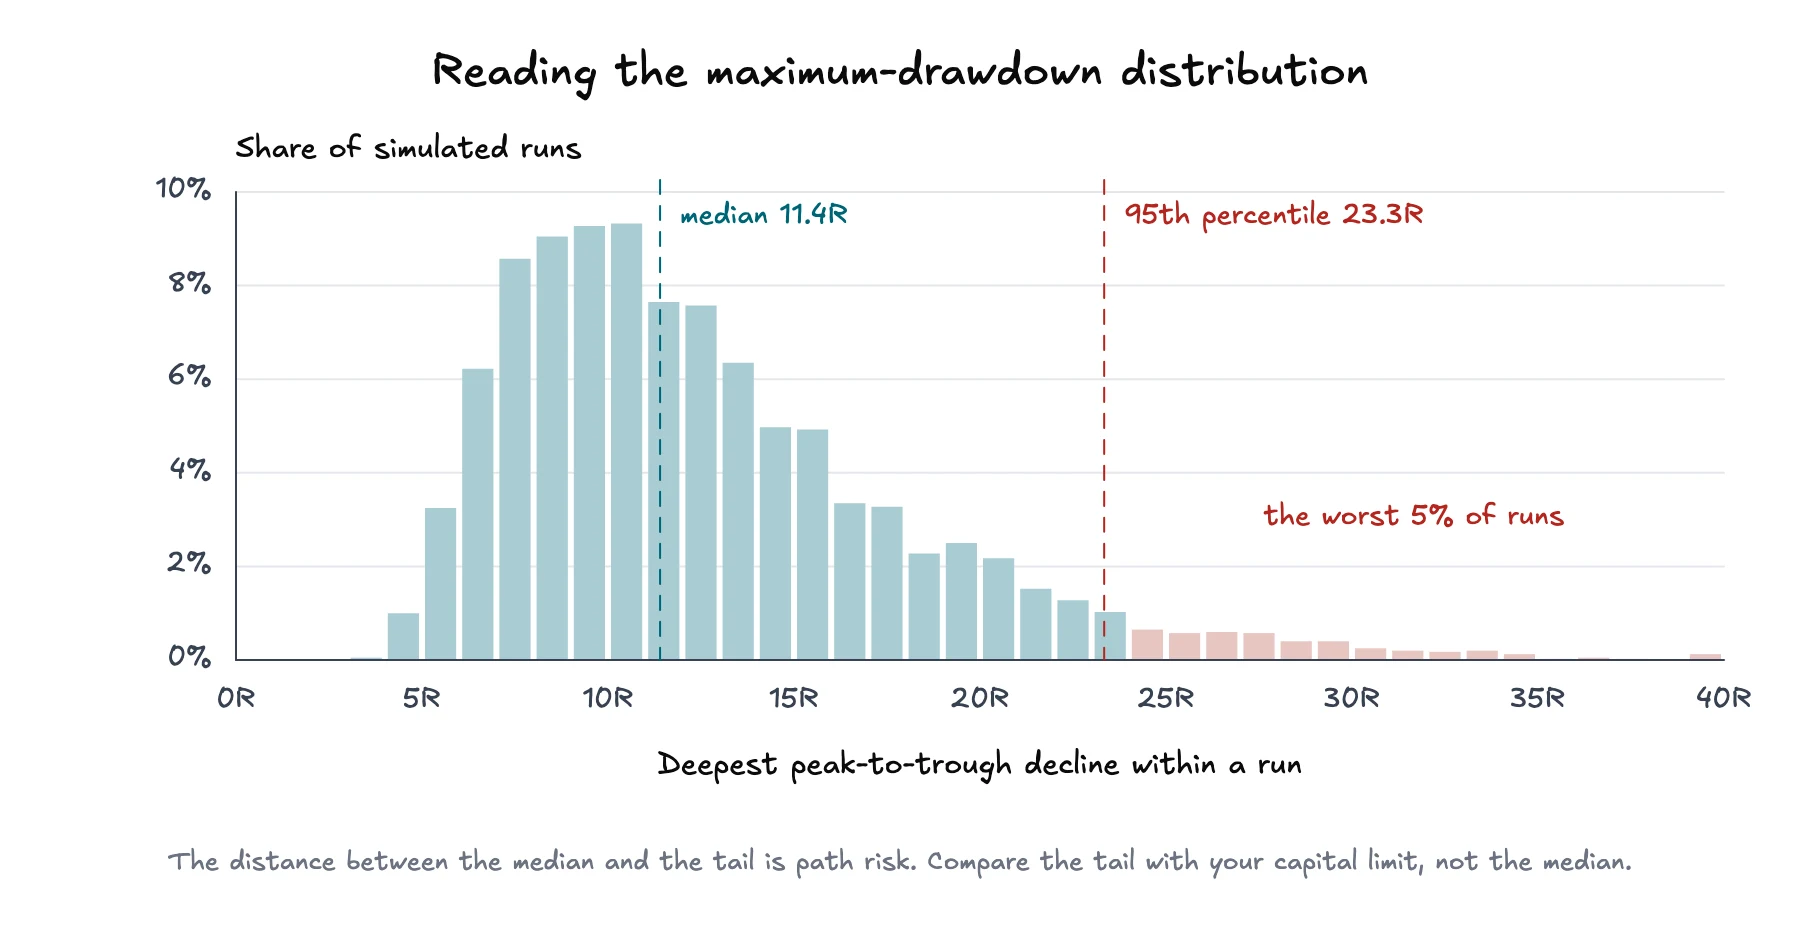
Ipinapakita ng fan chart ang cumulative outcomes. Ibang tanong ang sinasagot ng drawdown distribution: gaano kalayo bumaba ang bawat simulated path mula sa sarili nitong naunang peak bago ito nakabawi o natapos?
Para sa bawat run, itinatala ng simulation ang maximum peak-to-trough decline ng path na iyon. Pagkatapos, pinapangkat ng distribution ang mga maximum drawdown na iyon. Inilalarawan ng gitna nito ang karaniwang simulated worst decline, habang ipinapakita ng upper tail ang mas malalalim na decline na nangyari sa mas kaunting run.
Parehong runs, ibang tanong. Ang median worst decline ay 11.4R; lumampas sa 23.3R ang isa sa bawat dalawampung run.
Bigyang-pansin ang tail, hindi lang ang average. Maaaring may katanggap-tanggap na median drawdown kasabay ng mas malaking 95th-percentile drawdown. Impormasyon tungkol sa path risk ang gap na iyon. Ihambing ito sa capital constraints mo at sa puntong hindi na maisasagawa ang strategy ayon sa plan.
Kaugnay ito ng risk of ruin, pero hindi pareho. Sinusukat ng drawdown ang peak-to-trough loss sa isang path. Nangangailangan ang ruin ng tiyak na capital threshold at itinatanong kung gaano kadalas itong naaabot ng simulated path. Kapaki-pakinabang ang risk-of-ruin simulator kapag gusto mong subukan ang sarili mong win rate, payoff, trade risk, at capital assumptions. Ginagamit naman ng Monte Carlo analysis ang distribution sa filtered imported trade history mo.
Gamitin ang simulation bilang comparison tool sa halip na iisang score.
Piliin ang account scope at filters na tumutugma sa strategy o desisyong nire-review mo.
Suriin ang sample bago basahin ang output. Kumpirmahing katanggap-tanggap ang exclusions, missing values, at bilang ng matching trades.
Patakbuhin muna ang reshuffle mode para ihiwalay ang total performance mula sa suwerte sa ordering.
Basahin ang maximum-drawdown tail at losing-streak range bago ang median final outcome.
Lumipat sa projection mode, pumili ng horizon na tumutugma sa decision period, at tingnan kung gaano kabilis lumalawak ang fan.
Baguhin nang paisa-isa ang makatwirang filter. Kung malaki ang pagbabago sa distribution matapos alisin ang isang market regime, setup, o account, siyasatin kung bakit sa halip na piliin ang result na gusto mo.
Maipapakita ng simulation kung gaano kasensitibo ang observed results sa sampling at order. Hindi nito mabe-validate ang edge ng strategy, maaayos ang biased input data, o mapipili ang position size. Hiwalay na desisyon ang position sizing. Inilalarawan ng Kelly criterion ang growth-optimal fraction sa ilalim ng mahihigpit na assumption, habang nakatuon ang risk-of-ruin analysis sa chance na lumampas sa capital threshold.
Sinusuportahan ng Monte Carlo result ang statements na conditional sa inputs nito: sa ilalim ng filtered sample, mode, horizon, at bilang ng runs na ito, lumitaw ang isang tiyak na range. Hindi nito sinusuportahan ang statements na garantisado ang future return o drawdown, independent ang outcomes, o mananatiling representative ang filtered sample.
Hindi dahilan ang limitasyong iyon para itapon ang analysis. Dahilan ito para lagyan ng label ang provenance, suriin ang tails, at ulitin ang test kapag nagbago ang pinagbabatayang trade set. Hindi mas magandang equity curve ang halaga nito. Ang halaga nito ay mas malinaw na pagtingin sa uncertainty na nasa parehong trade evidence na.