Kelly-Kriterium: aus deinen Trades berechnen und einen Bruchteil wählen
Das Kelly-Kriterium nennt den Anteil deines Kontos, den ein durchschnittlicher Verlust-Trade bei schnellstem langfristigem Wachstum kosten darf. Berechne es aus Trefferquote und Auszahlungsverhältnis, sieh, was es bemisst, und wähle einen Bruchteil, den deine Trade-Anzahl trägt.
·8 Min. Lesezeit·Dennis Jahn·#Glossar#Positionsgrösse
Trading ist mit Risiken verbunden. Tradeways bietet Software für Journaling und Analysen an, keine Anlageberatung. Risikohinweis lesen.
Wir verwenden Cookies, einschließlich Analysen, um Tradeways zu verbessern. · Datenschutz
Das Kelly-Kriterium ist der Anteil deines Kontos, den du pro Trade riskieren solltest, damit das Konto langfristig so schnell wie möglich wächst. Für Trades, die entweder gewinnen oder verlieren, gilt Kelly % = W − (1 − W) ÷ R, wobei W deine Trefferquote ist und R dein durchschnittlicher Gewinn geteilt durch deinen durchschnittlichen Verlust. Bei einer Trefferquote von 45% und einem durchschnittlichen Gewinn, der doppelt so groß ist wie dein durchschnittlicher Verlust, ergibt Kelly 0.45 − 0.55 ÷ 2 = 17.5%.
Diese 17.5% sind der Anteil des Kontos, den ein durchschnittlicher Verlust-Trade kosten würde, und sie sind eine Obergrenze, kein Ziel. Dieser Leitfaden zeigt, wie du sie aus deinem Journal berechnest, was auf beiden Seiten davon mit dem Wachstum passiert und warum die Zahl der Trades hinter deiner Trefferquote entscheidet, wie viel davon du verwendest.
Zähle deine Gewinn- und Verlust-Trades im Zeitraum, den du beurteilen willst. Lass Breakeven-Trades bei beiden Zählungen weg.
Teile die Gewinner durch Gewinner plus Verlierer. Das ist W, deine Trefferquote.
Teile deine Summe aus Gewinn-Trades durch die Zahl der Gewinner und deine Summe aus Verlust-Trades durch die Zahl der Verlierer. Das sind dein durchschnittlicher Gewinn und dein durchschnittlicher Verlust.
Teile den durchschnittlichen Gewinn durch den Betrag des durchschnittlichen Verlusts. Das ist R, dein Auszahlungsverhältnis.
Berechne W − (1 − W) ÷ R.
Ein positives Ergebnis ist das Maximum, das ein durchschnittlicher Verlust als Anteil des Kontos kosten sollte. Ein Ergebnis von 0 oder darunter bedeutet, dass die gemessenen Trades keine Edge hatten, die sich bemessen ließe: Bei diesen Durchschnitten senkt jeder riskierte Betrag das langfristige Wachstum des Kontos.
Der Trader unten ist hypothetisch. In 44 geschlossenen Trades hatte er 18 Gewinner, 22 Verlierer und 4 Breakevens, bei einem Konto von 25,000 USD.
Eingabe
Rechnung
Wert
Trefferquote W
18 ÷ (18 + 22)
45%
Durchschnittlicher Gewinn
5,400 USD ÷ 18
300 USD
Durchschnittlicher Verlust
3,300 USD ÷ 22
150 USD
Auszahlungsverhältnis R
300 ÷ 150
2.0
Kelly
0.45 − (0.55 ÷ 2.0)
17.5%
Bei vollem Kelly würde ein durchschnittlicher Verlust-Trade 17.5% von 25,000 USD kosten, also 4,375 USD. Halbes Kelly sind 2,187.50 USD und Viertel-Kelly 1,093.75 USD. Der tatsächliche durchschnittliche Verlust des Traders von 150 USD entspricht 0.6% des Kontos.
Die Formel behandelt einen Trade als Wette: Du verlierst den Betrag, den du riskierst, oder du gewinnst R-mal diesen Betrag. Der Kelly-Anteil bemisst also deinen durchschnittlichen Verlust, nicht den Wert deiner Position und nicht zwingend deinen Stop.
Entspricht dein durchschnittlicher Verlust dem Betrag, den du bis zum Stop riskieren willst, sind beide gleich. Steigst du oft vor dem Stop aus, ist dein durchschnittlicher Verlust kleiner als dein geplantes Risiko. Angenommen, der Trader oben verliert im Schnitt 0.8 seines geplanten Risikos. Um den durchschnittlichen Verlust bei halbem Kelly, 8.75% des Kontos, zu halten, läge sein geplantes Risiko pro Trade bei 8.75% ÷ 0.8 ≈ 10.9%. Das zeigt die Umrechnung, keine Größe zur Anwendung: Der Abschnitt zur Trade-Anzahl unten zeigt, warum 40 Trades mit Gewinn oder Verlust weit weniger tragen. Um ein geplantes Risiko in eine Positionsgröße für dein Instrument umzurechnen, nutze den Positionsgrößenrechner.
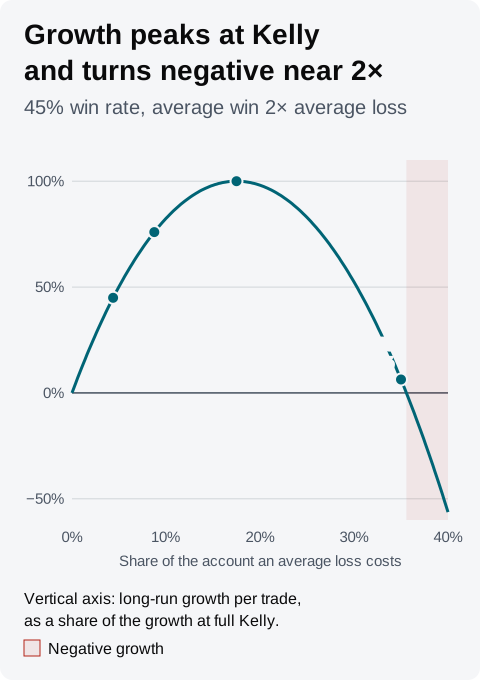
Kelly maximiert das Wachstum, doch nahe dem Gipfel ist die Wachstumskurve flach, während die Drawdowns mit dem Bruchteil weiter wachsen. Das langfristige Wachstum pro Trade bei einem Kontoanteil f beträgt W × ln(1 + f × R) + (1 − W) × ln(1 − f). Für das Beispiel:
Bruchteil von Kelly
Durchschnittlicher Verlust kostet
Wachstum, Anteil am vollen Kelly
Fünf Verluste in Folge kosten
Viertel
4.375%
45%
20.0%
Hälfte
8.75%
76%
36.7%
Voll
17.5%
100%
61.8%
Eineinhalbfach
26.25%
77%
78.2%
Doppelt
35%
6%
88.4%
Jeder Verlust in der letzten Spalte kostet den Bruchteil dessen, was das Konto zu diesem Zeitpunkt hält. Halbes Kelly behält 76% der Wachstumsrate und senkt die Kosten von fünf Verlusten in Folge von 61.8% auf 36.7% des Kontos. Das Eineinhalbfache von Kelly wächst etwa so schnell wie halbes Kelly, mit mehr als doppelt so hohem Drawdown durch dieselbe Serie. Bei doppeltem Kelly liegt das Wachstum nahe null, und oberhalb von etwa 35.6% wird es negativ: Das Konto schrumpft mit der Zeit, obwohl jeder Trade einen positiven Erwartungswert hat. Unter Kelly gibst du etwas Wachstum für kleinere Drawdowns auf; darüber gibst du etwa gleich viel Wachstum auf und nimmst größere Drawdowns in Kauf.
Fünf Verluste in Folge sind bei dieser Trefferquote kein seltenes Ereignis. Bei 55% Verlustwahrscheinlichkeit pro Trade mit Gewinn oder Verlust und voneinander unabhängigen Trades liegt die Wahrscheinlichkeit für mindestens eine Serie von fünf oder mehr Verlusten bei etwa 62% über 40 Trades und bei etwa 92% über 100, per direkter Berechnung.
Hypothetischer Trader. Halbes Kelly und das Eineinhalbfache von Kelly wachsen etwa gleich schnell, doch der größere Bruchteil bringt weit tiefere Drawdowns mit sich, und das Wachstum wird knapp oberhalb des doppelten Kelly negativ.
John Kellys Aufsatz von 1956, A New Interpretation of Information Rate, am 16. Oktober 2026 gelesen, definiert die langfristige Wachstumsrate, auf der diese Formel beruht, und zeigt, dass sie bei Wetten mit gleichem Einsatz maximiert wird, wenn man die Gewinnwahrscheinlichkeit minus die Verlustwahrscheinlichkeit setzt, also die obige Formel mit R = 1. Derselbe Aufsatz zeigt, dass ein Spieler, der jedes Mal sein gesamtes Kapital einsetzt und weiterspielt, mit Wahrscheinlichkeit eins ruiniert ist.
Deine Trefferquote ist eine Schätzung aus einer begrenzten Zahl von Trades. Ihr Standardfehler beträgt √(W × (1 − W) ÷ n), wobei n die Zahl der Gewinner plus Verlierer ist. Für die 40 Trades mit Gewinn oder Verlust im Beispiel sind das √(0.45 × 0.55 ÷ 40) ≈ 7.9 Prozentpunkte.
Eine um einen Standardfehler niedrigere Trefferquote, 37.1%, ergibt bei gleichem Auszahlungsverhältnis ein Kelly von 0.3713 − 0.6287 ÷ 2 ≈ 5.7%. Wäre das die wahre Trefferquote, läge eine Größe von gemessenen 17.5% etwa beim Dreifachen von Kelly, und die Wachstumsrate bei dieser Größe ist negativ. 40 Trades bei einer Trefferquote von 45% schließen also nicht aus, dass volles Kelly das Konto schrumpfen lässt.
Die Tabelle hält die gemessene Trefferquote bei 45% und das Auszahlungsverhältnis bei 2.0 und ändert nur die Zahl der Trades mit Gewinn oder Verlust.
Trades mit Gewinn oder Verlust
Standardfehler
Trefferquote einen Fehler niedriger
Kelly bei dieser Trefferquote
40
7.9 Punkte
37.1%
5.7%
100
5.0 Punkte
40.0%
10.0%
200
3.5 Punkte
41.5%
12.2%
400
2.5 Punkte
42.5%
13.8%
Auch das Auszahlungsverhältnis ist eine Schätzung, und ein paar große Gewinner können es verschieben. Wenn du dich am Kelly-Wert einer pessimistischen Trefferquote orientierst, bleibst du unter dem Gipfel, falls deine Schätzungen zu hoch ausfallen. Halbes Kelly ist nicht automatisch sicher: Bei 40 Trades liegt das halbe Kelly des Beispiels, 8.75%, noch über den 5.7% aus einer um einen Standardfehler niedrigeren Trefferquote. Das Wachstum bei 8.75% wäre bei dieser Trefferquote noch positiv, aber du wärst über seinen Gipfel hinaus und würdest größere Drawdowns für weniger Wachstum in Kauf nehmen.
Breakeven-Trades. Ein Trade, der genau bei null schließt, lässt das Konto unverändert und verschiebt daher nicht den Anteil, der das Wachstum maximiert. Er senkt nur das Wachstum pro Trade, weil weniger Trades das Ergebnis entscheiden. Deshalb bleiben Breakevens bei W und R außen vor. Wenn deine Breakevens nach Gebühren kleine Verluste sind, gehören sie zu den Verlierern. In Tradeways verschiebt ein Breakeven-Schwellenwert kleine Gewinne und Verluste in Breakeven. Verschiebt er Verlust-Trades, die du als Verluste zählen willst, senke ihn, bevor du die Kelly-Zahl liest.
Trades unterschiedlicher Größe. Die Formel setzt voraus, dass jeder Gewinn dem durchschnittlichen Gewinn und jeder Verlust dem durchschnittlichen Verlust entspricht. Echte Trades streuen. Wären die Gewinner des Beispiels auf 100 USD und 500 USD verteilt und blieben im Schnitt bei 300 USD, läge der Anteil, der das langfristige Wachstum über diese Ergebnisse maximiert, bei etwa 14.5%, nicht bei 17.5%. In diesem Beispiel senkt die Streuung der Gewinner das Optimum um 3 Prozentpunkte, ein weiterer Grund, unterhalb der Formel zu bemessen.
Das Kelly-Kriterium-Widget auf einem Tradeways Dashboard, beschrieben in der Widget-Dokumentation, verwendet:
Trades: geschlossene Trades im Kontoumfang und im globalen Filter des Dashboards.
Trefferquote: Gewinner geteilt durch Gewinner plus Verlierer, unter den Trades mit bekanntem P&L. Breakeven-Trades, auch solche, die dein Breakeven-Schwellenwert neu einordnet, zählen in keiner der beiden.
Auszahlungsverhältnis: der durchschnittliche Gewinner geteilt durch den Betrag des durchschnittlichen Verlierers, im P&L in Kontowährung, auf der Karte als R:R angezeigt. Das ist das realisierte Verhältnis deiner geschlossenen Trades, nicht das CRV, das du beim Einstieg geplant hast.
Kelly: W − (1 − W) ÷ R, als Prozentsatz angezeigt. Die Karte zeigt volles Kelly; halbiere oder viertele es selbst.
Für die 44 Trades des Beispiels zeigt die Karte 17.5% mit „45% WR · 2.00 R:R“ sowie darunter den durchschnittlichen Gewinn und Verlust. Eine negative Zahl bedeutet, dass die Trades in diesem Umfang bei diesen Durchschnitten keine Edge hatten. Die Karte zeigt „—“, wenn der Umfang keine Gewinner oder keine Verlierer enthält.
Weil das Widget dem globalen Filter folgt, kannst du eine eigene Kelly-Zahl für eine Strategie, ein Symbol oder eine Tageszeit lesen. Jede gefilterte Zahl beruht auf weniger Trades, prüfe daher ihre Trade-Anzahl anhand der Tabelle oben, bevor du danach bemisst. Eine Monte-Carlo-Simulation zeigt, was ein gewählter Bruchteil über verschiedene Reihenfolgen derselben Trades bewirkt, das Ruin-Risiko ist die Wahrscheinlichkeit, dass ein Bruchteil das Konto bis zu einem von dir festgelegten Drawdown-Schwellenwert hinunterführt, und die Positionsgrößenbestimmung behandelt die Bemessung mit festem Anteil.
Der Kelly-Anteil beschreibt vergangene Ergebnisse und sagt den nächsten Trade nicht voraus. Lies die Risikohinweise von Tradeways, bevor du ihn für die Größe einer Position nutzt.