Trading Expectancy ย้อนหลังคือผลลัพธ์เฉลี่ยต่อเทรดในกลุ่มตัวอย่างที่กำหนดไว้ นำผลลัพธ์หลังหักต้นทุนมารวมกัน แล้วหารด้วยจำนวนเทรด ค่าที่เป็นบวกบอกว่าค่าเฉลี่ยในกลุ่มตัวอย่างนั้นเป็นบวก แต่ไม่ได้บอกว่าเทรดถัดไปหรือกลุ่มตัวอย่างถัดไปจะให้ผลอย่างไร
เมื่อตรวจสอบตัวเลขของคุณ ให้ใช้บัญชี กลยุทธ์ ช่วงเวลา และหน่วยเดียวกันตลอด ตัวอย่างนี้แสดงวิธีจัดการต้นทุนและเทรดที่ผลลัพธ์เป็นศูนย์ใน เครื่องคำนวณ Trading Expectancy แล้วบันทึกสิ่งที่คำนวณไว้ในบันทึกการเทรดของคุณ
ใช้เทรดที่ปิดแล้วซึ่งคุณตรวจสอบผลลัพธ์ได้ รวมทุกเทรดที่ตรงกับนิยามของกลุ่มตัวอย่าง รวมถึงเทรดที่ผลลัพธ์เป็นศูนย์
เคล็ดลับ
Expectancy ย้อนหลัง = ผลลัพธ์รวมหลังหักต้นทุน ÷ จำนวนเทรด
คุณแสดงผลลัพธ์เป็นสกุลเงินของบัญชีเดียว หรือเป็น R-multiple ก็ได้ หากคำนวณ R ต่อเทรด ให้หารผลลัพธ์ของแต่ละเทรดด้วยความเสี่ยงเริ่มต้นของเทรดนั้นก่อนหาค่าเฉลี่ย อย่านำยอดรวมที่เป็นสกุลเงินไปหารด้วยจำนวนความเสี่ยงที่เลือกขึ้นมาเอง แล้วเรียกผลนั้นว่า R เฉลี่ย
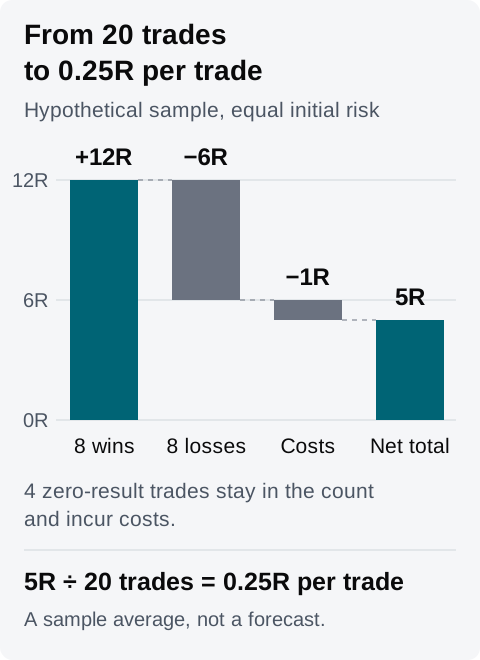
ต่อไปนี้เป็นกลุ่มตัวอย่างสมมติของเทรดที่ปิดแล้ว 20 เทรด ทุกเทรดมีความเสี่ยงเริ่มต้นเท่ากัน และมีต้นทุนเทรดละ 0.05R จำนวนเทรดเลือกมาเพื่อให้ตรวจสอบการคำนวณได้ง่าย 20 เทรดไม่ใช่เกณฑ์สำหรับยืนยันผล
ผลลัพธ์ก่อนหักต้นทุน จำนวนเทรด ผลลัพธ์รวมก่อนหักต้นทุน +1.50R 8 +12.00R −0.75R 8 −6.00R 0R 4 0R รวม 20 +6.00R
ต้นทุนคือ 20 × 0.05R = 1R หักเพียงครั้งเดียว: 6R − 1R = 5R หลังหักต้นทุน หารด้วยทั้ง 20 เทรดจะได้ 0.25R ต่อเทรด
การคำนวณสมมติ เทรดที่ผลลัพธ์เป็นศูนย์ทั้งสี่เทรดไม่เพิ่ม R ขั้นต้น แต่ยังนับรวมในจำนวนเทรด และแต่ละเทรดมีต้นทุน 0.05R ตามตัวอย่าง หากผลลัพธ์เทรดที่บันทึกไว้รวมต้นทุนแล้ว ให้รวมผลลัพธ์สุทธิเหล่านั้นแล้วหารด้วย 20 การหักค่าธรรมเนียมเดิมซ้ำอีกครั้งจะทำให้ค่าเฉลี่ยต่ำกว่าความเป็นจริง
เครื่องคำนวณรวมอัตราชนะ กำไรเฉลี่ย ขาดทุนเฉลี่ย และต้นทุนต่อเทรดเข้าด้วยกัน โดยตั้งอัตราแพ้เป็น 100% ลบด้วยอัตราชนะ กลุ่มที่สองจึงรวมทุกเทรดที่ไม่ชนะ หากกลุ่มตัวอย่างของคุณมีเทรดที่ผลลัพธ์เป็นศูนย์ ให้รวมเทรดเหล่านั้นในค่าเฉลี่ยของกลุ่มนี้ด้วย
ในตัวอย่างนี้ เทรดที่เป็นบวก 8 เทรดให้อัตราชนะ 8 ÷ 20 = 40% อีก 12 เทรดประกอบด้วยเทรดขาดทุน 8 เทรดและเทรดที่ได้ศูนย์ 4 เทรด ขาดทุนขั้นต้นรวมคือ 6R ค่า ขาดทุนเฉลี่ย ที่ป้อนในเครื่องคำนวณจึงเป็น 6R ÷ 12 = 0.50R ค่าเฉลี่ยของเทรดขาดทุน 8 เทรดเพียงอย่างเดียวคือ 0.75R แต่ไม่ใช่ค่าที่ควรใช้กับกลุ่มเทรดที่ไม่ชนะ 60% ของเครื่องคำนวณนี้
ป้อนค่าเหล่านี้ใน เครื่องคำนวณ Expectancy :
ค่าที่ป้อน ค่า ที่มา อัตราชนะ 40% เทรดที่เป็นบวก 8 จาก 20 เทรด กำไรเฉลี่ย 1.50R 12R หารด้วยเทรดที่เป็นบวก 8 เทรด ขาดทุนเฉลี่ย 0.50R 6R หารด้วยเทรดที่ไม่ชนะ 12 เทรด ต้นทุนต่อเทรด 0.05R 1R หารด้วยทั้ง 20 เทรด จำนวนเทรด 20 ทุกเทรดที่ปิดแล้วในกลุ่มตัวอย่างที่กำหนด
การคำนวณคือ 0.40 × 1.50R − 0.60 × 0.50R − 0.05R = 0.25R ต่อเทรด เมื่อคูณด้วย 20 จะได้ยอดรวม 5R เท่ากับข้อมูลเทรดข้างต้น
ตัวอย่างนี้จัดกลุ่มเทรดตามผลลัพธ์ก่อนหักต้นทุน เพราะหักต้นทุนแยกต่างหาก หากคุณใช้ผลลัพธ์หลังหักต้นทุนแทน ให้จัดกลุ่มและหาค่าเฉลี่ยจากผลลัพธ์สุทธิเหล่านั้น แล้วตั้งค่าต้นทุนที่ป้อนแยกเป็นศูนย์ อย่าคัดลอกอัตราชนะจากบันทึกการเทรดโดยไม่ตรวจสอบว่าบันทึกนั้นจัดประเภทเทรดเสมอตัวอย่างไร
คงค่า Payoff และต้นทุนข้างต้นไว้ แต่เปลี่ยนอัตราชนะเป็น 30% ค่าเฉลี่ยที่คำนวณได้จะเป็น 0.30 × 1.50R − 0.70 × 0.50R − 0.05R = 0.05R ต่อเทรด การเปลี่ยนแปลง 10 จุดเปอร์เซ็นต์ทำให้ค่าเฉลี่ยในแบบจำลองลดลง 0.20R
นี่เป็นสถานการณ์สมมติ ไม่ใช่กลุ่มตัวอย่างที่สองที่สังเกตได้จริง จดไว้ว่าค่าที่ป้อนใดมาจากข้อมูลเทรด และค่าใดที่คุณเปลี่ยนเอง
ยอดรวมที่คาดการณ์ของเครื่องคำนวณคือค่าเฉลี่ยคูณด้วยจำนวนเทรดที่คุณป้อน การเปลี่ยนจำนวนจาก 20 เป็น 200 จะขยายค่าคาดการณ์จาก 5R เป็น 50R โดยไม่ได้เพิ่มข้อมูลเทรดใด และไม่ได้เป็นหลักฐานว่าค่าเฉลี่ยจะคงอยู่ ทั้งค่าคาดการณ์และค่าเฉลี่ยย้อนหลังที่เป็นบวกไม่ได้บอกว่าคุณควรใช้ขนาด Position เท่าใด
ใช้ข้อมูลเทรดที่อยู่เบื้องหลังตัวเลขเพื่อให้การทบทวนทำซ้ำได้:
เลือกบัญชี แล้วตั้งตัวกรองส่วนกลางเป็นกลยุทธ์ ช่วงเวลาที่สิ้นสุดแล้ว และเทรดที่ปิดแล้วของคุณ ตรวจสอบเขตเวลาที่ใช้กับช่วงเวลานั้น
เปิดบันทึกเทรดและล้างตัวกรองเฉพาะหน้าที่อาจตัดข้อมูลที่ตรงเงื่อนไขออก ตรวจดูผลลัพธ์เทรดและค่าธรรมเนียมก่อนคัดลอกค่าที่ป้อน
หากเปรียบเทียบวิดเจ็ตใน Dashboard ให้ตรวจสอบการปักหมุดบัญชีและตัวกรองของวิดเจ็ตเหล่านั้น ซ้อนทับ จะรวมตัวกรองของวิดเจ็ตกับตัวกรองส่วนกลาง ส่วน แทนที่ จะให้วิดเจ็ตใช้ตัวกรองของตัวเอง ขอบเขตที่ต่างกันอาจให้ตัวเลขต่างกันจากบัญชีเดียวกัน
ใช้หน่วยที่แสดงผลเดียวกันตลอด เมื่อใช้ R ให้ตรวจสอบฐานความเสี่ยงที่ใช้กับแต่ละตัวเลขก่อนเปรียบเทียบกับการคำนวณต่อเทรดของคุณ ป้ายกำกับที่ตรงกันเพียงอย่างเดียวไม่ได้พิสูจน์ว่าการคำนวณใช้ตัวหารเดียวกัน
บันทึกนิยามกลุ่มตัวอย่าง การคำนวณ และคำถามที่ยังไม่มีคำตอบไว้ในหน้าบันทึกการเทรดหรือรายการรายสัปดาห์ที่เกี่ยวข้อง ลิงก์เทรดที่คุณตรวจดู และรอจนสถานะแสดงว่าบันทึกแล้ว
ค่าวิดเจ็ตที่ว่างหรือไม่ครบไม่ได้หมายถึงศูนย์ ตรวจสอบข้อมูลที่ขาดไปก่อนตีความ เอกสารวิดเจ็ต อธิบายสถานะของบัญชี ตัวกรอง และข้อมูล
สำหรับกลุ่มตัวอย่างสมมติข้างต้น โน้ตที่เขียนครบแล้วอาจมีลักษณะดังนี้:
บัญชีฝึกซ้อม, Strategy A, 14–18 กันยายน 2026, Europe/Zurich รวมเทรดที่ปิดแล้วทั้ง 20 เทรดที่ตรงกับขอบเขตนี้ ในตัวอย่างนี้ทุกเทรดมีความเสี่ยงเริ่มต้นเท่ากัน
ก่อนหักต้นทุน: 8 เทรดที่ +1.50R, 8 เทรดที่ −0.75R และ 4 เทรดที่ 0R ยอดรวมขั้นต้น 6R ต้นทุน 1R ยอดรวมสุทธิ 5R หรือ 0.25R ต่อเทรด
ค่าที่ป้อนในเครื่องคำนวณ: อัตราชนะ 40%, กำไรเฉลี่ย 1.50R, ผลลัพธ์เฉลี่ยของเทรดที่ไม่ชนะ −0.50R ป้อนเป็นขาดทุน 0.50R, ต้นทุน 0.05R, จำนวน 20 เครื่องคำนวณให้ผลตรงกับยอดรวมจากข้อมูลเทรด ป้ายอัตราแพ้ 60% รวมเทรดที่ผลลัพธ์เป็นศูนย์ทั้งสี่เทรดไว้ด้วย
ลองใช้อัตราชนะสมมติ 30% โดยคงค่า Payoff อื่นไว้เหมือนเดิมด้วย ได้ผล 0.05R ต่อเทรด ยังไม่ได้สังเกตสถานการณ์นั้นจริง และยังไม่ได้ยืนยันว่าค่าเฉลี่ยใดจะคงอยู่
ใช้ บันทึกการเทรดของ Tradeways เพื่อบันทึกกลุ่มตัวอย่างของคุณเองและข้อมูลเทรดที่อยู่เบื้องหลัง อ่านข้อจำกัดของการใช้ผลลัพธ์ย้อนหลังในการตัดสินใจเทรดได้ที่ คำชี้แจงความเสี่ยง