Hawkish ou dovish : ce que ces termes signifient vraiment
Hawkish désigne une orientation vers une politique monétaire plus restrictive, dovish vers une politique plus accommodante. Voyez comment qualifier une déclaration de banque centrale par rapport à la précédente, avec les déclarations de la Fed de juillet et de septembre 2026 comme exemple pratique.
·6 min de lecture·Dennis Jahn·#Fondamentaux#Glossaire
Le trading comporte des risques. Tradeways fournit un logiciel de journal de trading et d’analyse, et non des conseils en investissement. Lire l’information sur les risques.
Nous utilisons des cookies, y compris de mesure d'audience, pour améliorer Tradeways. · Confidentialité
Deux mots résument l’essentiel des commentaires des banques centrales. Hawkish décrit une orientation vers une politique monétaire plus restrictive : des taux plus élevés, moins de liquidités ou une restriction prolongée. Dovish décrit l’orientation inverse, vers des taux plus bas, une politique plus accommodante ou une fin plus précoce de la restriction. La plupart des analyses d’une déclaration de politique monétaire cherchent à la situer entre ces deux pôles.
Ces termes sont simples. Les erreurs apparaissent lorsque le point de comparaison est oublié.
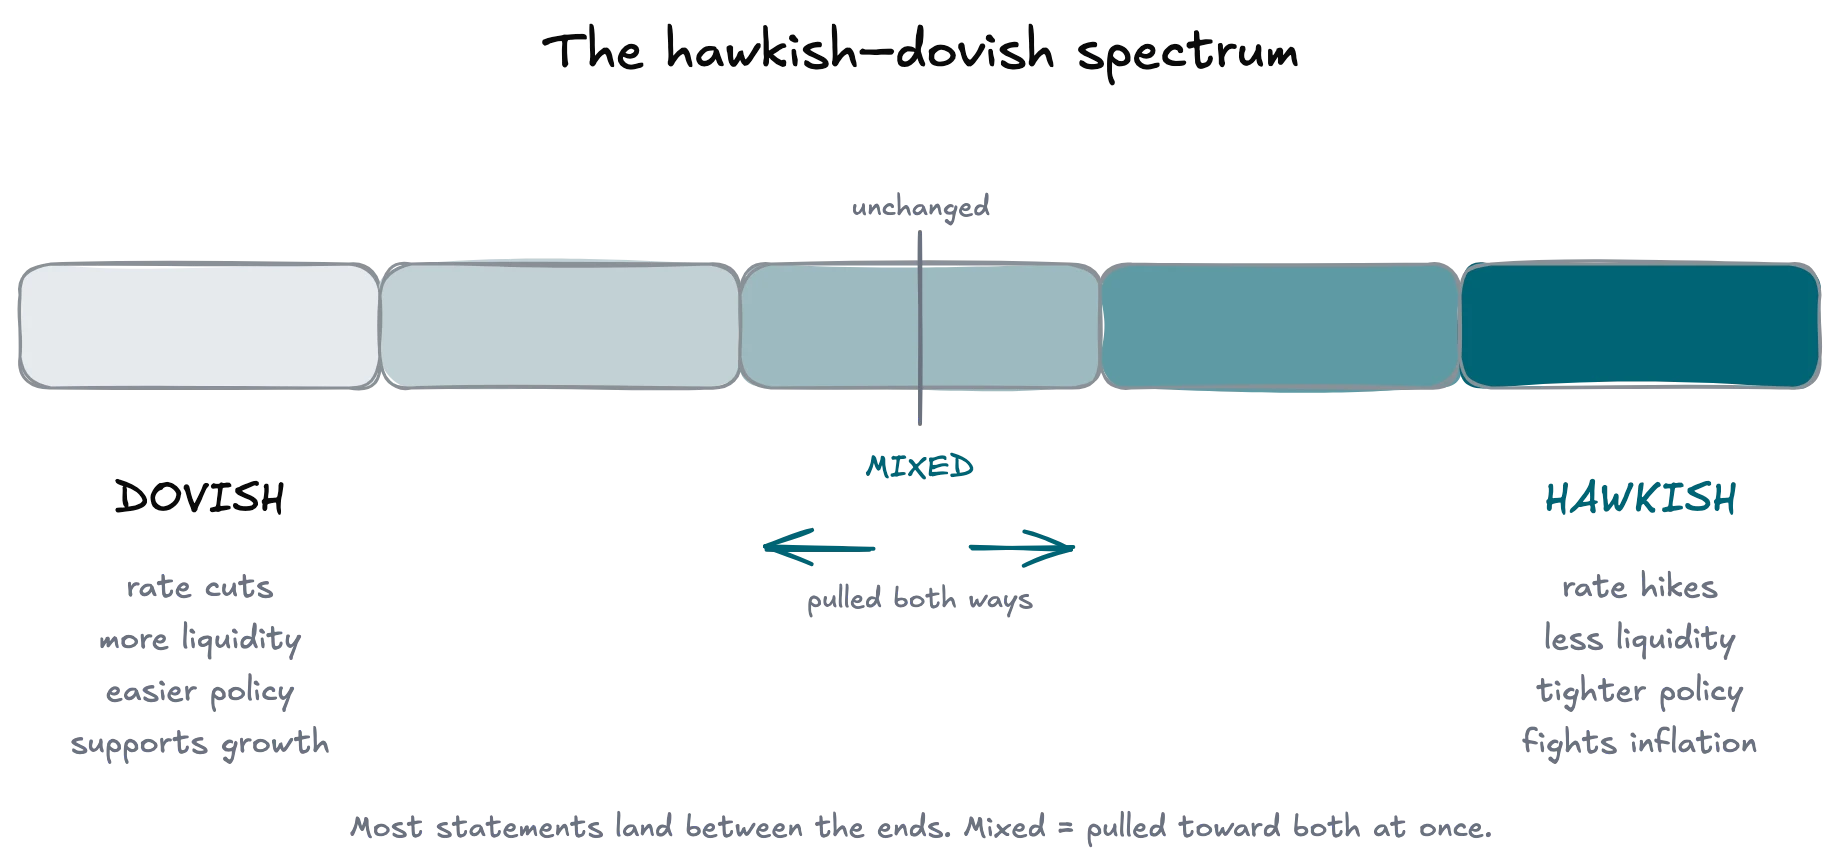
Les signaux de politique monétaire ne sont pas binaires. Ils se placent sur un spectre, et la plupart des déclarations se situent entre les deux extrêmes.
Hawkish et dovish sont les deux extrémités d’une même échelle. Une orientation inchangée se trouve au centre. Une déclaration est mixte lorsqu’elle tire dans les deux sens.
Les signaux hawkish incluent une hausse des taux, une orientation vers d’autres hausses ou des taux « plus élevés plus longtemps », une réduction accélérée du bilan, l’accent mis sur une inflation persistante ou généralisée, ou sur un marché du travail assez tendu pour maintenir les pressions sur les prix.
Les signaux dovish incluent une baisse des taux, une orientation vers des baisses plus précoces, le ralentissement ou l’arrêt de la réduction du bilan, une confiance accrue dans le retour de l’inflation à l’objectif, ou l’accent mis sur l’affaiblissement de la croissance et de l’emploi.
Cette distinction sépare une lecture solide d’une lecture erronée : ces mots décrivent une direction de changement, qui n’a de sens que par rapport à un point de référence.
Une banque peut mener une politique très restrictive tout en publiant une déclaration dovish, si elle indique que la restriction prendra fin plus tôt que prévu précédemment. La politique reste restrictive en niveau, mais son évolution est dovish. Les deux constats sont justes et répondent à des questions différentes :
Où se situe la politique monétaire ? Son niveau est restrictif, neutre ou accommodant.
Dans quel sens vient-elle d’évoluer ? Son changement est hawkish, dovish ou inchangé.
Une modification des taux est le signal le plus visible, mais rarement le seul. Même si le taux reste inchangé, une déclaration peut être clairement hawkish ou dovish en raison de plusieurs éléments :
Indications prospectives : la trajectoire attendue compte souvent plus que la décision actuelle. Un maintien des taux pleinement anticipé, accompagné d’indications vers des baisses plus précoces, constitue une réunion dovish.
Votes : une décision inchangée peut pencher hawkish si des membres expriment leur désaccord en faveur d’un resserrement.
Projections et dot plots : une modification de la trajectoire des taux ou des prévisions d’inflation peut apporter plus d’informations que le taux principal.
Bilan : une réduction plus rapide ou des achats ralentis constituent un resserrement même si le taux reste inchangé.
Priorité : lorsqu’une banque change sa façon d’expliquer l’inflation ou le versant de son mandat qu’elle met en avant, elle indique ce qui justifierait le prochain mouvement.
Deux déclarations consécutives de la Réserve fédérale montrent comment ces signaux se combinent. Les citations ci-dessous proviennent du texte publié par la Réserve fédérale, consulté le 2 octobre 2026.
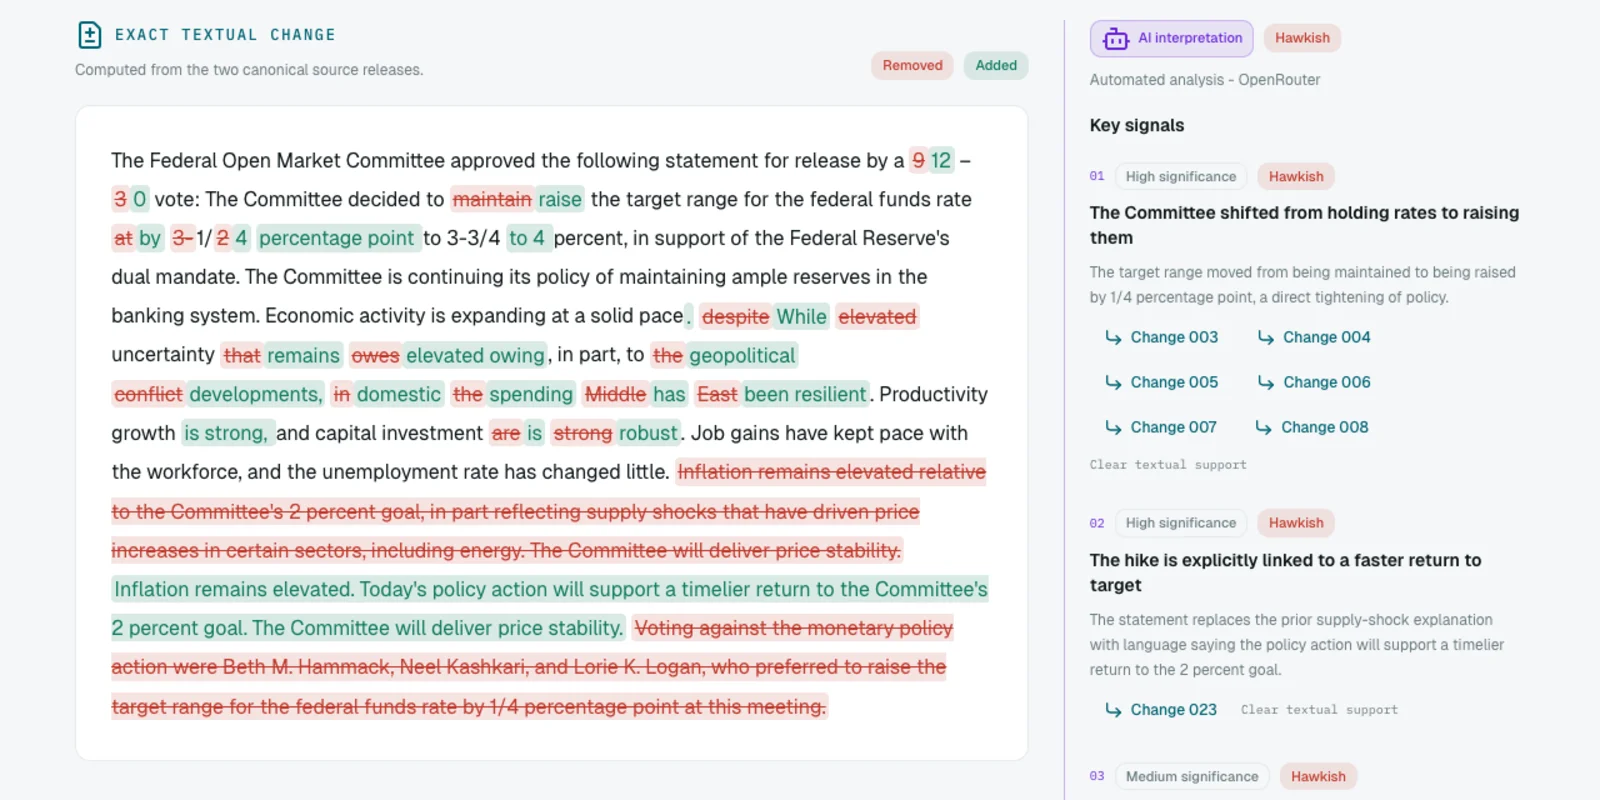
Dans la déclaration du 29 juillet 2026, le Comité a maintenu la fourchette cible à 3-1/2 à 3-3/4 % par 9 voix contre 3. Les trois membres dissidents « préféraient relever la fourchette cible du taux des fonds fédéraux de 1/4 de point de pourcentage ». La déclaration indiquait que l’inflation était élevée, « en partie en raison de chocs d’offre qui ont fait augmenter les prix dans certains secteurs, notamment l’énergie ».
Dans la déclaration du 16 septembre 2026, le Comité a relevé la fourchette de 1/4 de point de pourcentage, à 3-3/4 à 4 %, par 12 voix contre 0. L’explication par les chocs d’offre a disparu. L’inflation « reste élevée », et une nouvelle phrase indique : « La mesure de politique monétaire prise aujourd’hui favorisera un retour plus rapide à l’objectif de 2 % du Comité. »
La déclaration du FOMC du 16 septembre 2026 comparée à celle du 29 juillet sur Tradeways Macro. Le rouge indique le texte supprimé, le vert le texte ajouté.
Lisez chaque changement par rapport à la déclaration précédente :
Signal
29 juillet 2026
16 septembre 2026
Sens du changement
Décision
Maintien à 3-1/2 à 3-3/4 %
Hausse de 1/4 de point, à 3-3/4 à 4 %
Hawkish
Vote
9 contre 3, les trois dissidents en faveur d’une hausse
12 contre 0
Hawkish
Priorité
Inflation expliquée en partie par des chocs d’offre
Explication par les chocs d’offre supprimée
Hawkish
Indications
Aucune phrase sur l’effet de la mesure de politique monétaire
La mesure « favorisera un retour plus rapide » à 2 %
Hawkish
Chaque changement déterminant va dans le même sens : le qualificatif est donc hawkish par rapport à juillet. Cet exemple montre aussi pourquoi le point de référence compte. Juillet était un maintien des taux, ce qui paraît neutre dans un titre. Trois votes dissidents en faveur d’une hausse en faisaient un maintien à tendance hawkish, et la hausse de septembre a rapproché la politique monétaire de la position de ces dissidents.
Le tableau ne répond pas à la question du niveau. Savoir si une fourchette de 3-3/4 à 4 % est restrictive dépend de l’estimation du taux neutre par la banque elle-même et des données, ce que le texte de la déclaration ne tranche pas.
Les décisions réelles contiennent souvent des forces opposées : inflation élevée et croissance faible, hausse des taux accompagnée d’achats d’actifs, activité faible et salaires persistants. Lorsque des changements hawkish et dovish importants coexistent sans qu’aucun ne domine clairement, le qualificatif correct est mixte. Forcer un choix binaire sur une déclaration véritablement contradictoire produit des analyses affirmatives, mais erronées.
Placez la nouvelle déclaration à côté de la précédente de la même banque. Comparez le même type de document, par exemple déclaration contre déclaration.
Listez les changements concernant la décision, le vote, les indications prospectives, les projections ou le bilan, et la priorité.
Qualifiez chaque changement de hawkish, dovish ou neutre. Ignorez les modifications qui reformulent simplement le même sens.
Rédigez le qualificatif sous forme de comparaison, par exemple « hawkish par rapport à juillet », et nommez les deux ou trois changements qui l’ont déterminé. Utilisez mixte lorsque les changements vont dans les deux sens sans qu’aucun ne domine.
Séparez l’analyse de politique monétaire de toute prévision de marché. Savoir si une devise, un rendement ou un indice évolue dans le sens du qualificatif est une question distincte, qui appelle ses propres éléments.
Tradeways Macro réalise la première étape pour chaque banque centrale qu’il couvre. Il calcule les différences exactes de formulation entre une publication et la publication précédente de la même banque et du même type, puis les affiche sous forme de comparaison. Une interprétation par IA propose ensuite un qualificatif (hawkish, dovish, inchangé ou mixte) et cite les changements sur lesquels elle s’appuie. La comparaison est calculée à partir du texte source ; le qualificatif est généré par IA, vérifiez-le donc à l’aide des passages modifiés avant de vous y fier. La comparaison du FOMC de septembre 2026 est l’exemple ci-dessus.