Blog
La Fed relève ses taux à 4 % et rehausse ses prévisions de croissance
Le FOMC a relevé sa fourchette cible d’un quart de point le 16 septembre 2026 et revu à la hausse la croissance de 2026 et 2027 dans la même publication. Les actions ont reculé pendant la conférence de presse. Trois jours plus tard, ES évolue au-dessus de son niveau d’avant la Fed.
6 min de lectureDennis Jahn#Fondamentaux
Le 16 septembre 2026, le FOMC a relevé d'un quart de point la fourchette cible des fonds fédéraux, à 3,75-4,00 %. Le vote a été unanime, par 12 voix contre 0. Il s'agit de la première hausse depuis 2023.
Les contrats à terme intégraient la hausse à plus de 90 %. La décision en elle-même ne constituait donc pas une information nouvelle, même si le président, le vice-président et le secrétaire au Trésor avaient demandé une baisse pendant les deux semaines précédentes. Une seule question restait ouverte : un président de la Fed nommé par ce président des États-Unis relèverait-il malgré tout les taux ? Il l'a fait.
L'information se trouve dans les projections. Le Comité a relevé sa trajectoire de croissance lors de la même réunion où il a relevé les taux. Le président de la Fed a ensuite consacré sa conférence de presse à l'inflation, et c'est cet élément que le marché a tradé.
Mise à jour du 19 septembre : la baisse n'a pas duré. Accéder à la mise à jour.
Quatre changements dans le communiqué
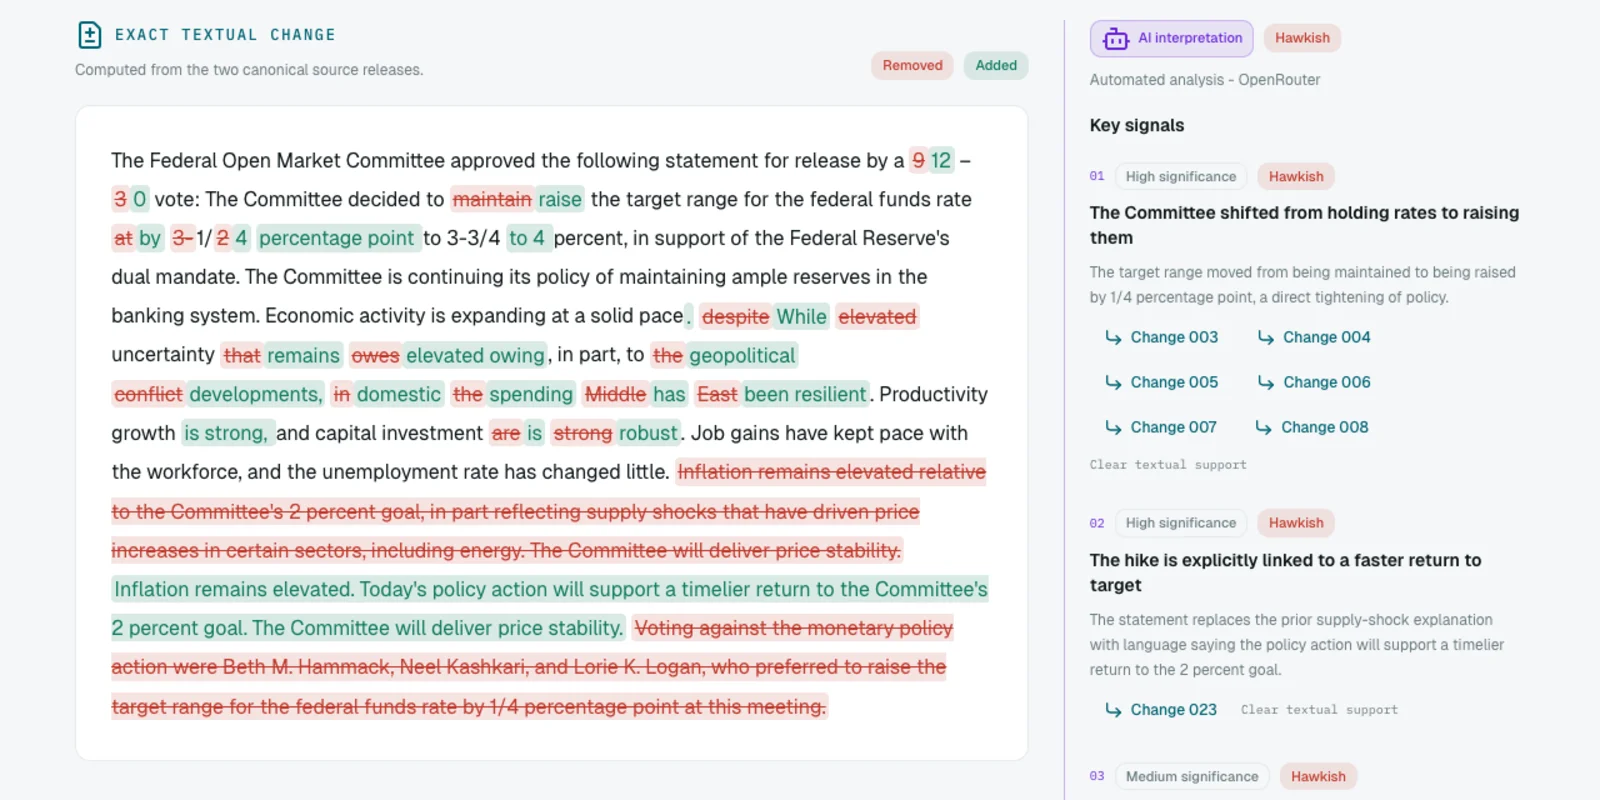
Par rapport au communiqué du 29 juillet, quatre éléments ont changé :
- Le maintien devient une hausse.
- Les trois voix dissidentes de juillet, celles de Hammack, Kashkari et Logan, qui souhaitaient tous une hausse, ont disparu.
- La phrase qui attribuait l'inflation aux "supply shocks" dans le secteur de l'énergie a été supprimée. L'inflation est désormais simplement qualifiée d'"elevated".
- Le communiqué ajoute une phrase : "Today's policy action will support a timelier return to the Committee's 2 percent goal."
Ces quatre changements sont hawkish, ce qui correspond à l'évaluation de la publication par Tradeways Macro par rapport à juillet. Le marché les avait déjà intégrés.
Les projections relèvent la croissance et la trajectoire des taux
| Médiane, sept. (juin) | 2026 | 2027 | 2028 | Long terme |
|---|---|---|---|---|
| PIB réel | 2,3 (2,2) | 2,4 (2,3) | 2,2 (2,2) | 2,0 (2,0) |
| Chômage | 4,1 (4,3) | 4,1 (4,3) | 4,1 (4,2) | 4,2 (4,2) |
| Inflation PCE | 3,7 (3,6) | 2,3 (2,3) | 2,1 (2,0) | 2,0 (2,0) |
| Taux des fonds fédéraux | 4,1 (3,8) | 4,1 (3,6) | 3,9 (3,4) | 3,2 (3,1) |
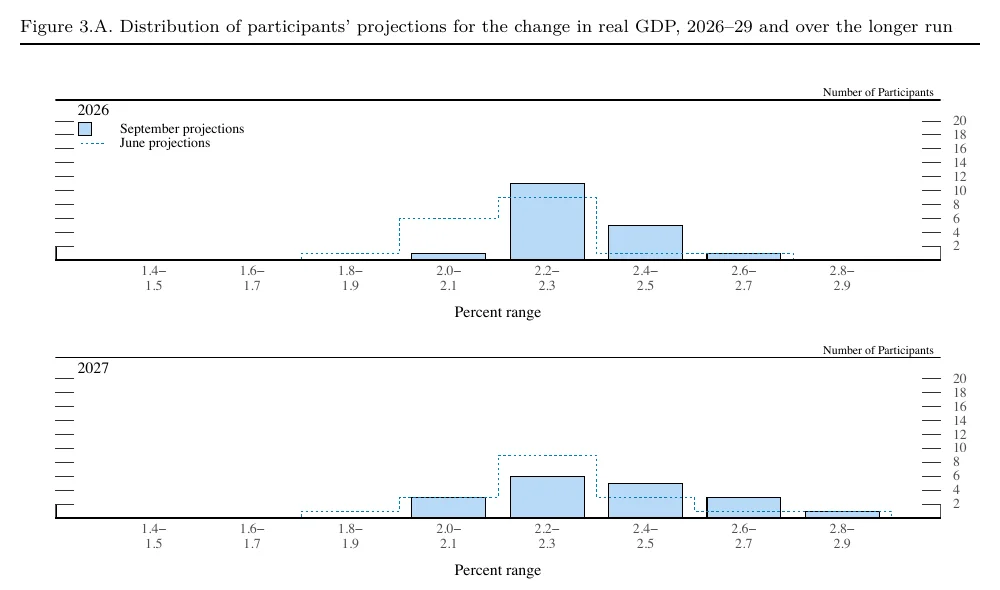
Les médianes évoluent par dixièmes, la distribution offre donc une meilleure lecture. En juin, sept participants sur dix-huit situaient la croissance de 2026 à 2,1 % ou moins. En septembre, il n'en reste qu'un. Pour 2027, neuf participants se situent désormais à 2,4 % ou plus, contre cinq auparavant. La tendance centrale à long terme est passée d'une fourchette de 1,8-2,0 % à 2,0-2,2 %. Le scénario de productivité présenté par le président de la Fed depuis Jackson Hole apparaît maintenant dans les propres chiffres du Comité. Les participants ont inscrit ces chiffres de croissance tout en retenant une trajectoire de taux plus élevée.
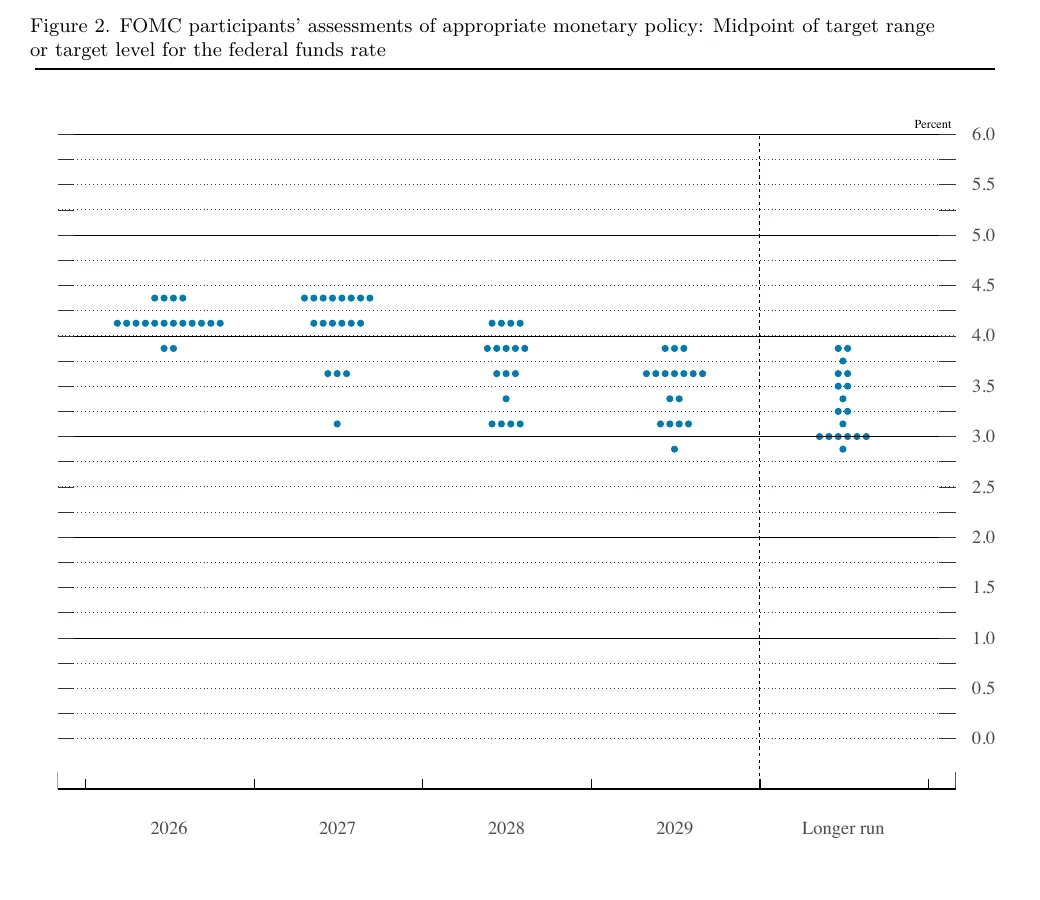
La médiane indique une hausse supplémentaire cette année, alors qu'il reste deux réunions : les 27 et 28 octobre, puis les 8 et 9 décembre. Le mouvement le plus important concerne 2027. En juin, la médiane impliquait des baisses jusqu'à 3,6 %. Celle de septembre s'établit à 4,1 %, sans variation pendant toute l'année. Une seule publication réévalue ainsi de cinquante points de base la trajectoire de l'année prochaine. Le président de la Fed n'a de nouveau pas fourni de point. Il a qualifié le graphique de "relic" et souhaite sa suppression.
Warsh a consacré la conférence de presse à l'inflation
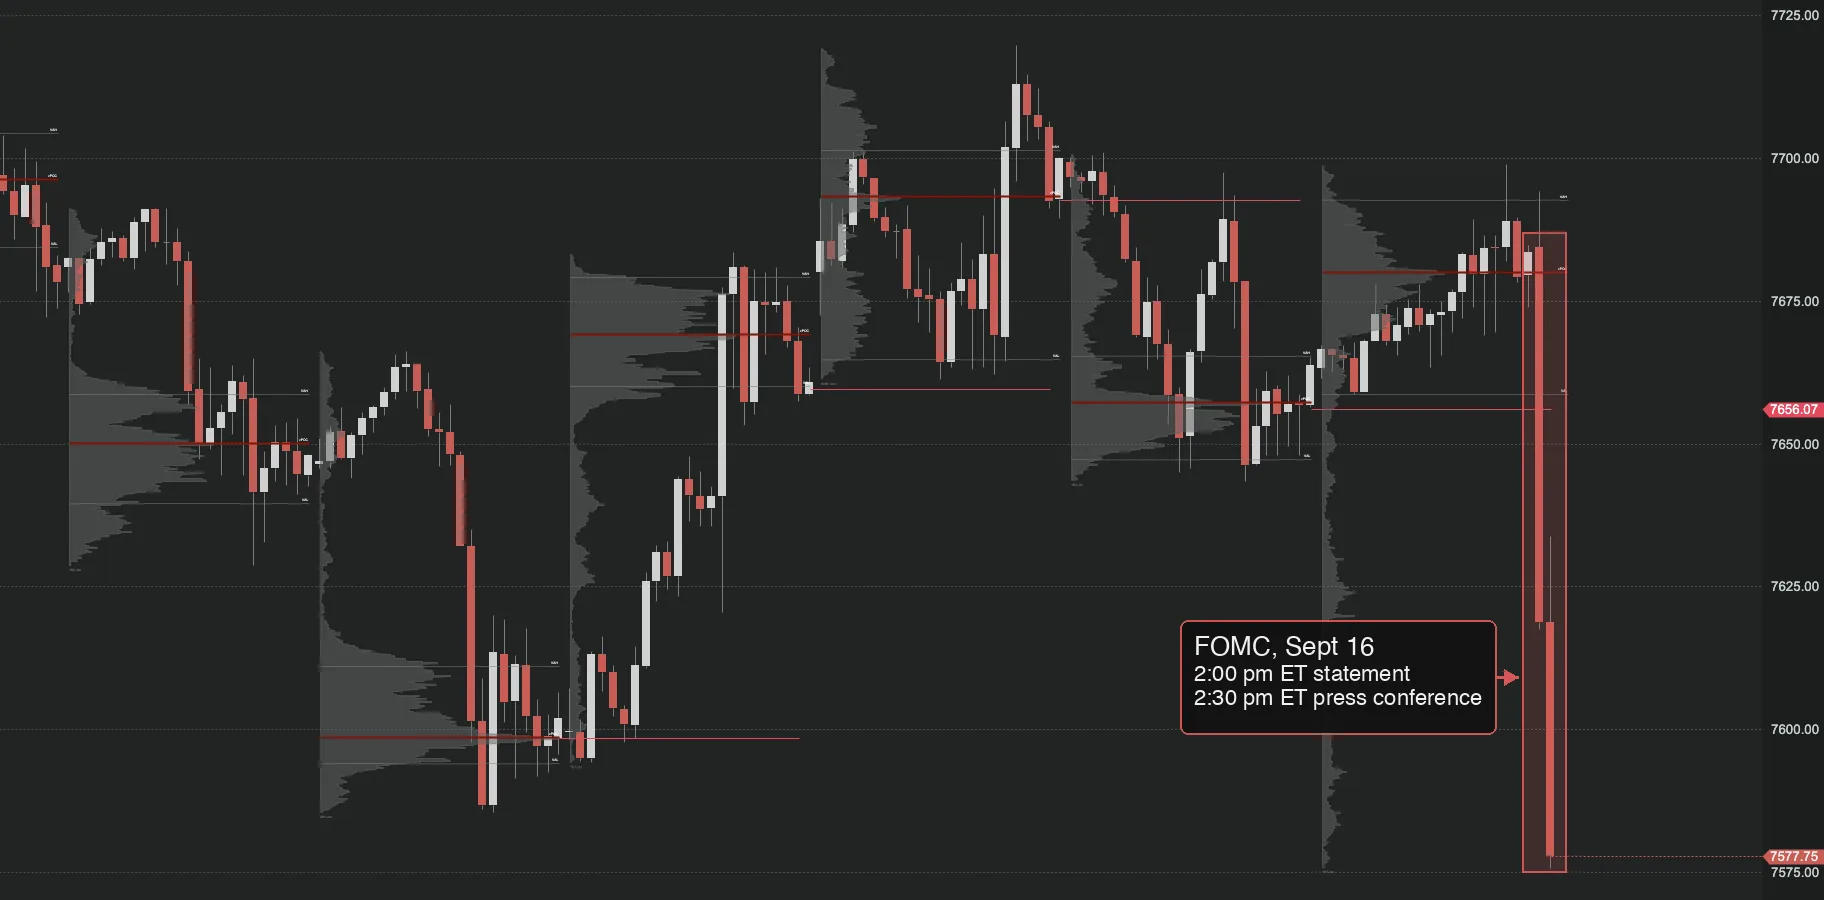
Les prix ont d'abord suivi les projections. Ils se sont retournés lorsque Warsh a parlé d'inflation plutôt que de croissance : "Our predominant focus is on the price stability side of our mandate. The plain fact is that inflation is too high and has been for too long." À propos des données estivales : "This summer's inflation readings do not tell me that underlying trends have meaningfully improved."
| Clôture du 16 septembre | Mouvement |
|---|---|
| S&P 500 | 7 528, baisse de 0,8 % |
| Dow | 51 361, baisse de 1,4 % |
| Nasdaq | 25 875, baisse de 0,4 % |
| Rendement à 2 ans | 4,72 %, hausse de 5 points de base |
| Rendement à 10 ans | retour à 5,0 % |
| Pétrole WTI | 102,5 dollars, baisse de 3,1 % |
Mise à jour du 19 septembre : ES évolue au-dessus de son niveau d'avant la Fed
Trois jours après la décision, la baisse provoquée par la conférence de presse a été entièrement effacée.
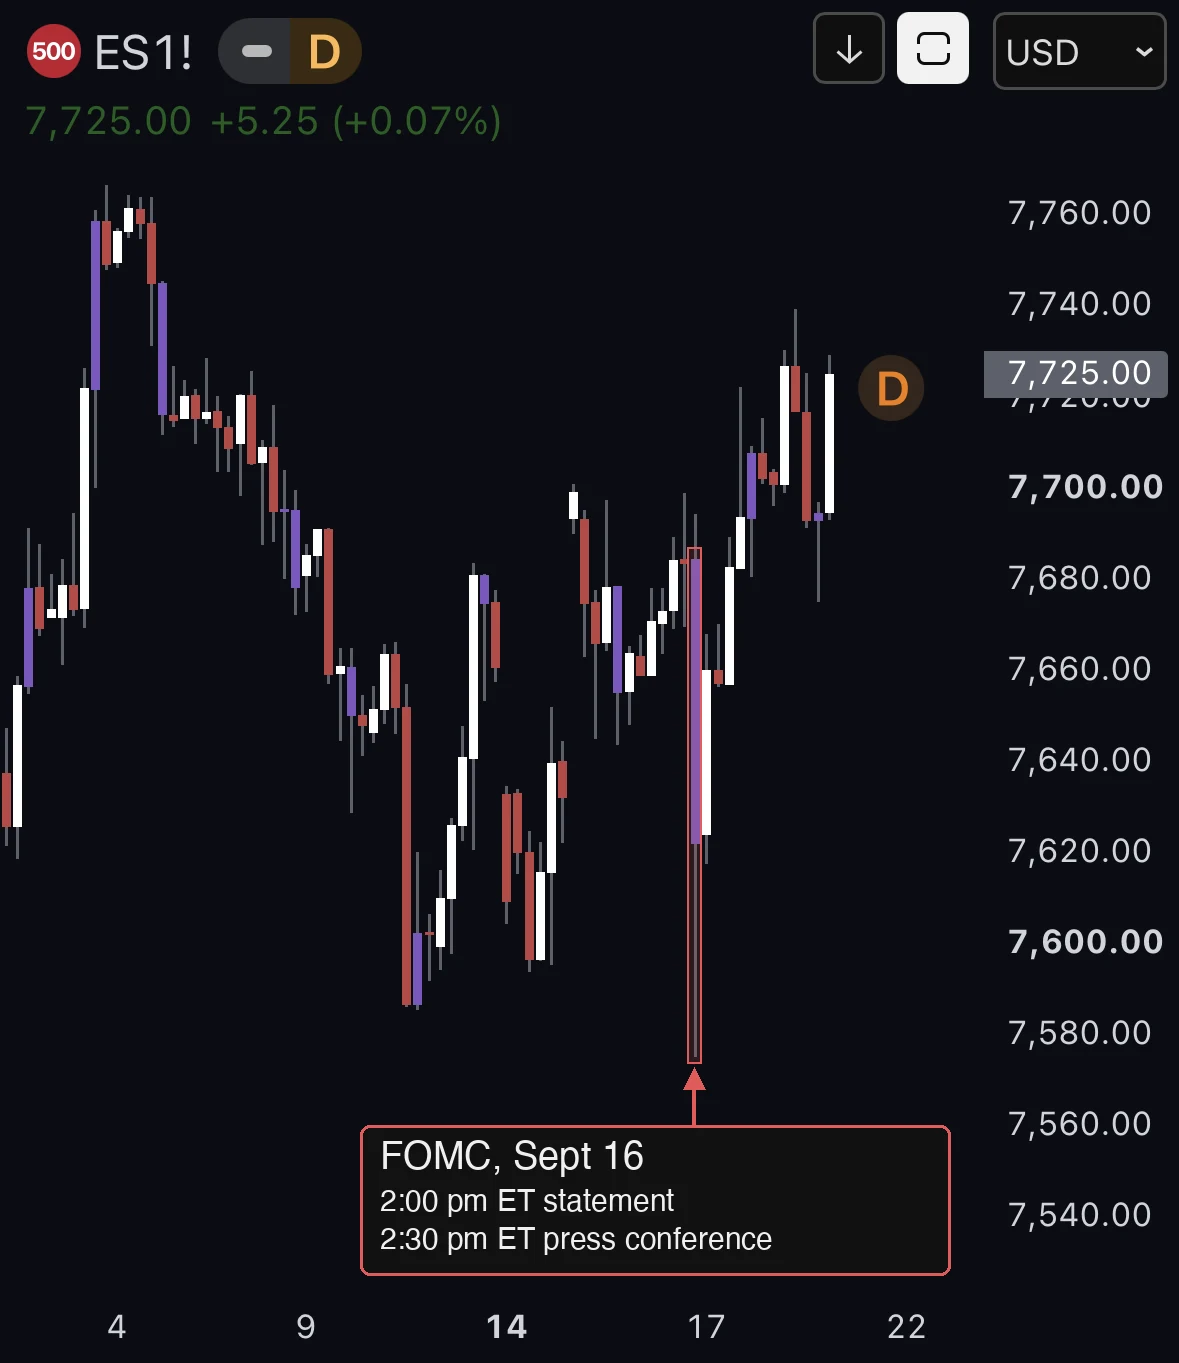
| ES, contrat à terme le plus proche | Niveau |
|---|---|
| Plus haut avant la publication, 16 sept. | juste sous 7 690 |
| Plus bas de la conférence, 16 sept. | 7 577,75 |
| Dernier prix, 19 sept. | 7 725,00 |
| Mouvement depuis le plus bas de la conférence | hausse de 147,25 points, 1,9 % |
| Par rapport au sommet précédant la publication | environ 35 points au-dessus |
| Par rapport au sommet de début septembre | environ 40 points sous 7 765 |
Le résultat :
- La baisse de 110 points a été effacée en une journée, et ES a depuis atteint environ 7 740.
- Un trader qui a vendu pendant la conférence de presse et conservé sa position se trouve maintenant en perte de 147 points au maximum.
- La première hausse depuis 2023 n'a pas marqué un sommet. ES est plus haut qu'avant la publication du communiqué.
Cette évolution correspond aux projections. Il s'agissait d'une hausse accompagnée d'une croissance revue à la hausse et d'un chômage revu à la baisse. Les actions peuvent supporter une trajectoire de taux plus élevée lorsque la trajectoire de croissance progresse également. Un chiffre d'inflation élevé ou un PIB faible au second semestre changerait encore la situation, et ES n'a pas dépassé son sommet de début septembre. Mais la première réaction à la conférence de presse n'a pas constitué la conclusion du marché, et une hausse des taux ne représente pas à elle seule un signal de vente sur les actions.
Comment exploiter ces informations
- Ouvrez la comparaison et lisez les quatre passages modifiés dans le texte source.
- Notez les chiffres : PIB à 2,3, chômage à 4,1, PCE à 3,7, une hausse supplémentaire et taux inchangé en 2027. Consignez les Trades du jour de publication avec ces données pour conserver le contexte dans votre propre journal.
- Inscrivez les 27 et 28 octobre ainsi que les 8 et 9 décembre dans le calendrier de politique monétaire.
Si la séance de décision a joué contre vous, comparez le Trade aux propos tenus et notez si vous tradiez le communiqué ou la conférence de presse.
Pour la méthode, consultez comment lire un communiqué de banque centrale et pourquoi le changement compte plus que le communiqué.
Sources
Consultées le 16 septembre 2026. Réserve fédérale : communiqué, projections, communiqué du 29 juillet, discours de Jackson Hole. Données : PIB du T2 du BEA, IPC du BLS, emploi du BLS, ventes au détail du Census Bureau. Marché et conférence de presse : clôture des marchés selon Yahoo Finance, rendements selon CNBC, CNBC sur la pression de la Maison-Blanche, suivi en direct de Kiplinger. Les graphiques à points et de distribution proviennent des documents de projection de la Réserve fédérale. Le graphique ES de la mise à jour est un graphique TradingView, consulté le 19 septembre 2026.
Le trading comporte des risques. Tradeways fournit un logiciel de journal de trading et d’analyse, et non des conseils en investissement. Lire l’information sur les risques.
À lire aussi
Pourquoi le changement compte plus que la déclaration
Le marché connaît souvent la décision de taux avant sa publication. Ce qu’il n’a pas intégré, ce sont les formulations qui ont changé depuis la réunion précédente. Il faut lire les différences, pas seulement le document.
4 min de lecture
Comment lire un communiqué de banque centrale
La décision sur les taux constitue rarement l’information principale. Celle-ci réside dans ce qui a changé depuis la décision précédente : les indications prospectives, les votes, les projections et le bilan. Voici comment lire un communiqué de politique monétaire par comparaison, comme le font les salles de marché.
7 min de lecture
Hawkish ou dovish : ce que ces termes signifient vraiment
Deux mots résument l’essentiel des commentaires des banques centrales. Hawkish indique une politique plus restrictive, dovish une politique plus accommodante. Leur sens dépend du point de comparaison.
4 min de lecture