Esperanza matemática en trading: calcula y comprueba tu muestra
Calcula la esperanza matemática de trading a partir de un conjunto definido de trades. Trabaja con los costos, los trades de resultado cero y los datos de la calculadora, y guarda una nota reproducible en tu diario.
Usamos cookies, incluidas las de analítica, para mejorar Tradeways. · Privacidad
La esperanza matemática histórica en trading es el resultado promedio por Trade en una muestra definida. Suma los resultados después de costos y divide entre el número de trades. Un valor positivo describe un promedio positivo en esa muestra. No establece qué rendirá el próximo Trade ni la próxima muestra.
Para comprobar tu cifra, mantén constantes la cuenta, la estrategia, el periodo y la unidad. Este ejemplo muestra cómo tratar los costos y los trades de resultado cero en la calculadora de esperanza matemática en trading, y cómo registrar después en tu Diario lo que calculaste.
Usa trades cerrados cuyos resultados puedas verificar. Incluye todos los trades que cumplan la definición de la muestra, también los de resultado cero.
Puedes expresar el resultado en una sola moneda de la cuenta o en múltiplos de R. Para un cálculo de R por Trade, divide el resultado de cada Trade entre su propio riesgo inicial antes de promediar. No dividas un total en moneda entre un monto de riesgo arbitrario para llamarlo R promedio.
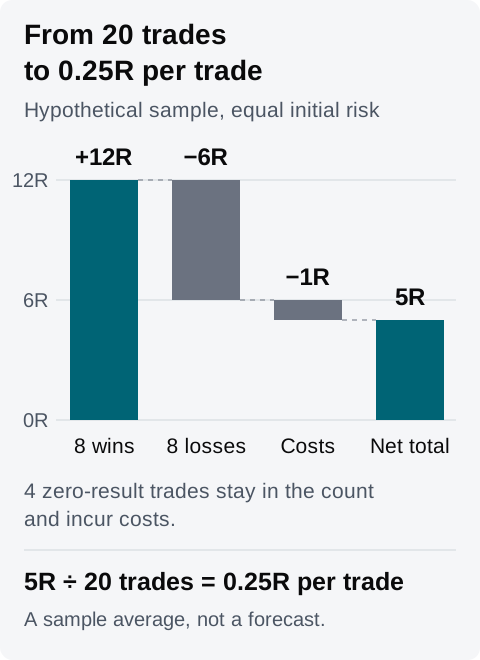
Esta es una muestra hipotética de 20 trades cerrados. Cada Trade tiene el mismo riesgo inicial y cada uno cuesta 0.05R. Las cantidades se eligieron para que la aritmética sea fácil de comprobar; 20 trades no es un umbral de validación.
Resultado antes de costos
Número de trades
Resultado combinado antes de costos
+1.50R
8
+12.00R
−0.75R
8
−6.00R
0R
4
0R
Total
20
+6.00R
El costo es 20 × 0.05R = 1R. Réstalo una sola vez: 6R − 1R = 5R después de costos. Divide entre los 20 trades para obtener 0.25R por Trade.
Cálculo hipotético. Los cuatro trades de resultado cero no aportan R bruta, pero siguen contando en el total y cada uno genera el costo de 0.05R del ejemplo.
Si los resultados registrados ya incluyen los costos, suma esos resultados netos y divide entre 20. Restar otra vez las mismas comisiones subestimaría el promedio.
La calculadora combina la tasa de aciertos, la ganancia promedio, la pérdida promedio y el costo por Trade. Fija la tasa de pérdidas en 100% menos la tasa de aciertos, así que su segundo grupo contiene todos los trades no ganadores. Si tu muestra tiene trades de resultado cero, inclúyelos en el promedio de ese grupo.
En el ejemplo, los ocho trades positivos dan una tasa de aciertos de 8 ÷ 20 = 40%. Los otros 12 trades contienen ocho pérdidas y cuatro ceros. Su pérdida bruta combinada es de 6R, así que el dato Pérdida media de la calculadora es 6R ÷ 12 = 0.50R. El promedio de los ocho trades perdedores por sí solos es 0.75R, pero ese no es el dato que debes usar con el grupo no ganador del 60% de esta calculadora.
El cálculo es 0.40 × 1.50R − 0.60 × 0.50R − 0.05R = 0.25R por Trade. Al multiplicarlo por 20 se obtiene el mismo total de 5R que en los registros anteriores.
Este ejemplo agrupa los trades por su resultado antes de costos porque resta los costos por separado. Si en cambio usas resultados después de costos, agrupa y promedia esos resultados netos, y pon en cero el dato de costo separado. No copies la tasa de aciertos de un diario sin comprobar cómo clasifica los trades en Breakeven.
Mantén los datos de payoff y costo anteriores, pero cambia la tasa de aciertos al 30%. El promedio calculado pasa a ser 0.30 × 1.50R − 0.70 × 0.50R − 0.05R = 0.05R por Trade. Un cambio de diez puntos porcentuales redujo el promedio modelado en 0.20R.
Es un escenario hipotético, no una segunda muestra observada. Anota qué datos provienen de los registros y cuáles cambiaste manualmente.
El total proyectado de la calculadora multiplica el promedio por el número de trades que ingresas. Cambiar el número de 20 a 200 escala la proyección de 5R a 50R. No agrega registros de trades ni aporta ninguna prueba de que el promedio se mantendrá. Ni una proyección ni un promedio histórico positivo te dicen qué tamaño de posición usar.
Usa los registros detrás de la cifra para que la revisión sea reproducible:
Selecciona la cuenta y configura el filtro global con tu estrategia, un periodo completo y trades cerrados. Comprueba la zona horaria usada para el periodo.
Abre el Registro de trades y borra los filtros locales que puedan excluir registros coincidentes. Revisa los resultados de los trades y las comisiones antes de copiar los datos.
Si comparas widgets del Dashboard, comprueba las cuentas fijadas y los filtros de cada uno. Superponer combina el filtro de un widget con el filtro global; Reemplazar le da al widget su propio filtro. Alcances distintos pueden producir cifras distintas a partir de la misma cuenta.
Mantén constante la unidad de visualización. Si usas R, comprueba la base de riesgo de cada cifra antes de compararla con tu cálculo por Trade. Que la etiqueta coincida no demuestra que los cálculos usen el mismo denominador.
Guarda la definición de la muestra, el cálculo y las preguntas pendientes en una página del Diario o en la entrada semanal correspondiente. Vincula los trades que revisaste y espera a que aparezca el estado guardado.
Un valor de widget vacío o parcial no es cero. Comprueba qué datos le faltan antes de interpretarlo. La documentación de widgets explica los estados de la cuenta, del filtro y de los datos.
Para la muestra hipotética anterior, una nota completa podría decir:
Cuenta de práctica, Estrategia A, 14–18 de septiembre de 2026, Europe/Zurich. Incluí los 20 trades cerrados que coinciden con ese alcance. En este ejemplo, todos tienen el mismo riesgo inicial.
Antes de costos: ocho trades a +1.50R, ocho a −0.75R y cuatro a 0R. Total bruto 6R. Costos 1R. Total neto 5R, es decir, 0.25R por Trade.
Datos de la calculadora: tasa de aciertos 40%, ganancia media 1.50R, resultado promedio no ganador −0.50R ingresado como una pérdida de 0.50R, costo 0.05R, número 20. La calculadora coincide con el total de los registros. Su tasa de pérdidas del 60% incluye los cuatro trades de resultado cero.
También probé una tasa de aciertos hipotética del 30% sin cambiar los demás datos de payoff. El resultado fue 0.05R por Trade. No he observado ese escenario ni he establecido que alguno de los dos promedios se mantendrá.
Usa el Diario de Tradeways para guardar tu propia muestra y los registros que la respaldan. Para conocer los límites de usar resultados históricos en decisiones de trading, lee la declaración de riesgos.