Blog
Fed 升息至 4%,並上調成長預測
FOMC 於 2026 年 9 月 16 日把目標區間調高 0.25 個百分點,並在同次發布中上調 2026 與 2027 年成長預測。記者會期間股市下跌,3 天後 ES 已高於 Fed 決策前水準。
閱讀時間 7 分鐘Dennis Jahn#基礎
2026 年 9 月 16 日,FOMC 把聯邦基金利率目標區間調高 0.25 個百分點,至 3.75% 到 4.00%。12 票一致通過。這是 2023 年以來首次升息。
期貨顯示升息機率超過 90%,因此決策本身不是新聞。此前兩週,總統、副總統和財政部長都曾要求降息。唯一未確定的是,這位由該總統任命的主席是否仍會升息。他確實這麼做了。
真正的新聞在預測。委員會在升息的同一次會議上調高成長路徑。接著,主席在記者會上集中談論通膨,市場交易的也是這部分。
9 月 19 日更新:賣壓沒有持續。跳至更新。
聲明中的 4 項變化
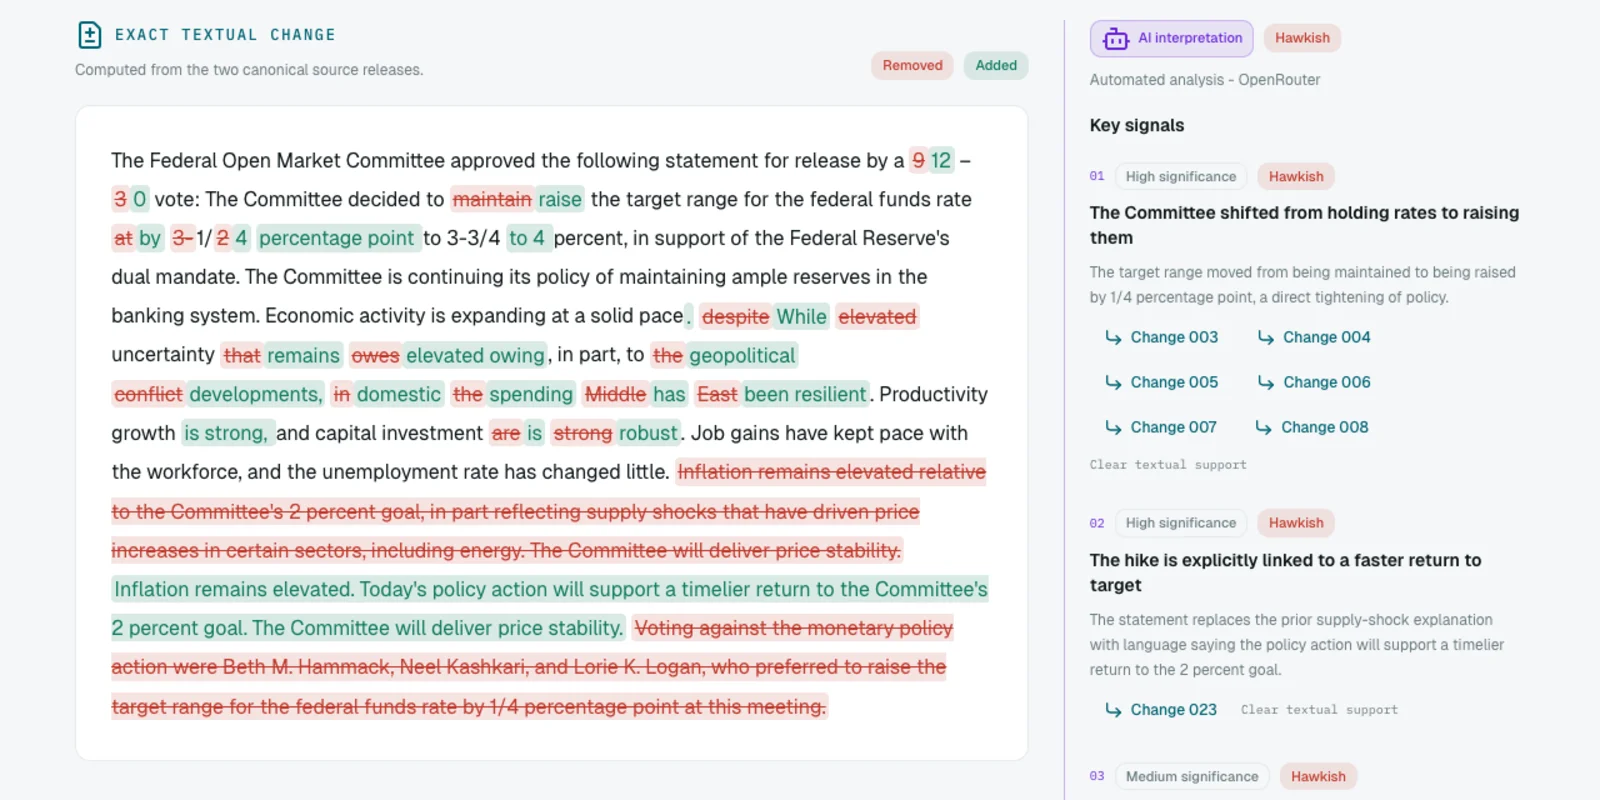
相較 7 月 29 日聲明,有 4 項變化:
- 維持利率改為升息。
- 7 月來自 Hammack、Kashkari 和 Logan 的 3 票反對消失。當時 3 人都主張升息。
- 把通膨歸因於能源「供給衝擊」的句子遭刪除。現在只表示通膨仍然「偏高」。
- 聲明新增一句:"Today's policy action will support a timelier return to the Committee's 2 percent goal."
4 項變化全都偏鷹,Tradeways Macro 也如此評定相較 7 月的發布內容。市場早已反映這項結果。
預測上調成長與利率路徑
| 9 月中位數(6 月) | 2026 | 2027 | 2028 | 長期 |
|---|---|---|---|---|
| 實質 GDP | 2.3 (2.2) | 2.4 (2.3) | 2.2 (2.2) | 2.0 (2.0) |
| 失業率 | 4.1 (4.3) | 4.1 (4.3) | 4.1 (4.2) | 4.2 (4.2) |
| PCE 通膨 | 3.7 (3.6) | 2.3 (2.3) | 2.1 (2.0) | 2.0 (2.0) |
| 聯邦基金利率 | 4.1 (3.8) | 4.1 (3.6) | 3.9 (3.4) | 3.2 (3.1) |
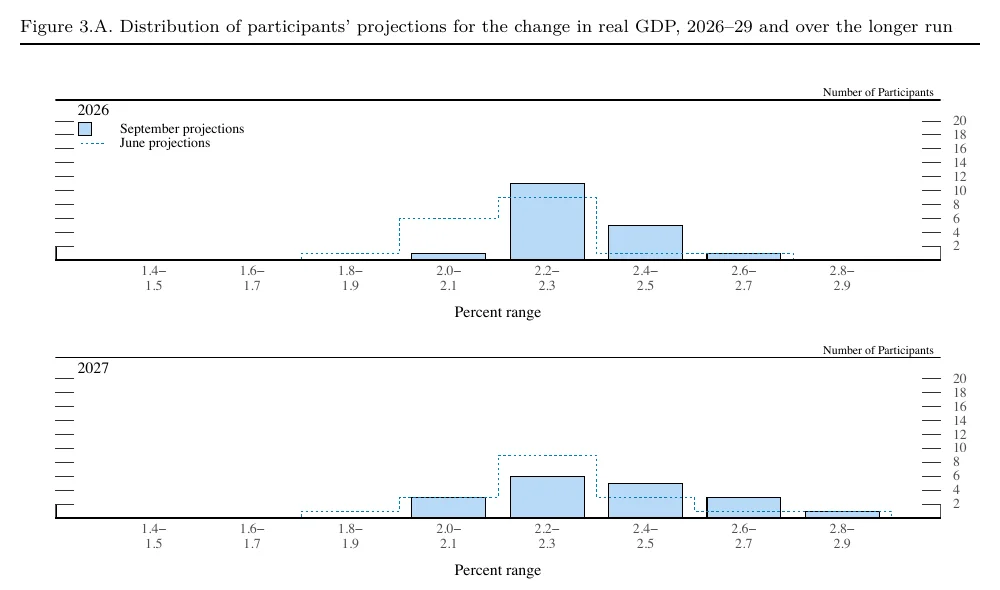
中位數只移動 0.1 個百分點,因此分布更值得查看。6 月時,18 位參與者中有 7 位預測 2026 年成長率為 2.1% 或以下,9 月只剩 1 位。2027 年預測為 2.4% 或以上者從 5 位增至 9 位。長期中央趨勢從 1.8% 至 2.0% 區間,上升至 2.0% 至 2.2%。主席自 Jackson Hole 以來提出的生產力論述,現在出現在委員會自己的數字中。參與者在假設利率路徑更高的同時,也上調成長預測。
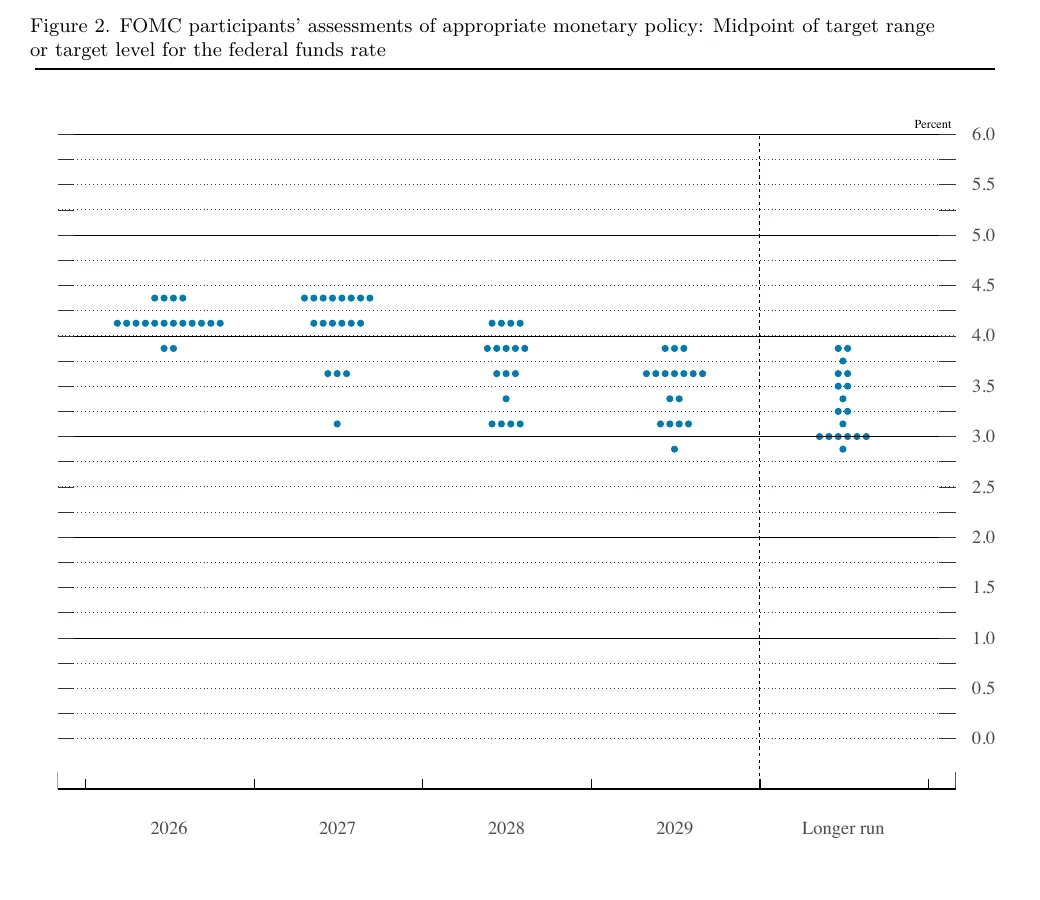
今年還有兩次會議,分別是 10 月 27 至 28 日和 12 月 8 至 9 日。中位數顯示今年會再升息一次。更大的變化在 2027 年。6 月中位數暗示利率會降至 3.6%,9 月則為全年維持 4.1%,一次發布就把明年路徑重新定價 50 個基點。主席仍未提交點位。他曾把點陣圖稱為 "relic",並希望取消。
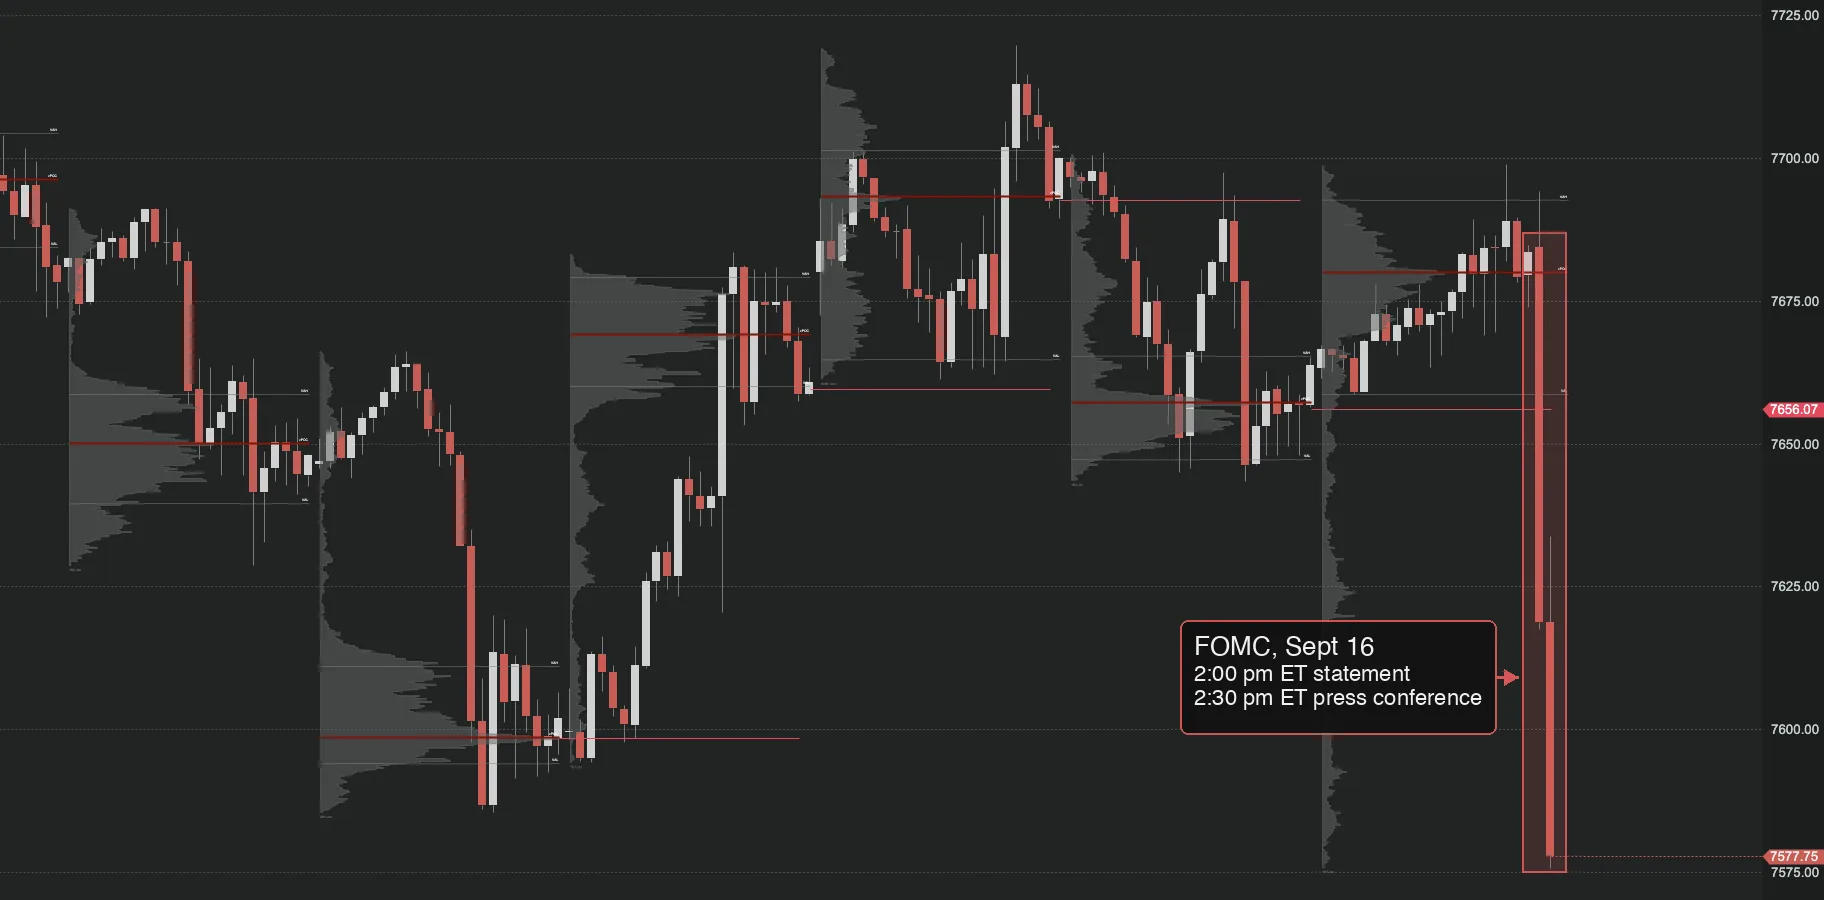
Warsh 在記者會集中談論通膨
價格起初跟隨預測變動。Warsh 談到通膨而非成長後,走勢轉向:"Our predominant focus is on the price stability side of our mandate. The plain fact is that inflation is too high and has been for too long." 談到夏季數據時,他表示:"This summer's inflation readings do not tell me that underlying trends have meaningfully improved."
| 9 月 16 日收盤 | 變動 |
|---|---|
| S&P 500 | 7,528,下跌 0.8% |
| Dow | 51,361,下跌 1.4% |
| Nasdaq | 25,875,下跌 0.4% |
| 2 年期殖利率 | 4.72%,上升 5 個基點 |
| 10 年期殖利率 | 回到 5.0% |
| WTI 原油 | 102.5 美元,下跌 3.1% |
9 月 19 日更新:ES 高於 Fed 決策前水準
決策公布 3 天後,記者會期間的跌幅已完全收復。
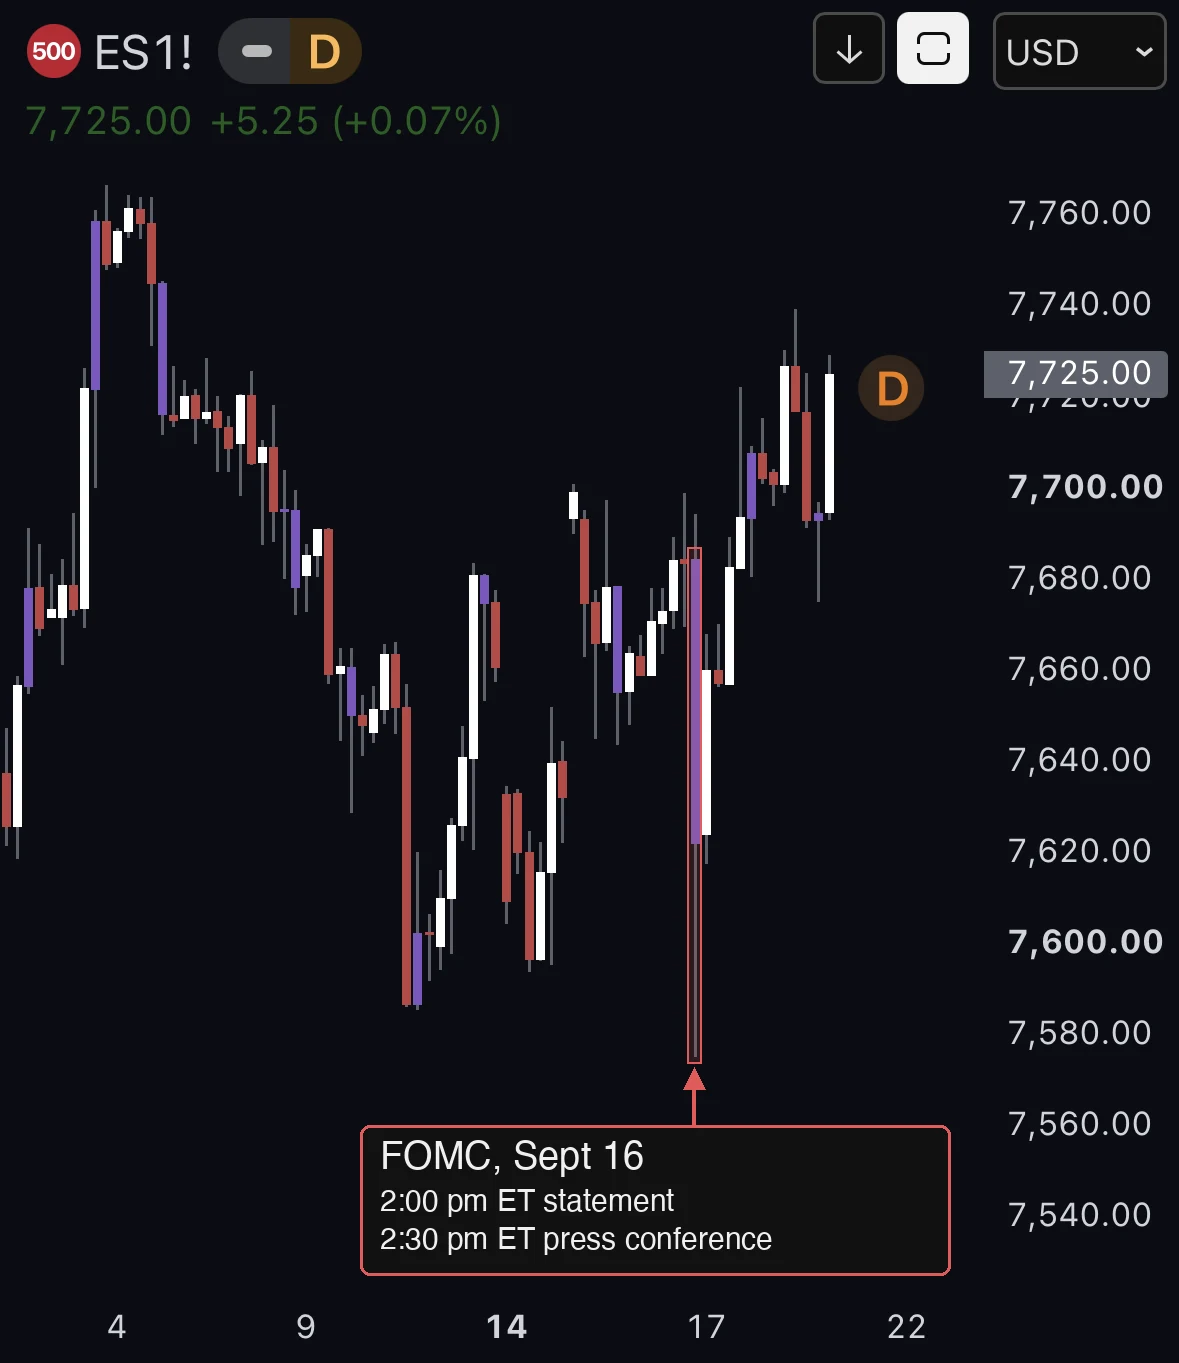
| ES 近月合約 | 水準 |
|---|---|
| 9 月 16 日發布前高點 | 略低於 7,690 |
| 9 月 16 日記者會低點 | 7,577.75 |
| 9 月 19 日最新價格 | 7,725.00 |
| 相較記者會低點 | 上升 147.25 點,1.9% |
| 相較發布前高點 | 約高 35 點 |
| 相較 9 月初高點 | 約低於 7,765 達 40 點 |
結果如下:
- 110 點跌幅在一天內收復,之後 ES 一度升至約 7,740。
- 在記者會期間放空並持有的交易者,目前最多反向 147 點。
- 2023 年以來首次升息沒有形成頂部。ES 高於聲明發布前水準。
這符合預測所傳達的訊息。這次升息同時上調成長預測、下調失業率預測。當成長路徑一併上升時,股票可以承受較高利率路徑。高於預期的通膨數據或疲弱的下半年 GDP 仍可能改變判讀,而且 ES 尚未突破 9 月初高點。但記者會後的第一反應不是市場最終結論,單獨升息也不是股票賣出訊號。
如何使用這些資訊
- 開啟紅線差異,在來源文字中閱讀 4 段變更。
- 記下數字:GDP 2.3、失業率 4.1、PCE 3.7、再升息一次、2027 年維持不變。把數據發布日的 Trade 與這些數字一併記錄,保留自己的交易脈絡。
- 在政策日曆標記 10 月 27 至 28 日與 12 月 8 至 9 日。
若決策日的走勢對你不利,請把 Trade 與實際發言比較,並記下自己交易的是聲明還是記者會。
若要了解方法,請參閱如何閱讀央行聲明和為什麼變化比聲明本身更重要。
來源
於 2026 年 9 月 16 日查閱。Federal Reserve:聲明、預測、7 月 29 日聲明、Jackson Hole 主題演講。資料:BEA 第 2 季 GDP、BLS CPI、BLS 就業報告、Census 零售銷售。市場與記者會:Yahoo Finance 市場收盤、CNBC 殖利率、CNBC 關於白宮壓力的報導、Kiplinger 即時報導。點陣圖與分布圖取自 Federal Reserve 預測資料。更新中的 ES 圖表為 TradingView 圖表,於 2026 年 9 月 19 日查閱。
交易涉及風險。Tradeways 提供交易日誌與分析軟體,不提供投資建議。 閱讀風險揭露.
相關