نستخدم ملفات تعريف الارتباط، بما في ذلك التحليلات، لتحسين Tradeways. · الخصوصية
يعرض منحنى رأس المال التاريخي تسلسلًا واحدًا للنتائج، وهو التسلسل الذي حدث فعليًا. تسأل محاكاة مونت كارلو عما قد تبدو عليه الأدلة نفسها عبر مسارات بديلة كثيرة. لا تحسّن المحاكاة تداولاتك ولا تتنبأ بالسوق. بل تكشف مقدار تأثير ترتيب النتائج السابقة وتكرارها في المسار الذي كان سيتعين عليك اجتيازه في التداول.
يجعل هذا الفرق المحاكاة مفيدة لمهمة محددة، وهي اختبار ما إذا كان الاستقرار الظاهر لاستراتيجية ما يعتمد على تسلسل مواتٍ واحد. والنتيجة نطاق من النتائج المشروطة، لا توقعًا.
يمكن للمتداول أن يطرح سؤالين مختلفين على سجل تداولاته:
الإسقاط: ما نطاق النتائج المحتملة إذا تكررت نتائج تشبه هذه العينة المفلترة خلال المجموعة التالية من تداولات Trade؟
إعادة الترتيب: إلى أي مدى كان يمكن أن يختلف المسار لو وصلت تداولات Trade نفسها بترتيب آخر؟
يستخدم الوضعان بيانات المصدر نفسها، لكنهما يجيبان عن سؤالين مختلفين. واعتبارهما قابلين للتبادل هو أسرع طريقة لإساءة قراءة النتيجة.
يشغّل Tradeways كلا الوضعين في المتصفح باستخدام تداولات Trade الفعلية التي استوردتها. يحدد نطاق الحساب النشط وفلاتر التداول المباشرة المدخلات، بحيث يمكنك عزل استراتيجية أو رمز أو اتجاه أو فترة زمنية أو أي فلتر مدعوم آخر من دون إعادة إدخال تقديرات معدل النجاح والعائد. يتحدّث تحليل مونت كارلو عند تغير هذا النطاق، ويصنّف النتيجة على أنها محاكاة مستمدة من تداولات سابقة وليست توقعًا.
يبني وضع الإسقاط كل مسار، Trade بعد آخر، بسحب النتائج من السجل التاريخي المفلتر. وقد تُسحب نتيجة أكثر من مرة أو لا تُسحب إطلاقًا في تشغيل معين. وهذا هو أخذ العينات مع الإرجاع.
تختار أفقًا، مثل تداولات Trade المئة التالية، وتكرر المحاكاة العملية مرات كثيرة. تعرض النتيجة مدى اتساع المسارات والنتائج النهائية وفق افتراض صريح واحد، وهو أن السجل المحدد نموذج مفيد للنتائج التي قد تتكرر.
يناسب الإسقاط السؤال المستقبلي المشروط. فقد يبيّن أن متوسطًا تاريخيًا موجبًا لا يمنع مسارات خاسرة أو Drawdown عميقًا أو فترات تعافٍ طويلة. لكنه لا يبيّن ما إذا كانت Edge الاستراتيجية ستستمر، أو ما إذا كانت ظروف السوق ستتغير، أو ما إذا كانت تداولات Trade المستقبلية ستتبع التوزيع نفسه.
يستخدم وضع إعادة الترتيب كل Trade في العينة المفلترة مرة واحدة بالضبط في كل مسار، ولا يغيّر إلا ترتيبها. لذلك ينتهي كل مسار بالإجمالي نفسه في عرض P&L التراكمي. أما ما يتغير فهو الطريق إلى ذلك الإجمالي، بما فيه سلاسل الخسائر وقمم رأس المال وتوقيت التعافي وأقصى Drawdown.
يجيب هذا الوضع عن سؤال يتعلق بمصدر النتيجة. إذا بدا المنحنى التاريخي سلسًا، بينما تضمنت ترتيبات بديلة كثيرة Drawdown أعمق بكثير، فإن جزءًا من هذا السلاسة جاء من حظ التسلسل. وإذا ظل توزيع Drawdown ضيقًا عبر الترتيبات، كان المسار المرصود أقل اعتمادًا على توقيت وصول الأرباح والخسائر.
لا تنشئ إعادة الترتيب نتائج Trade جديدة، ولا تقدّر المجموعة التالية من التداولات. كما أنها تفكك أي بنية تسلسلية في الترتيب الأصلي. إذا كانت النتائج تعتمد على أنظمة السوق أو تداخل المراكز أو تغييرات مقصودة في أحجامها، فاقرأ النتيجة على أنها اختبار للترتيب لا نموذجًا لهذه العلاقات.
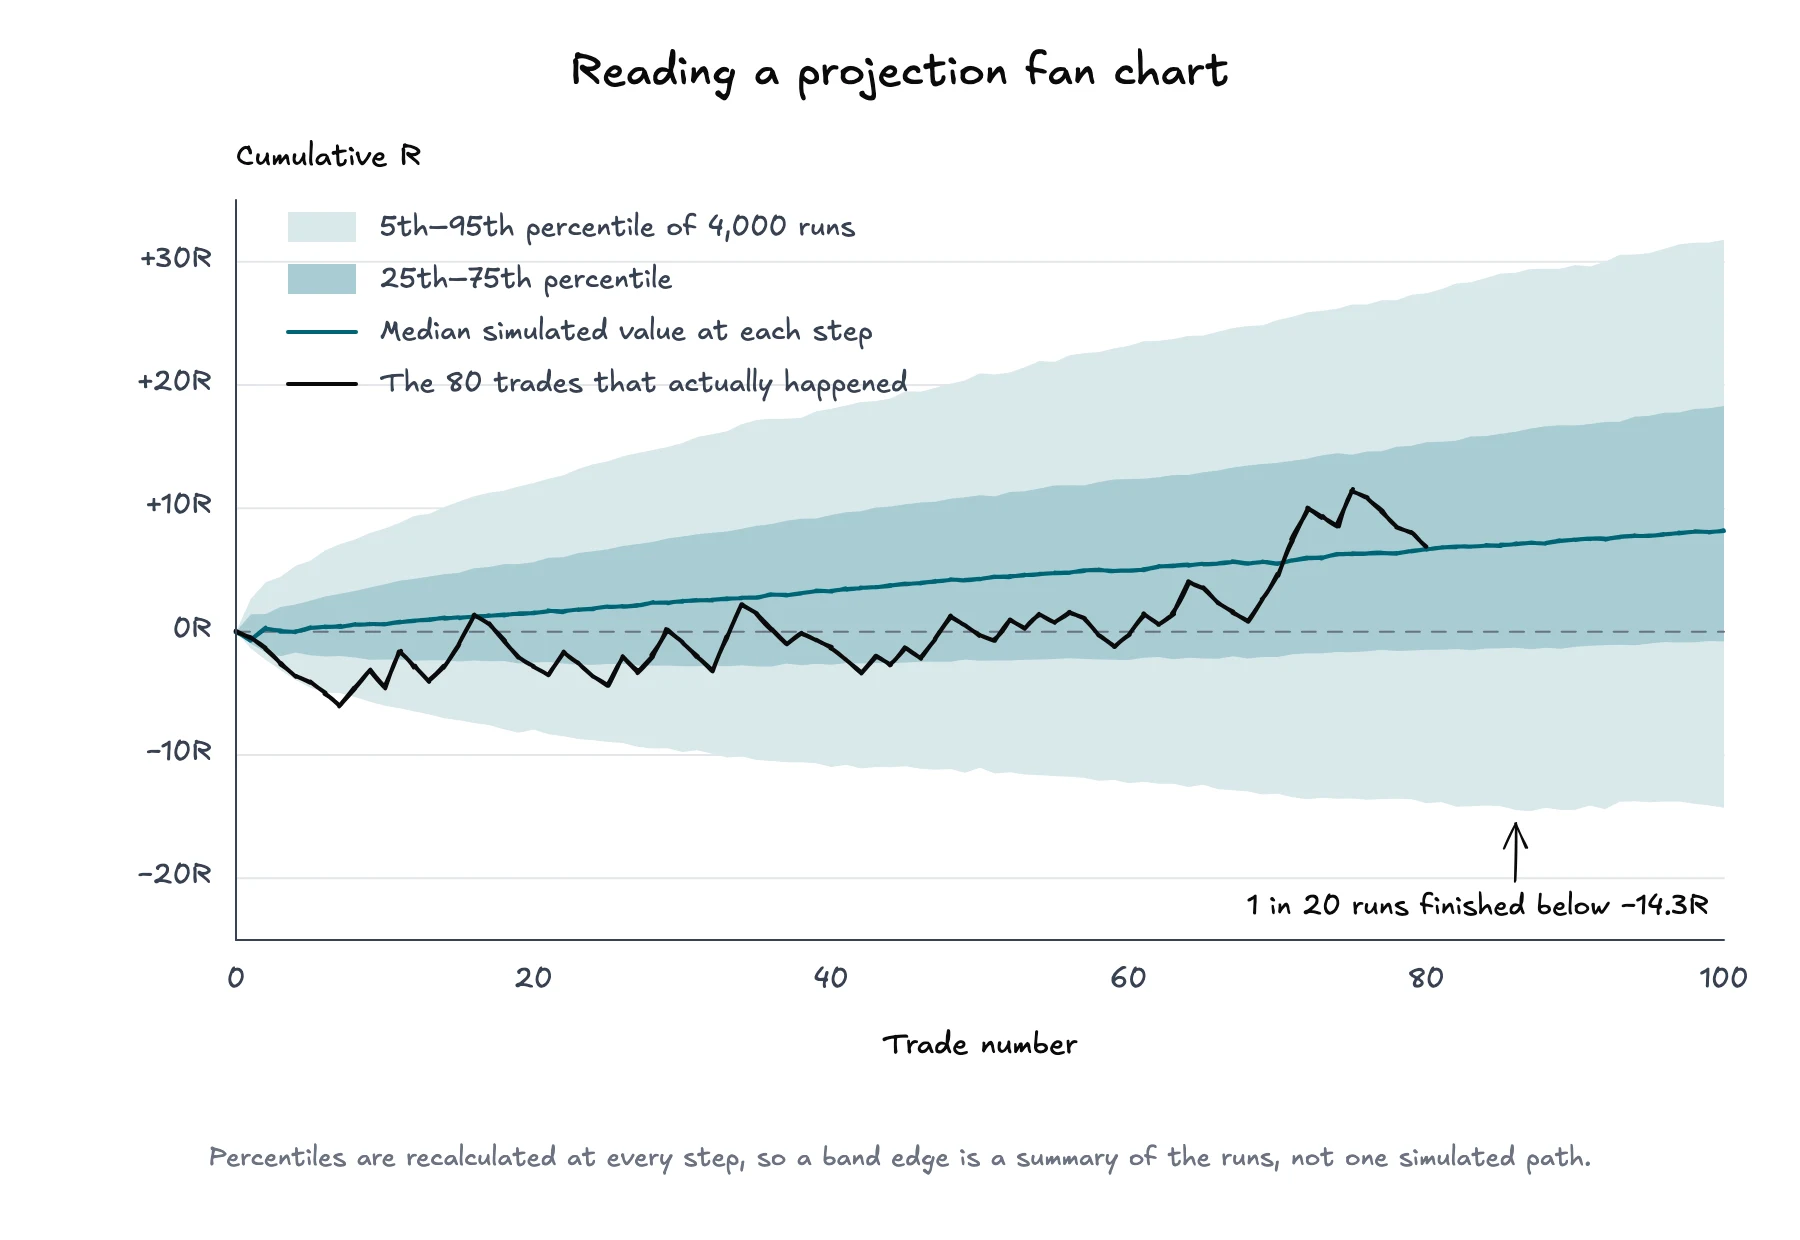
يضع المخطط المروحي عدد تداولات Trade على المحور الأفقي والنتيجة التراكمية على المحور الرأسي. وفي كل خطوة، ترتب المحاكاة قيم المسارات كلها وتحدد النسب المئوية. خط الوسيط هو القيمة المحاكية الواقعة في المنتصف. وتعرض النطاقات الأوسع، مثل النطاق بين النسبتين المئويتين 5 و95، قدرًا أكبر من تشتت المحاكاة.
إسقاط توضيحي: 4,000 تشغيل من 100 Trade مسحوبة من سجل مفلتر يضم 80 Trade. يرتفع الوسيط بينما لا ترتفع النسبة المئوية 5، وذلك من الأدلة نفسها.
اقرأ المخطط على ثلاث مراحل:
اقرأ المركز. يعرض الوسيط النتيجة المحاكية الوسطى عند كل عدد من تداولات Trade. وهو ليس المسار المتوقع ولا وعدًا.
اقرأ العرض. يشير اتساع المروحة سريعًا إلى أن التسلسل ينتج نطاقًا واسعًا من النتائج التراكمية وفق الافتراضات المحددة.
قارن المنحنى الفعلي. يبيّن المسار التاريخي موقع التسلسل المحقق بالنسبة إلى النطاق المحاكى. وجود المسار قرب نطاق خارجي غير معتاد ضمن هذا النموذج، لكنه لا يثبت أن الاستراتيجية أو التنفيذ غير معتادين في كل نموذج ممكن.
تُحسب حدود النسب المئوية بصورة منفصلة في كل خطوة. لذلك لا يمثل خط النسبة المئوية 5 بالضرورة مسارًا محاكى واحدًا متصلًا، ولا يعني وجود احتمال بنسبة 95% لبقاء رأس المال المستقبلي فوقه. إنه ملخص نقطة بنقطة لعمليات التشغيل.
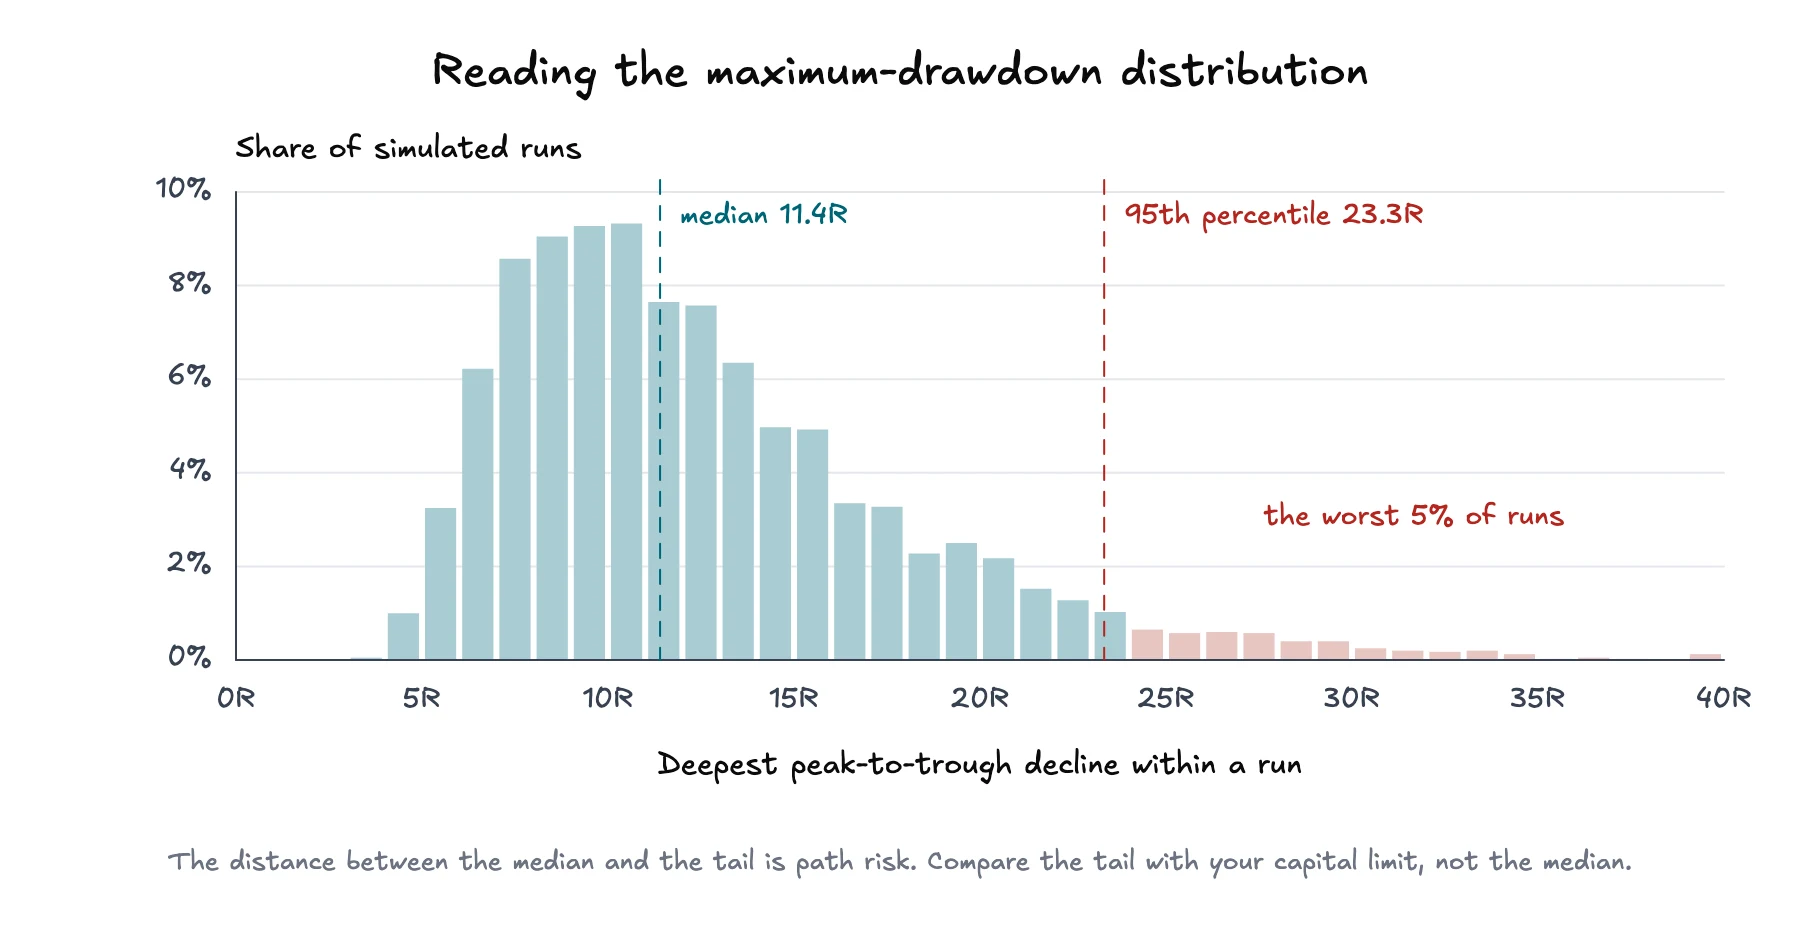
يعرض المخطط المروحي النتائج التراكمية. أما توزيع Drawdown فيجيب عن سؤال مختلف، وهو مقدار هبوط كل مسار محاكى من قمته السابقة قبل التعافي أو الانتهاء.
تسجل المحاكاة لكل تشغيل أقصى هبوط من القمة إلى القاع في ذلك المسار. ثم يجمع التوزيع قيم أقصى Drawdown هذه. يصف مركزه أسوأ هبوط محاكى نموذجي، بينما يعرض طرفه العلوي الانخفاضات الأعمق التي حدثت في عدد أقل من عمليات التشغيل.
عمليات التشغيل نفسها وسؤال مختلف. وسيط أسوأ هبوط هو 11.4R، وتجاوز تشغيل واحد من كل عشرين 23.3R.
اهتم بالطرف على نحو خاص، لا بالمتوسط وحده. فقد يتزامن Drawdown وسيط مقبول مع Drawdown أكبر بكثير عند النسبة المئوية 95. تكشف هذه الفجوة معلومات عن مخاطر المسار. قارنها بقيود رأس مالك وبالنقطة التي لن تعود الاستراتيجية عندها قابلة للتنفيذ كما خُطط لها.
يرتبط ذلك بـخطر الإفلاس، لكنه ليس الشيء نفسه. يقيس Drawdown الخسارة من القمة إلى القاع على طول مسار. أما الإفلاس فيتطلب حدًا محددًا لرأس المال ويسأل عن عدد مرات وصول مسار محاكى إليه. تفيد أداة محاكاة خطر الإفلاس عندما تريد اختبار افتراضات تحددها يدويًا لمعدل النجاح والعائد ومخاطر Trade ورأس المال، بينما يستخدم تحليل مونت كارلو التوزيع الموجود في سجل تداولات Trade المفلتر الذي استوردته.
حدد نطاق الحساب والفلاتر التي تطابق الاستراتيجية أو القرار قيد المراجعة.
افحص العينة قبل تفسير النتيجة. تأكد من أن الاستبعادات والقيم المفقودة وعدد تداولات Trade المطابقة مقبولة.
شغّل وضع إعادة الترتيب أولًا لفصل الأداء الإجمالي عن حظ الترتيب.
اقرأ طرف أقصى Drawdown ونطاق سلاسل الخسائر قبل وسيط النتيجة النهائية.
انتقل إلى وضع الإسقاط، واختر أفقًا يطابق مدة القرار، وافحص سرعة اتساع المروحة.
غيّر فلترًا واحدًا يمكن تبريره في كل مرة. إذا أدى استبعاد نظام سوق أو Setup أو حساب إلى تغيير حاد في التوزيع، فابحث عن السبب بدلًا من اختيار النتيجة التي تفضلها.
يمكن للمحاكاة أن تبيّن مدى حساسية النتائج المرصودة لأخذ العينات والترتيب. ولا يمكنها التحقق من Edge الاستراتيجية أو إصلاح بيانات مدخلة متحيزة أو اختيار حجم مركز. تحديد حجم المركز قرار منفصل. يصف معيار كيلي نسبة مثلى للنمو وفق افتراضات قوية، بينما يركز تحليل خطر الإفلاس على احتمال تجاوز حد لرأس المال.
تدعم نتيجة مونت كارلو عبارات مشروطة بمدخلاتها. فقد ظهر نطاق معين وفق هذه العينة المفلترة وهذا الوضع وهذا الأفق وهذا العدد من عمليات التشغيل. لكنها لا تدعم ضمان عائد مستقبلي أو Drawdown معين، ولا تفترض استقلال النتائج أو استمرار تمثيل العينة المفلترة للواقع.
هذا القيد ليس سببًا لترك التحليل. بل هو سبب لإظهار مصدر البيانات وفحص الأطراف وإعادة الاختبار عند تغير مجموعة تداولات Trade الأساسية. لا تكمن القيمة في منحنى رأس مال أكثر جاذبية، بل في رؤية أوضح لمقدار عدم اليقين الذي تتضمنه أدلة التداول نفسها.