ブログ
Fedが政策金利を4%へ引き上げ、成長見通しも上方修正
FOMCは2026年9月16日に誘導目標レンジを0.25ポイント引き上げ、同じ発表で2026年と2027年の成長見通しを上方修正しました。株式は記者会見中に売られましたが、3日後のESはFed発表前の水準を上回っています。
読了 9 分Dennis Jahn#基礎
2026年9月16日、FOMCはフェデラルファンド金利の誘導目標レンジを0.25ポイント引き上げ、3.75〜4.00%としました。採決は12対0の全会一致でした。2023年以来、初めての利上げです。
先物市場が90%を超える確率で利上げを織り込んでいたため、決定自体は新しい情報ではありませんでした。大統領、副大統領、財務長官は、それまでの2週間にわたり利下げを求めていました。残っていた問いは、その大統領が任命した議長が、それでも利上げするかどうかでした。議長は利上げしました。
新しい情報は見通しにあります。委員会は利上げと同じ会合で成長経路を上方修正しました。その後、議長は記者会見でインフレに重点を置き、市場はその発言を取引しました。
9月19日更新:売りは続きませんでした。更新箇所へ移動。
声明の4つの変更
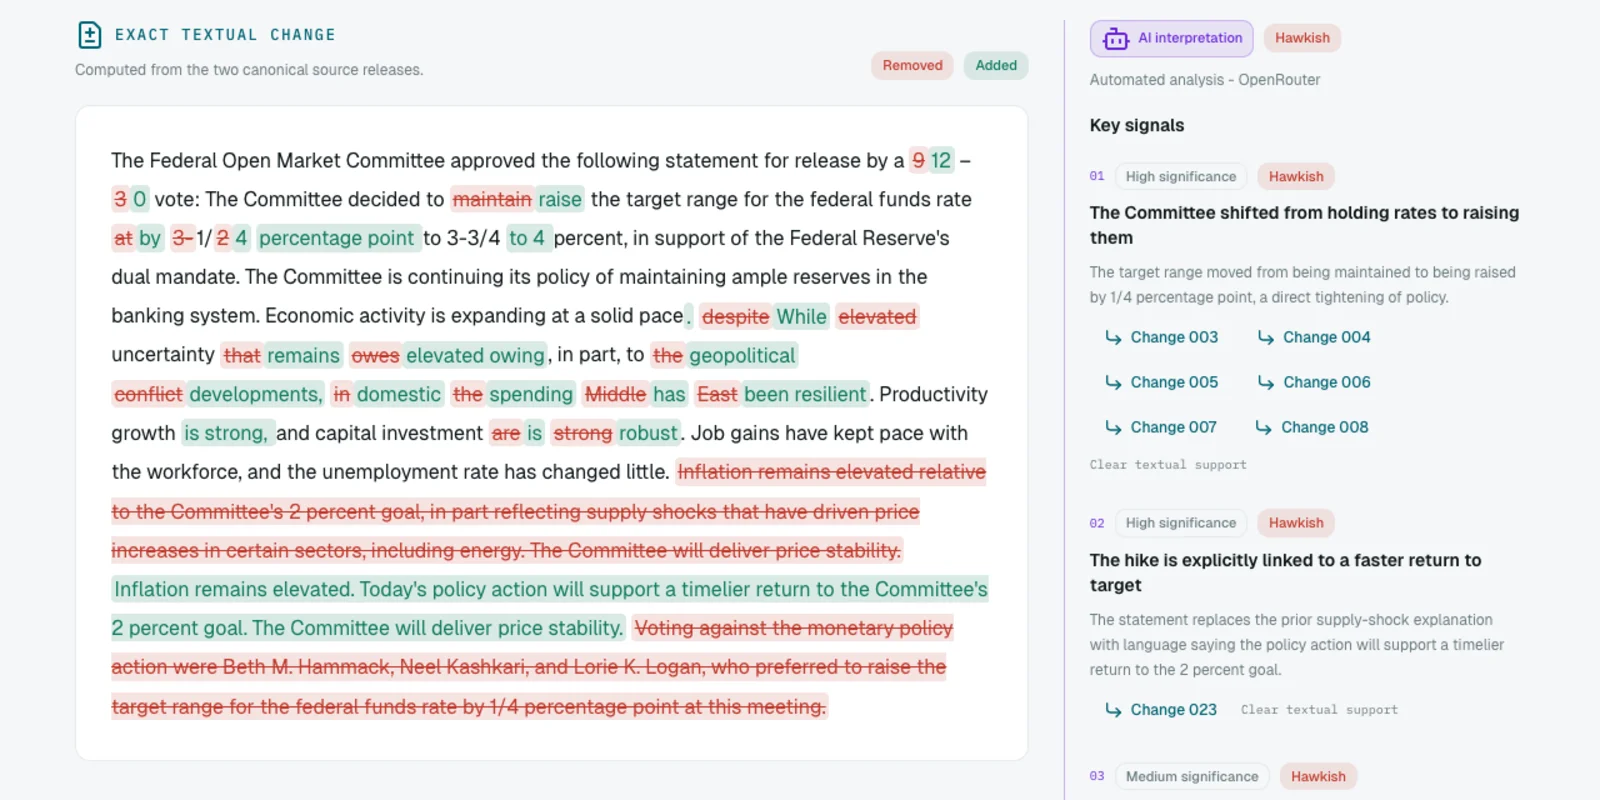
7月29日の声明と比べて、4点が変わりました。
- 据え置きが利上げに変わりました。
- 7月に利上げを求めたHammack、Kashkari、Loganの3票の反対票がなくなりました。
- エネルギーの「supply shocks」がインフレの原因だとする一文が削除されました。インフレは単に「elevated」と表現されています。
- 「Today's policy action will support a timelier return to the Committee's 2 percent goal.」という一文が追加されました。
4点すべてがタカ派であり、Tradeways Macroも7月と比べて今回の発表をタカ派と評価しています。市場はすでに織り込んでいました。
成長見通しと金利経路を上方修正
| 9月中央値(6月) | 2026 | 2027 | 2028 | 長期 |
|---|---|---|---|---|
| 実質GDP | 2.3 (2.2) | 2.4 (2.3) | 2.2 (2.2) | 2.0 (2.0) |
| 失業率 | 4.1 (4.3) | 4.1 (4.3) | 4.1 (4.2) | 4.2 (4.2) |
| PCEインフレ | 3.7 (3.6) | 2.3 (2.3) | 2.1 (2.0) | 2.0 (2.0) |
| フェデラルファンド金利 | 4.1 (3.8) | 4.1 (3.6) | 3.9 (3.4) | 3.2 (3.1) |
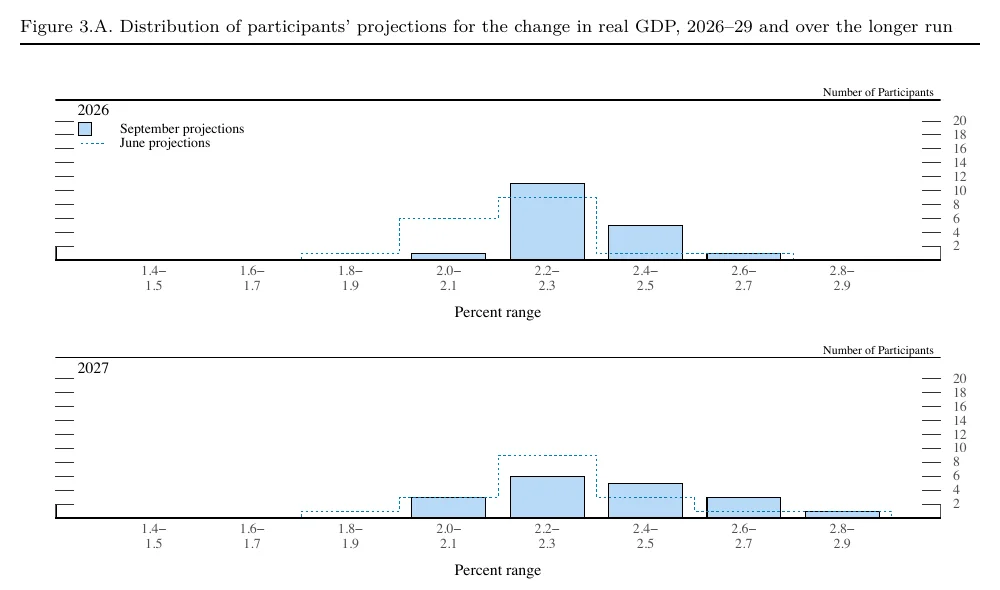
中央値の変化は0.1ポイント単位なので、分布を見るほうが実態を把握できます。6月には18人中7人が2026年の成長率を2.1%以下と予想していました。9月は1人です。2027年は2.4%以上とした参加者が5人から9人へ増えました。長期の中心傾向は1.8〜2.0%から2.0〜2.2%へ上昇しました。議長がJackson Hole以来説明してきた生産性の見方が、委員会自身の数値にも表れています。参加者は金利経路を引き上げると同時に、成長率も引き上げました。
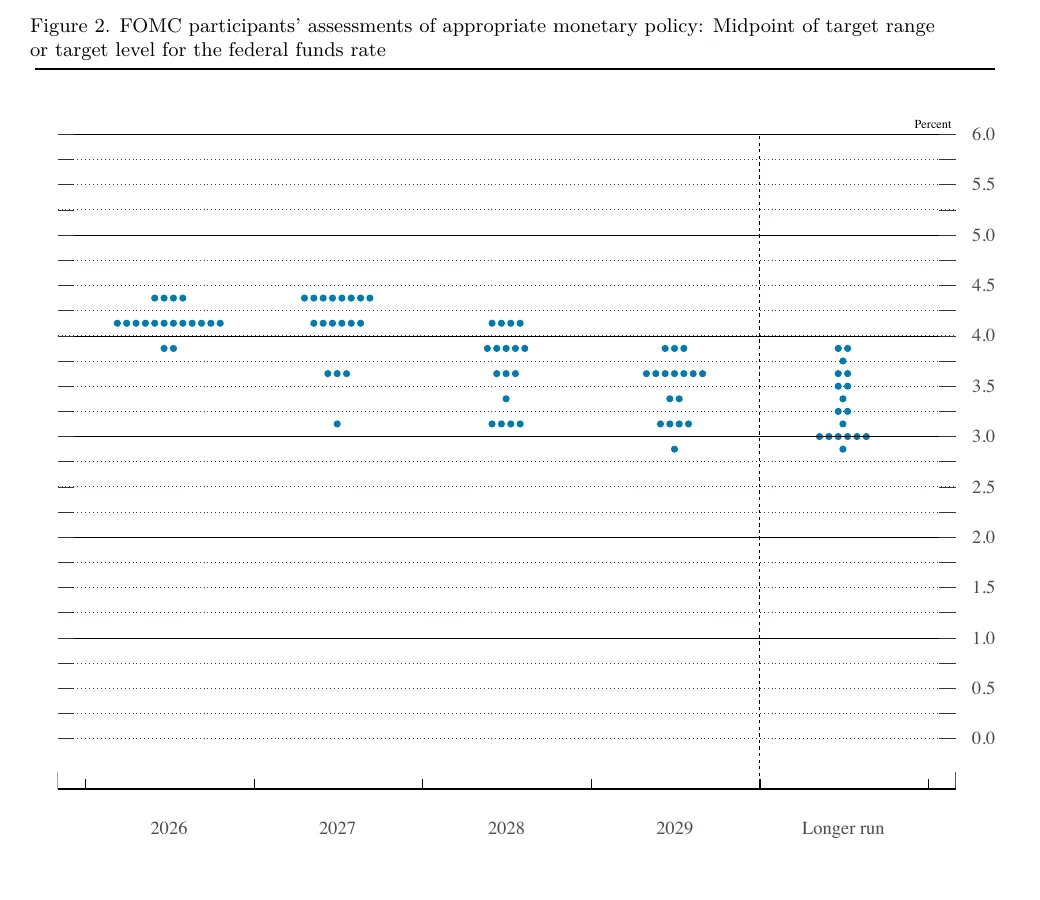
中央値は、10月27〜28日と12月8〜9日の残る2会合で、年内にあと1回の利上げを示しています。より大きな変化は2027年です。6月の中央値は3.6%への利下げを示していました。9月は通年4.1%で横ばいとなり、1回の発表で翌年の経路が50ベーシスポイント織り替えられました。議長は今回もドットを提出していません。議長はドットプロットを「relic」と呼び、廃止を求めています。
Warshは記者会見でインフレを重視
価格は当初、見通しに反応しました。その後、Warshが成長ではなくインフレについて話すと反転しました。「Our predominant focus is on the price stability side of our mandate. The plain fact is that inflation is too high and has been for too long.」夏のデータについては、「This summer's inflation readings do not tell me that underlying trends have meaningfully improved.」と述べました。
| 9月16日終値 | 値動き |
|---|---|
| S&P 500 | 7,528、0.8%安 |
| Dow | 51,361、1.4%安 |
| Nasdaq | 25,875、0.4%安 |
| 2年債利回り | 4.72%、5ベーシスポイント上昇 |
| 10年債利回り | 5.0%へ戻る |
| WTI原油 | 102.5ドル、3.1%安 |
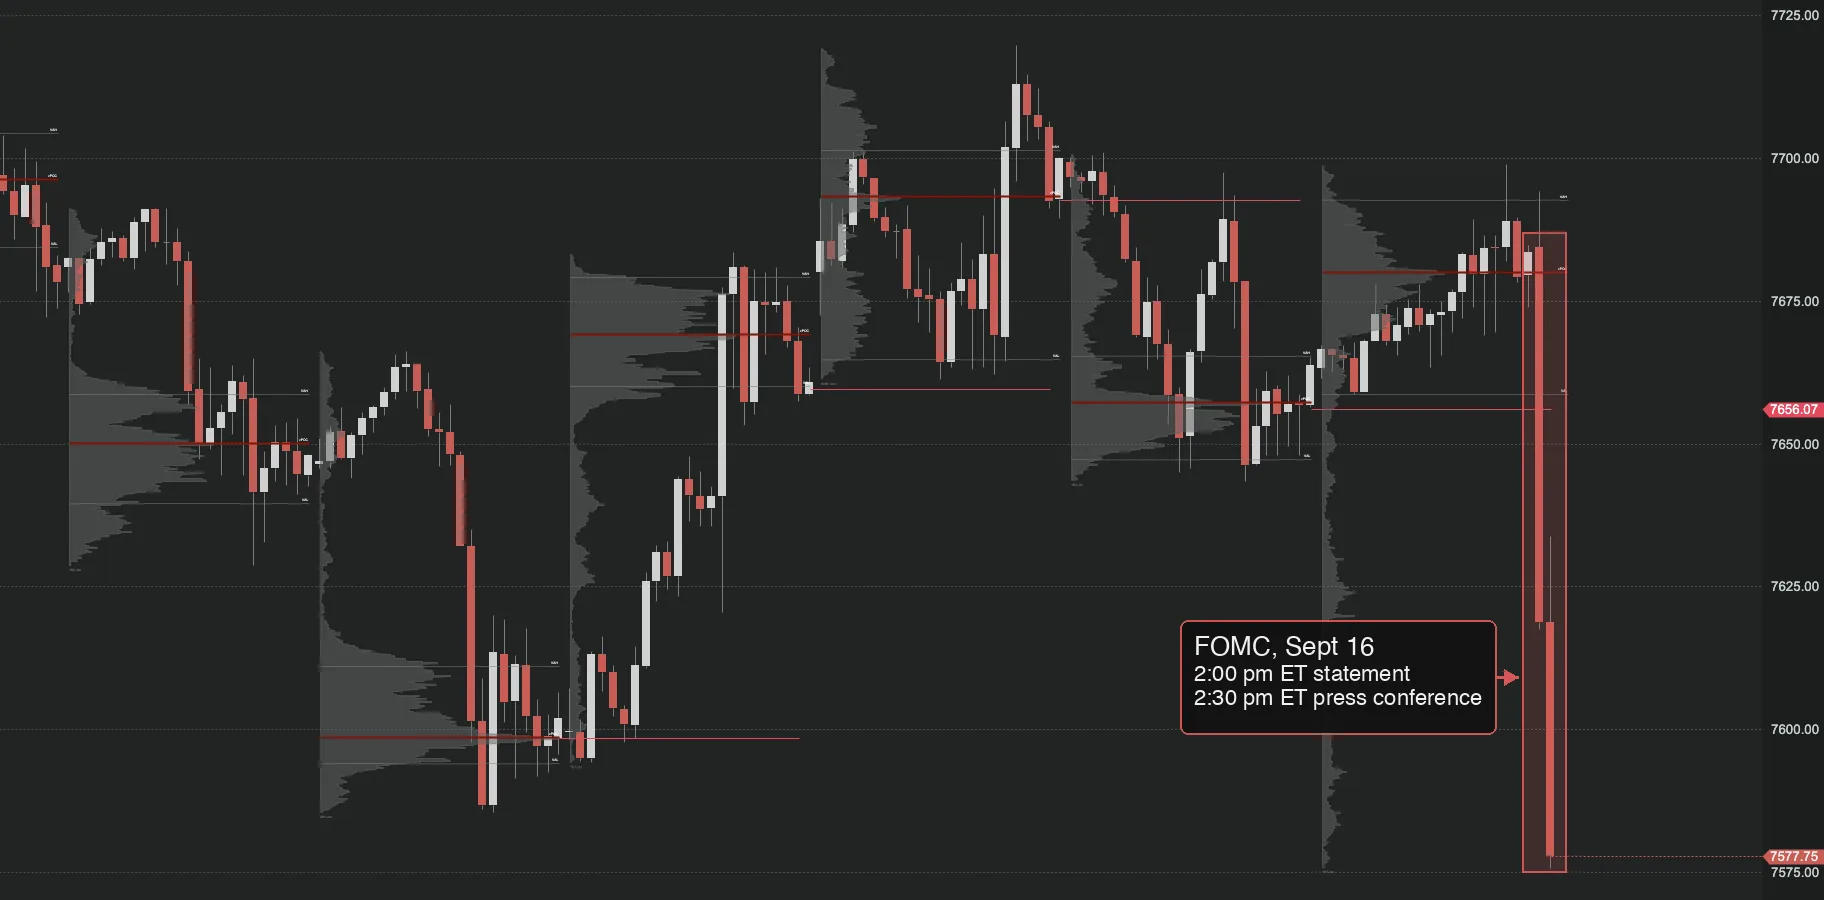
9月19日更新:ESはFed発表前の水準を上回る
決定から3日後、記者会見中の下落はすべて戻しました。
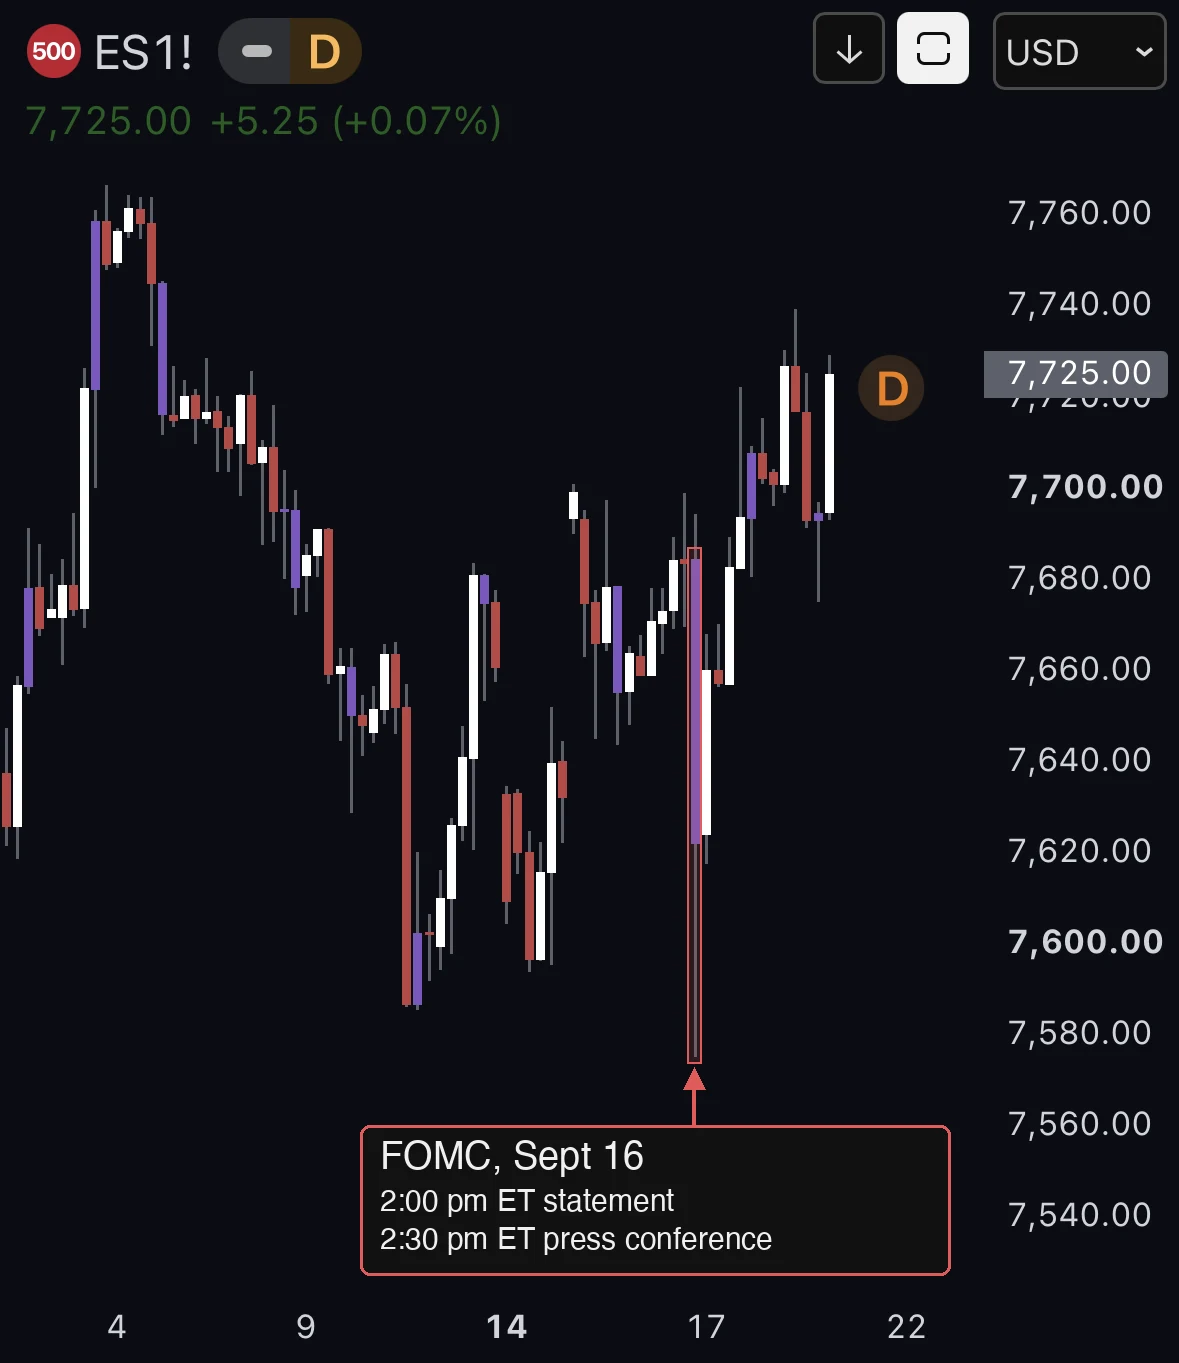
| ES期近限月 | 水準 |
|---|---|
| 9月16日、発表前の高値 | 7,690弱 |
| 9月16日、記者会見中の安値 | 7,577.75 |
| 9月19日、最終価格 | 7,725.00 |
| 記者会見中の安値からの変化 | 147.25ポイント、1.9%上昇 |
| 発表前高値との比較 | 約35ポイント上 |
| 9月上旬高値との比較 | 7,765を約40ポイント下回る |
結果は次のとおりです。
- 110ポイントの下落は1日以内に回復し、その後ESは約7,740まで上昇しました。
- 記者会見で売り、保有を続けたトレーダーは、最大147ポイント不利な位置にいます。
- 2023年以来初の利上げは天井を示しませんでした。ESは声明発表前より高い水準です。
この値動きは、見通しの解釈と一致します。成長見通しの上方修正と失業率の下方修正を伴う利上げでした。成長経路も上昇するなら、株式はより高い金利経路に耐えられる場合があります。高いインフレ指標や弱い年後半のGDPが出れば、この見方は変わります。ESはまだ9月上旬の高値を更新していません。それでも、記者会見への最初の反応が市場の最終判断ではなく、利上げだけを株式の売りシグナルにはできません。
どう使うか
- 差分を開き、元の文書で変更された4箇所を読んでください。
- GDP 2.3、失業率4.1、PCE 3.7、追加利上げ1回、2027年は横ばい、という数値を記録してください。データ発表日のTradeと併せて記録し、後から文脈を確認できるようにします。
- 政策カレンダーにある10月27〜28日と12月8〜9日を確認してください。
決定日に損失が出た場合は、発言内容とTradeを比較し、声明と記者会見のどちらを取引していたかを記録してください。
方法については、中央銀行声明の読み方と変化が声明より重要な理由をご覧ください。
出典
2026年9月16日取得。Federal Reserve:statement、projections、July 29 statement、Jackson Hole keynote。データ:BEA Q2 GDP、BLS CPI、BLS payrolls、Census retail sales。市場と記者会見:Yahoo Finance market close、CNBC yields、CNBC on White House pressure、Kiplinger live blog。ドットプロットと分布図はFederal Reserveの見通し資料を使用しています。更新部分のESチャートはTradingViewのチャートで、2026年9月19日に取得しました。
トレードにはリスクが伴います。Tradewaysはトレード日誌と分析ソフトウェアを提供しており、投資助言は行いません。 リスク開示を読む.
関連
声明より変化が重要な理由
今月の金利決定は、発表前から市場に織り込まれています。まだ織り込まれていないのは、前回から静かに変わった文言です。重要なのは文書そのものではなく、差分を読むことです。
読了 8 分
中央銀行声明の読み方
金利決定自体が新しい情報であることはまれです。重要なのは、ガイダンス、投票、見通し、バランスシートなど、前回から変わった部分です。政策デスクのように比較して声明を読む方法を説明します。
読了 14 分
タカ派とハト派:本当の意味
中央銀行の論評では、主に2つの言葉が意味を担います。タカ派は金融引き締め寄り、ハト派は金融緩和寄りです。ニュアンスや誤読は、何を基準に測るかによって生じます。
読了 7 分